我们重视每一位客户 , 力求每一 次服务都超期望
当然,这只是我们追求高品质服务中的冰山一角
以香港公司主体经营跨境生意
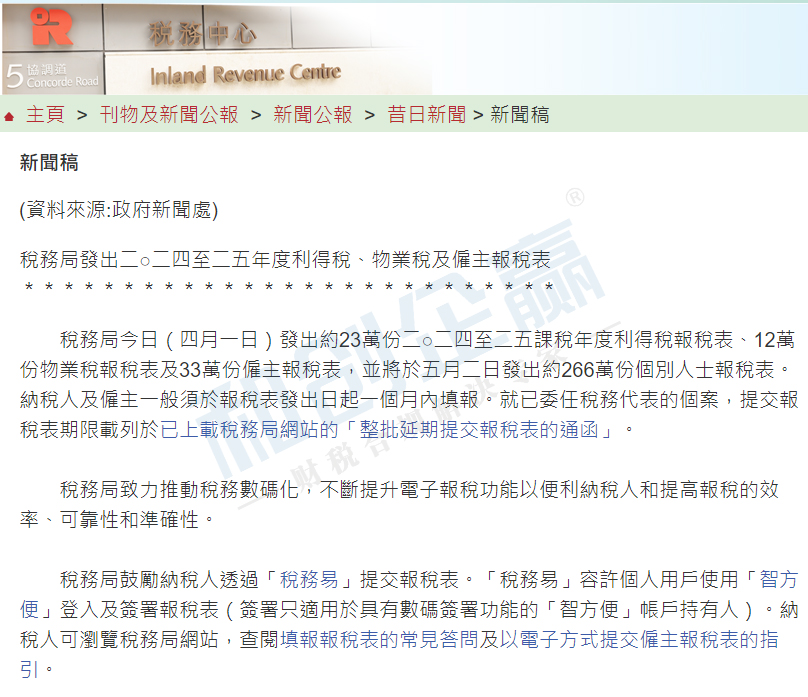
深圳跨境电商卖家陈先生以香港公司主体经营亚马逊与独立站业务,年营业额约 800 万港元。公司此前经非专业渠道完成注册,账务长期未得到规范管理,连续两年未按香港要求做账并报税。
连续两年没做账报税,风险在哪儿
陈先生收到香港税务局催办通知后找到和创企赢。我们首先梳理近两年银行流水、采购单据与平台结算数据,确认业务量与账务记录之间的差距,判断主要风险在于账务基础缺失、历史报税义务未履行。逾期越久,补报难度与处罚风险越高,需要尽快按香港会计准则补齐账务,并完成审计与申报。
先重建、再审计、后申报
和创企赢按「先重建、再审计、后申报」的顺序推进:先以银行流水、采购单据与平台结算数据为基础完成账务重建;再按香港会计准则出具财务报表,对接香港执业会计师完成审计;随后办理利得税申报,适用两级制税率(法团首 200 万港元利润 8.25%、超额部分 16.5%),并结合业务实质甄别离岸收入适用情形。
交付文件与月度记账年审安排
本次交付包括经审计财务报表、利得税申报回执等资料。后续合规安排为按月记账、按年审计,由和创企赢代办年审与法定秘书服务,并提前提醒各申报节点。
催办解除,合规状态恢复正常
• 2 个月内完成账务重建、审计与报税,解除催办与罚款风险
• 此后申报零逾期,公司合规状态恢复正常,客户可专注业务增长
客户反馈:「之前一直担心香港公司的税务问题,和创企赢帮我一次性理顺,还建好了长期记账报税服务。」
可核验材料:香港公司注册证书、经审计财务报表、利得税申报回执(均已脱敏)。
为保护客户商业隐私,案例中的企业名称、人员信息、账户信息、平台信息及部分经营数据均已做脱敏处理。案例内容基于真实服务项目整理,仅用于展示和创企赢香港公司注册及企业合规服务能力。