
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
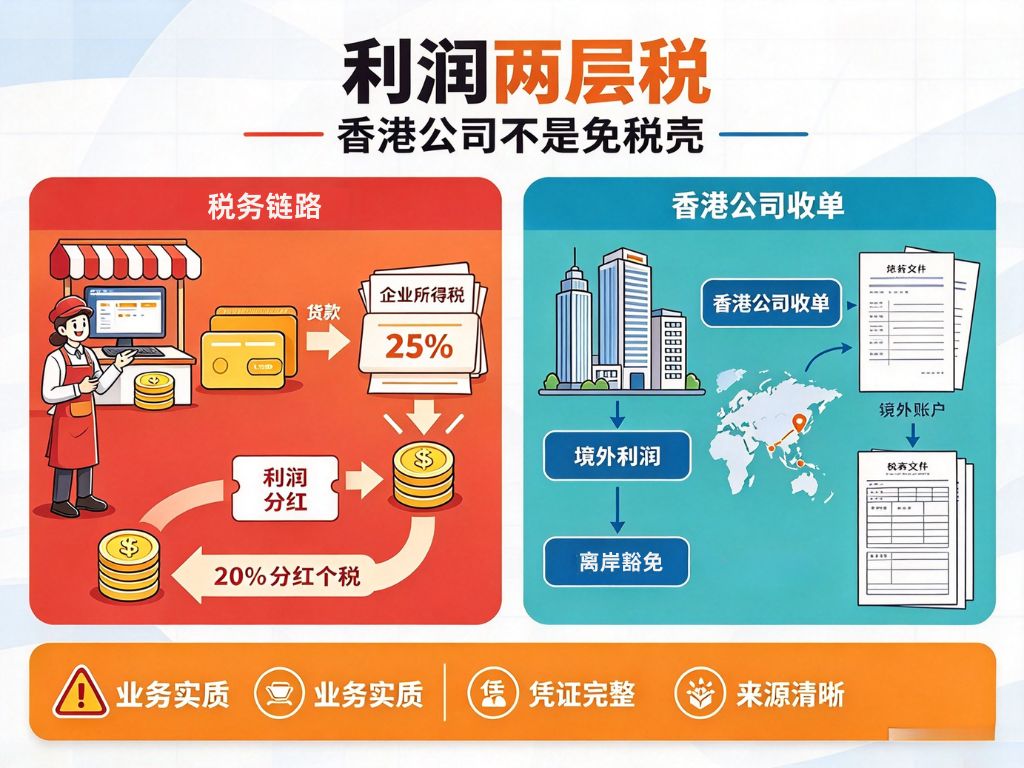
▍ 一个亚马逊卖家朋友跟我说:货款收进来,先交 25% 企业所得税,分红再交 20%,一笔利润剥两层皮。
▍ 后来他用香港公司收单,境外的利润还能申请离岸豁免——但也踩过坑。这篇把逻辑和边界讲清楚。
一、先说痛点:钱在"两层"里被磨掉
内地有限公司的标准税务路径是这样的:
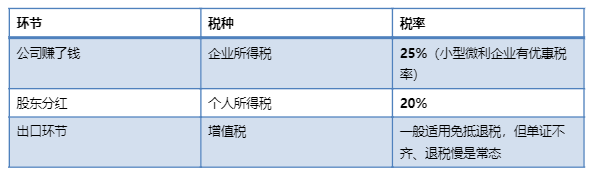
两层叠加,一笔利润的实际税务最高可接近 40%。 对做跨境贸易、利润率本就薄的卖家来说,这个成本很实在。
再加上实务里的三个麻烦:外汇收结、退税周期、平台资金归集——这才是很多外贸卖家考虑香港公司的真实动因。
二、香港的吸引力,不只是"税率低"
香港实行地域来源征税(《税务条例》第112章第14条):只有源自香港的利润才需缴利得税。这才是关键——不是"注册在香港就免税",而是"利润不在香港产生,就不在香港征税"。
利得税率(现行):
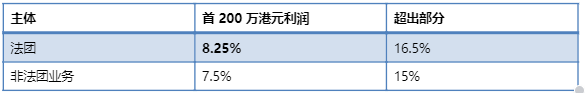
▍ ⚠️ 一个容易忽略的限制:为防止集团滥用,关联实体中每年只能提名一家享受两级制低税率,其余实体从第一元起就按 16.5% 计。开多家香港公司的卖家要特别注意这一点。
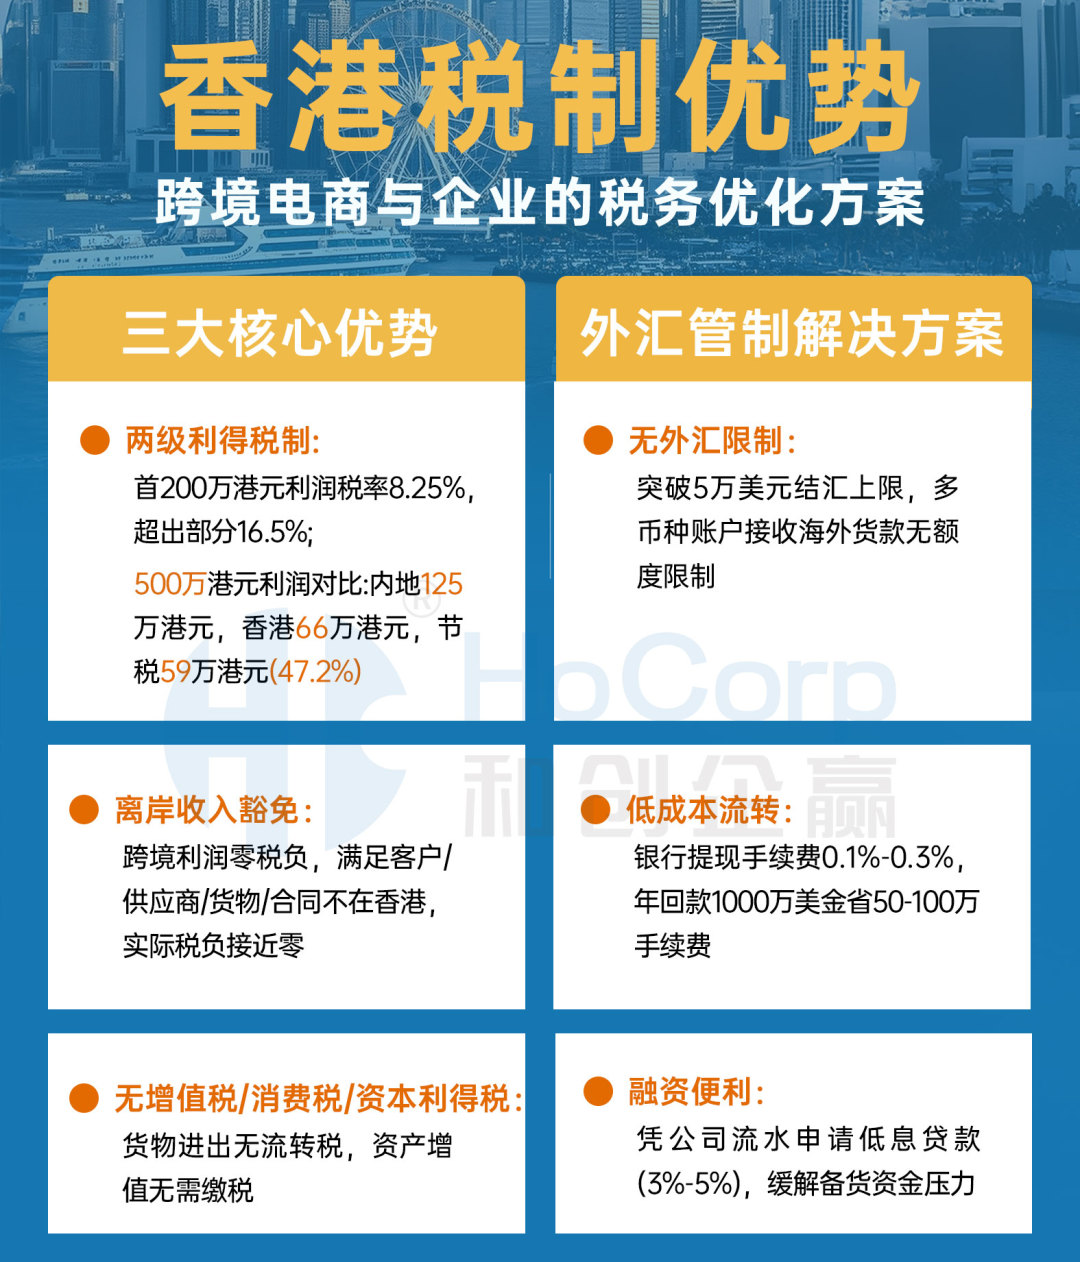
其他结构优势:
三、离岸豁免:能免,但门槛在"事实"
这里必须讲清楚——离岸豁免不是填张表就能拿,而是举证责任在你身上。
判定核心:作业验证法(Operation Test)
税务局在《税务条例释义及执行指引第21号》(DIPN 21)里明确:判断利润来源,要查明纳税人从事了什么活动、这些活动在哪里发生。指引原文特别强调:
▍ 「货品在何处购买和出售显然是重要的问题,但还有其他问题。例如,货品是如何采购和贮存?有关的销售如何招揽?订单如何处理?」
并在第 22 段明确:并非单凭订立合约的地方来确定利润来源。
贸易利润的四条基本规则(DIPN 21 第 21 段)
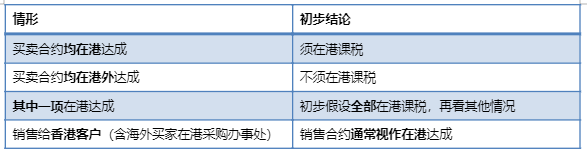
▍ 💡 最后一条是外贸卖家最容易踩的坑:客户在香港设有采购办事处,也可能被认定为香港销售。
实操中真正会被看的证据
税务局不会只看合同。通常会被要求提供:
四、四个必须避开的误区
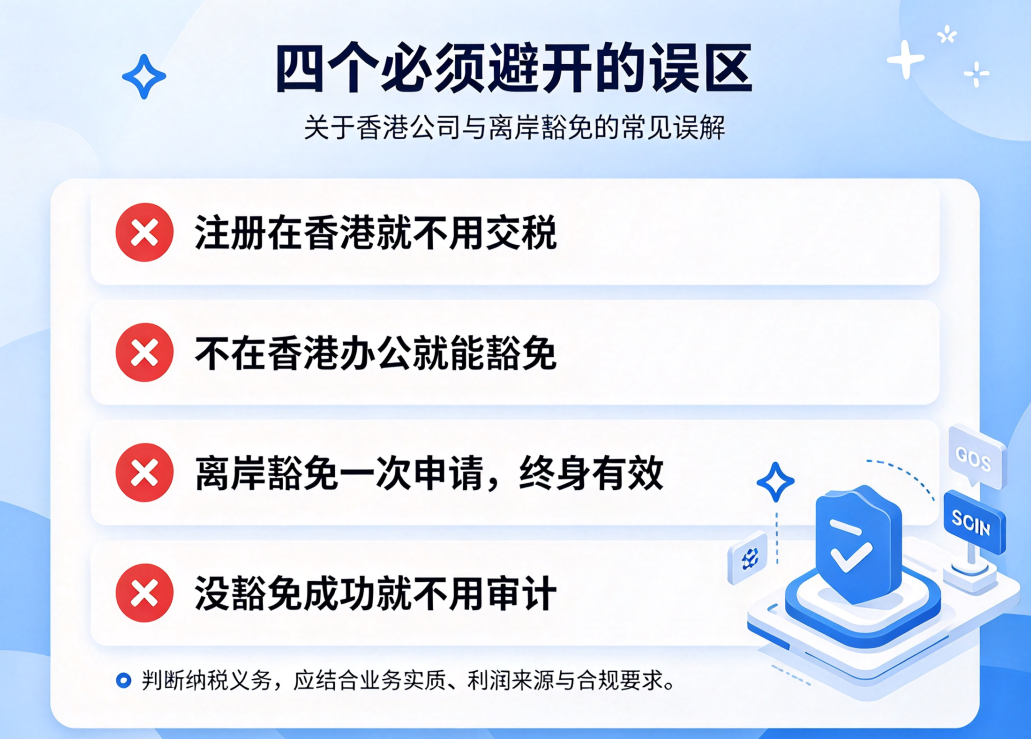
❌ "注册在香港就不用交税"
只有完全无运营、无流水的休眠公司才能零申报,且仍需出具不活动审计报告。有业务就有申报义务。
❌ "不在香港办公就能豁免"
若客户在香港、合同在港签署、货物经香港中转,任何一环落入香港,都可能影响判定。
❌ "离岸豁免一次申请,终身有效"
税务局会复查。业务模式一旦变化(比如开始有香港客户、雇了本地员工),原有豁免可能被推翻并要求补税。
❌ "没豁免成功就不用审计"
错。香港有限公司无论盈亏、无论是否申请豁免,每年都必须审计,凭证保存至少 7 年。
五、还有一层不能忘:被动收入的 FSIE
如果香港公司除了贸易,还持有境外子公司、收股息利息、收特许权使用费,就涉及外地收入豁免征税机制(FSIE)。
这类被动收入即使来源在境外,也须满足经济实质要求、持股免税或关联要求等条件,才可继续免税——否则仍可能按 16.5% 课税。
换句话说:贸易利润看"作业在哪",被动收入还要看"实质在哪"。 两层逻辑不要混。
六、回到最初的问题:它到底解决什么?
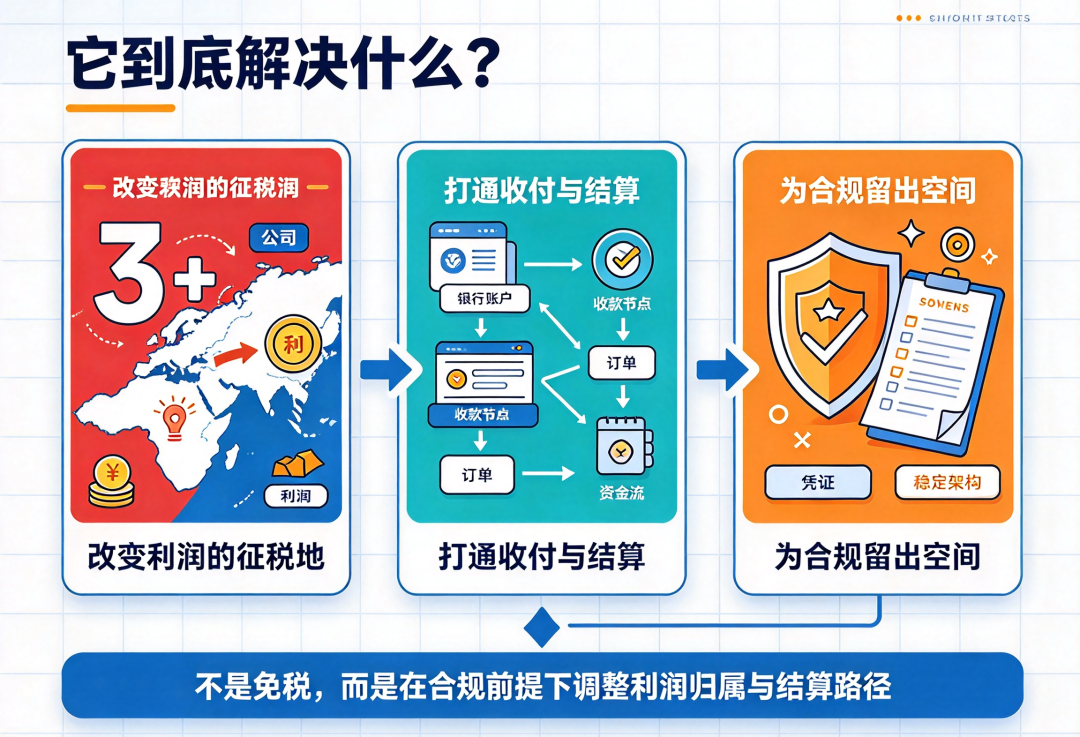
香港公司不是"b税工具",它的真实价值是:
改变利润的征税地 —— 让境外产生的利润不在内地被重复课征
打通收付与结算 —— 便利多币种、多平台资金归集
为合规留出空间 —— 只要能证明业务实质在境外,就有机会适用地域来源原则
但前提是:业务真实、证据完整、申报规范。 任何一环编故事,最后都会在税务局的问询函里露馅。
🏢 关于和创企赢财税
和创企赢财税提供香港公司注册、离岸豁免申索、做账审计、利得税申报、FSIE 合规评估、年审维护一站式服务。
我们不做"包过"的承诺,而是先帮你判断:你的业务模式到底符不符合离岸判定逻辑,证据链够不够硬。
▍ 外贸卖家想了解香港公司架构,或已有公司想做离岸豁免评估,随时来找我们「和创企赢财税」。
▍ 先算清楚能不能免、免多少、风险在哪,再决定要不要做——这样才不会白花钱。
欢迎在公众号后台留言,告诉我们你的业务模式(平台/客户分布/物流路径),我们会给出针对性判断。
*本文依据香港《税务条例》(第112章)、税务局《税务条例释义及执行指引第21号(修订本)》、GovHK 利得税税率页面等公开资料整理。离岸豁免须按个案事实判定,具体适用请咨询专业人士。*


获取最新财税知识和最新财税政策


