
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
一个老板每年都要问的问题
"我今年才做了半年账,利润还没算清楚,税务局怎么就寄来税单,让我先交一笔钱?这钱交了,年底要是亏了怎么办?"
如果你在香港开公司,这句话大概率每年都会冒出来一次。
很多老板对利得税的理解停留在"赚钱才交税",但对香港这套 "先做账审计报税、再先缴款后评税" 的节奏并不熟悉。
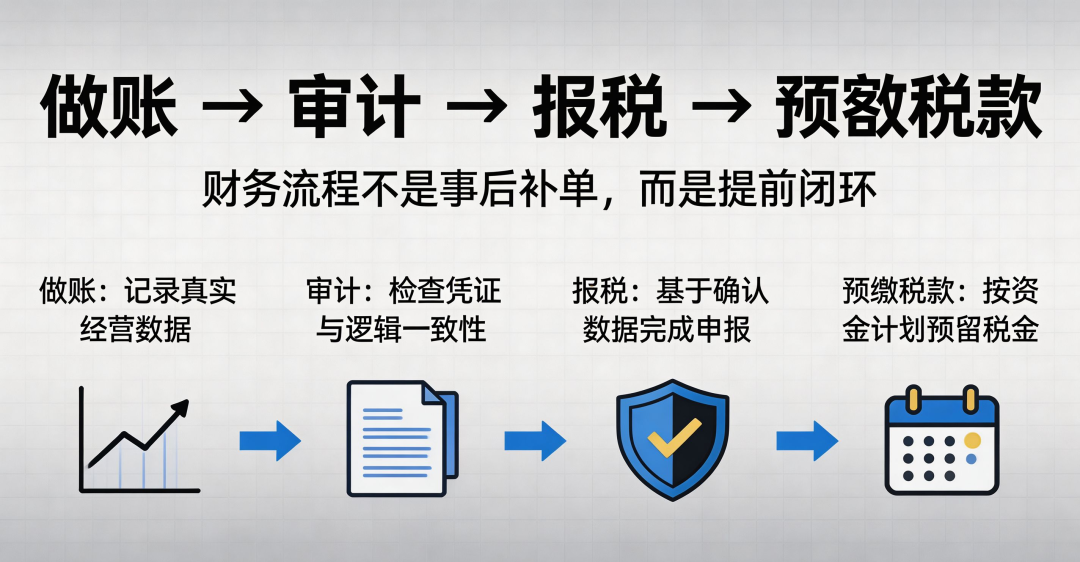
今天我们就把 做账 → 审计 → 报税 → 预缴税款 这条链理一遍,重点讲透那个最容易让人迷糊的环节——预缴税(暂缴税)。
先搞懂香港利得税的"底层逻辑"
在说流程前,得先记住香港税制的两个关键词:
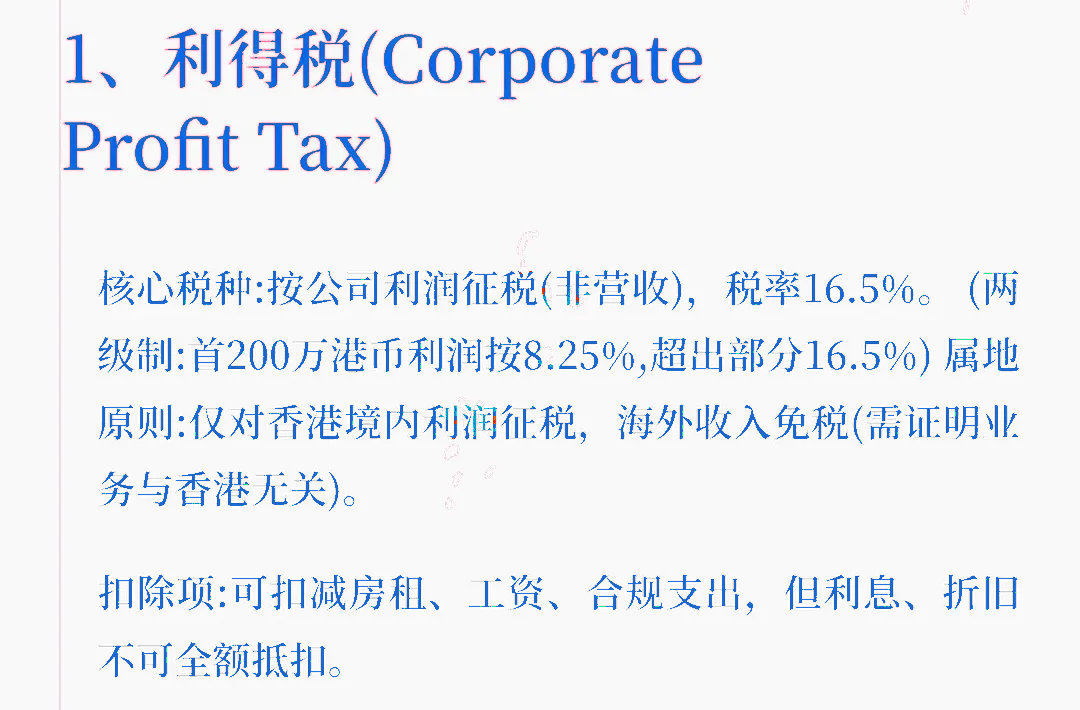
地域来源征税:只有"源自香港"的利润才要交税,海外利润有合规举证一般可豁免。
两级制税率(2018/19 年度起至今):
业务类型 | 首200w港元应评税利润 | 超出200万部分 |
法团(有限公司) | 8.25% | 16.5% |
非法团业务(独资/合伙) | 7.5% | 15% |
⚠️ 注意:同一个关联集团只有一间实体能享受首 200 万的低税率,其余实体全部按标准税率计。
另外,近年每年都有 100% 税款宽减(2025/26 课税年度上限 3,000 港元,2024/25 上限 1,500 港元)。但记住一句话:宽减只调低"最终税款",不适用于预缴税——这点后面会反复提到。
做账 → 审计 → 报税,一年怎么走
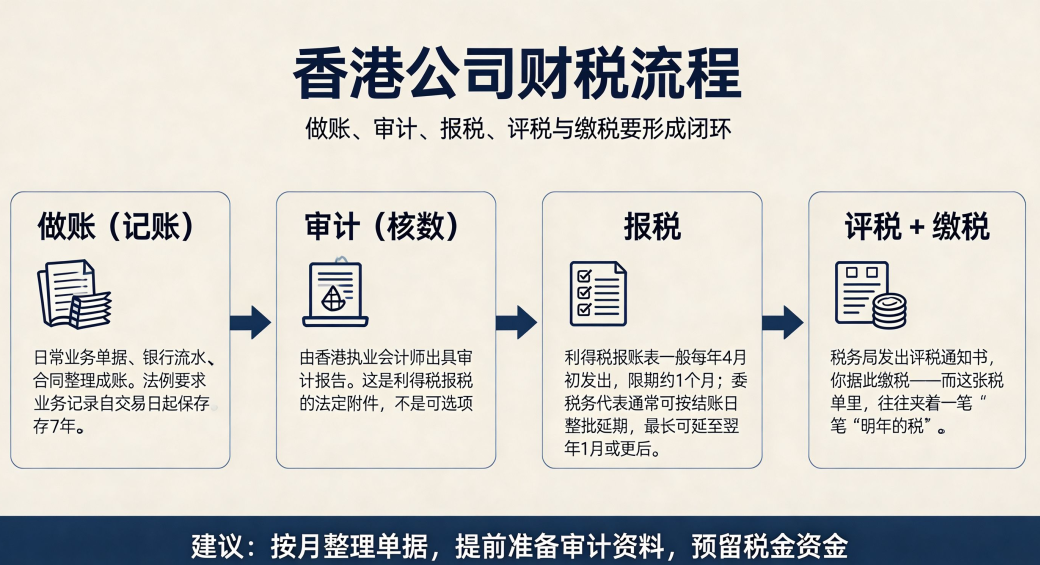
香港公司的合规节奏,通常是这条线:
预缴税到底是个什么逻辑?
这里就是今天的主角:暂缴税(Provisional Tax)。
一句话定义:税务局先按你上一年度的应评税利润,估算并征收"下一年度"的利得税。叫"先缴款、后评税"。
逻辑链条是这样的:
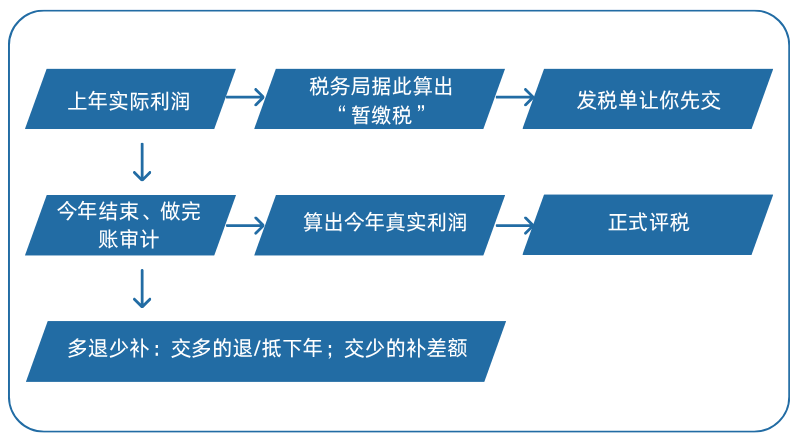
几个关键认知:
举个直观例子(法团、两级制):
去年应评税利润 30 万 → 预缴税 = 300,000 × 8.25% = 24,750 港元(税单上你要先交这笔)今年做完账,真实利润 20 万 → 今年最终税 = 200,000 × 8.25% = 16,500结果:去年多预缴了 8,250,税务局退你或抵下年预缴。
这就是"预缴"二字的含义:提前垫、事后算总账。
什么情况能"缓一缓"?——暂缓缴纳暂缴税
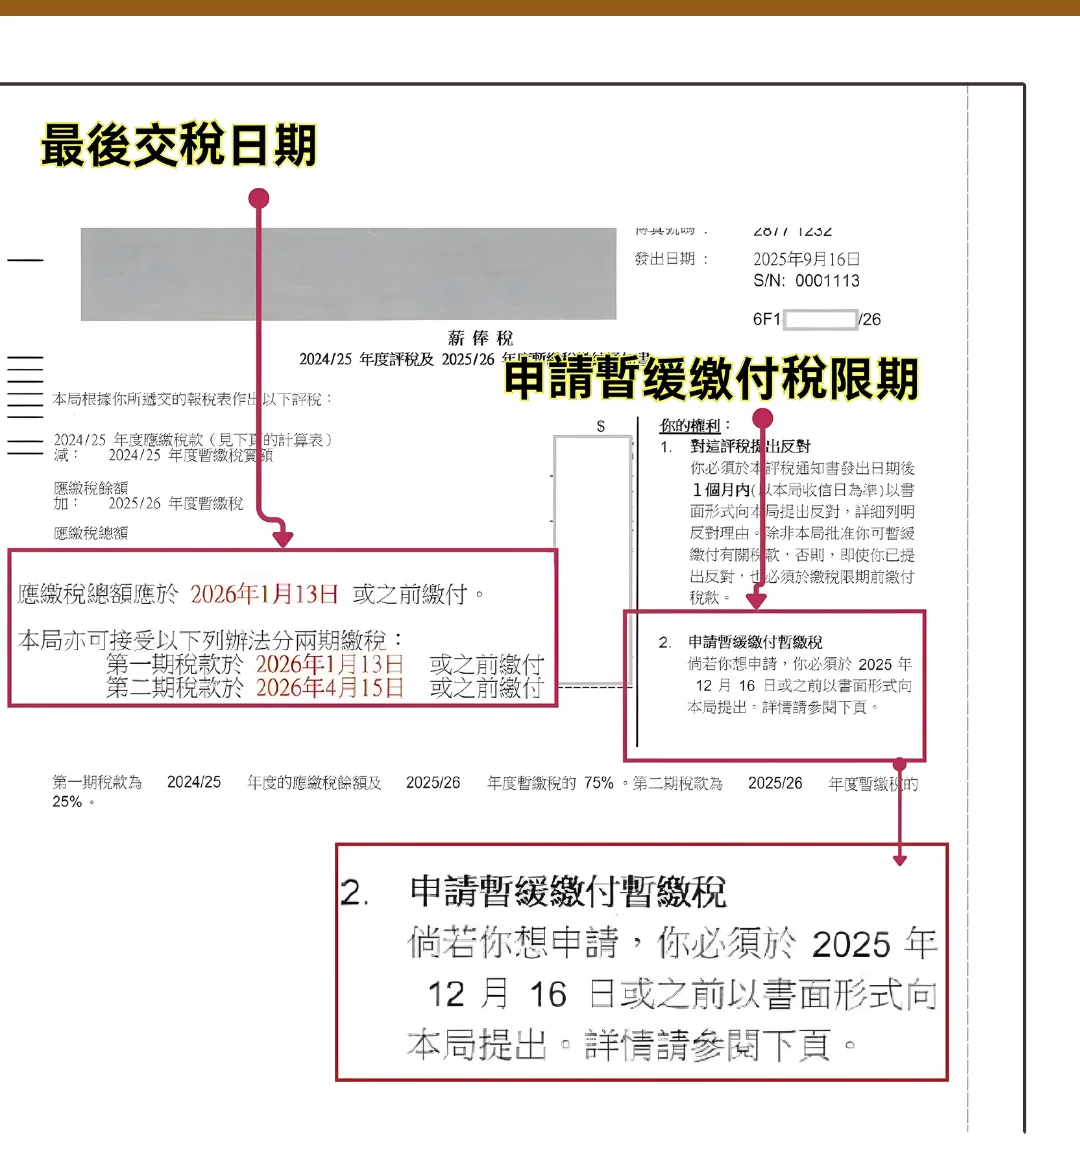
利润下滑的年份,先交去年的全额税确实肉疼。香港《税务条例》第 63J 条给了合法暂缓的口子,常见理由包括:
本年度应评税利润少于(或可能少于)上一年度的 90%;
结转抵销的亏损额被遗漏或有误;
已停止或将停止经营,且利润将下降;
已选择"个人入息课税"且可能因而少付税;
已就上年度评税提出反对。
两个硬约束必须记住:
实务提醒:暂缓不等于免交。获批只是把这笔钱延后到正式评税时再算;若最终确认仍要交,差额照样收。把暂缓当常规"拖账"手段、没实质证据,很容易被税务局盯上。
老板最常踩的 5 个坑
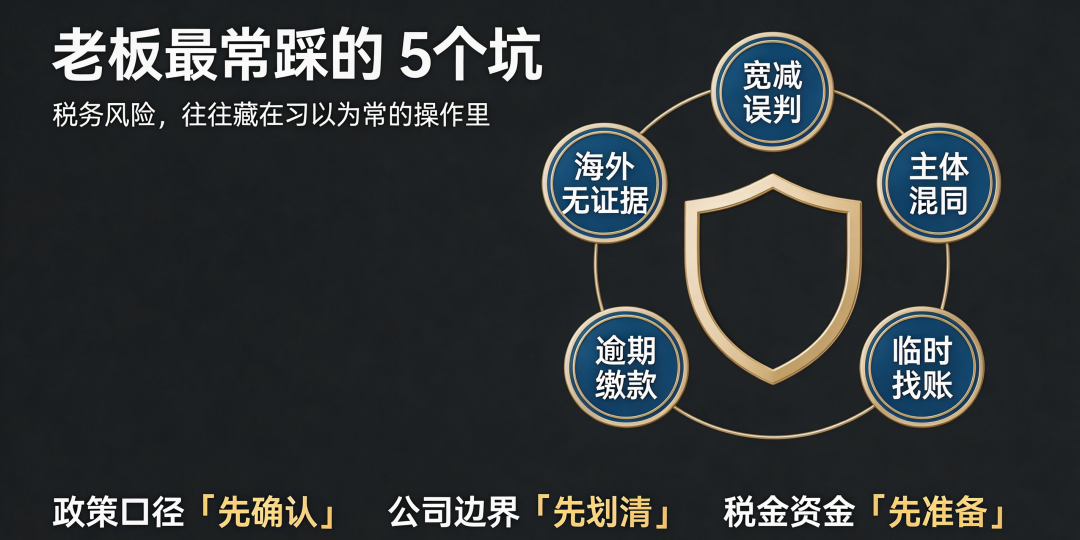
把宽减当退预缴:
宽减只减最终税,预缴照交不误。
关联公司乱用两级制:
集团里只一间能享低税率,其余按标准税率。
收到预缴单才临找账:
错过 28 天/14 天的暂缓申请窗。
逾期缴款:
到期 6 个月内未清加征 5%,超 12 个月再加 10%;获准暂缓的款项自 2025 年 7 月起按 8.25% 计利息。
海外利润没留证:
想申海外利润豁免,举证责任在纳税人,日常就要留好"利润来源地"记录。
收尾:给老板的现金流建议
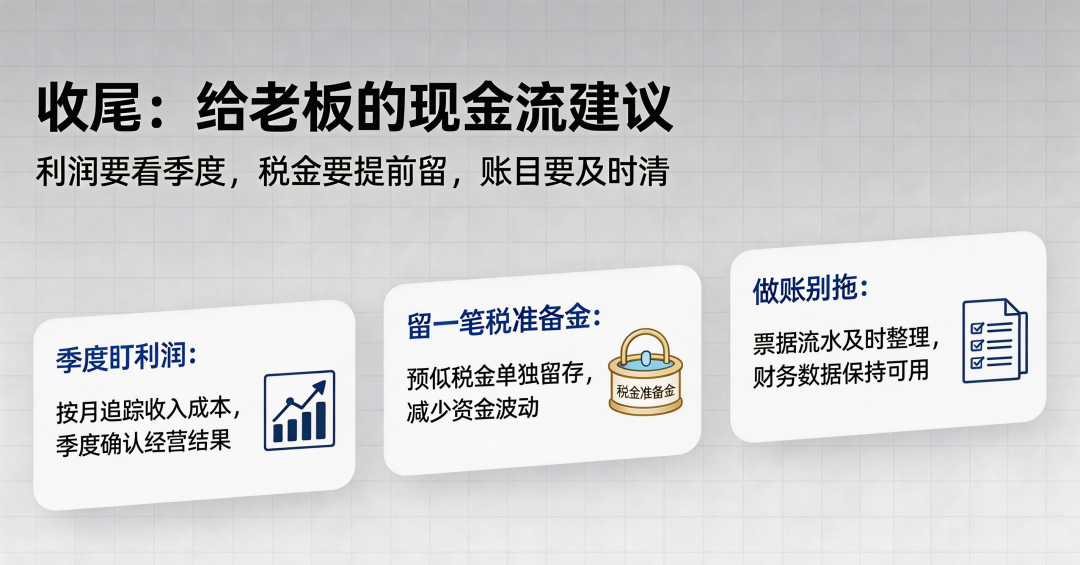
预缴税本质是"用去年的好业绩,提前为今年买单"。想不被它卡住现金流,记住三件事:
季度盯利润:今年同比掉得狠,就提前准备账目、到期立刻申请暂缓;
留一笔税准备金:年度结账时拨出约等于去年税务的资金,别挪去周转;
做账别拖:账出得早,评税通知来得早,你的反应窗口就长。
写在最后
香港税制不复杂,但"预缴"这一步是很多老板的认知盲区。把做账、审计、报税、预缴的逻辑串起来,你就不只是"按税单交钱",而是知道为什么交、交的是什么、哪些能缓、哪些必交。

本文基于香港税务局公开资料整理,仅供一般参考,不构成专业税务意见。每家公司情况不同,具体申报与暂缓申请请洽香港执业会计师。


获取最新财税知识和最新财税政策


