
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
“
一、先搞懂:CRS 到底是什么?
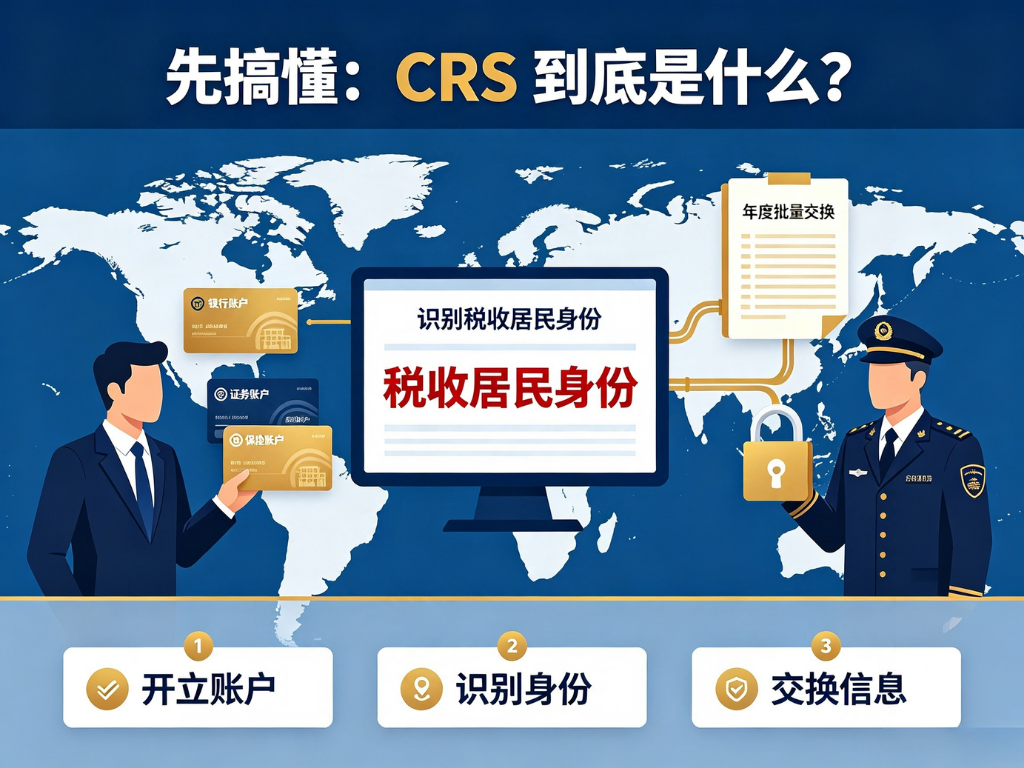
CRS(Common Reporting Standard,共同申报准则),是 OECD 在 2014 年推出的金融账户涉税信息自动交换标准。说人话就是:
你在一个国家开的银行账户、证券账户、保险账户,当地金融机构会识别你的"税收居民身份",把账户信息自动报送给本国税务局;再由本国税务局,每年批量交换给你税收居民所在国的税务局。
运行机制分三步:
境内金融机构须在每年 5 月 31 日前报送非居民账户信息。
被交换的信息包括:姓名、地址、税号、出生日期、账号、年末账户余额/净值,以及年度内的利息、股息、出售金融资产总收入等。
“
二、哪些人需要关注境外涉税合规申报?
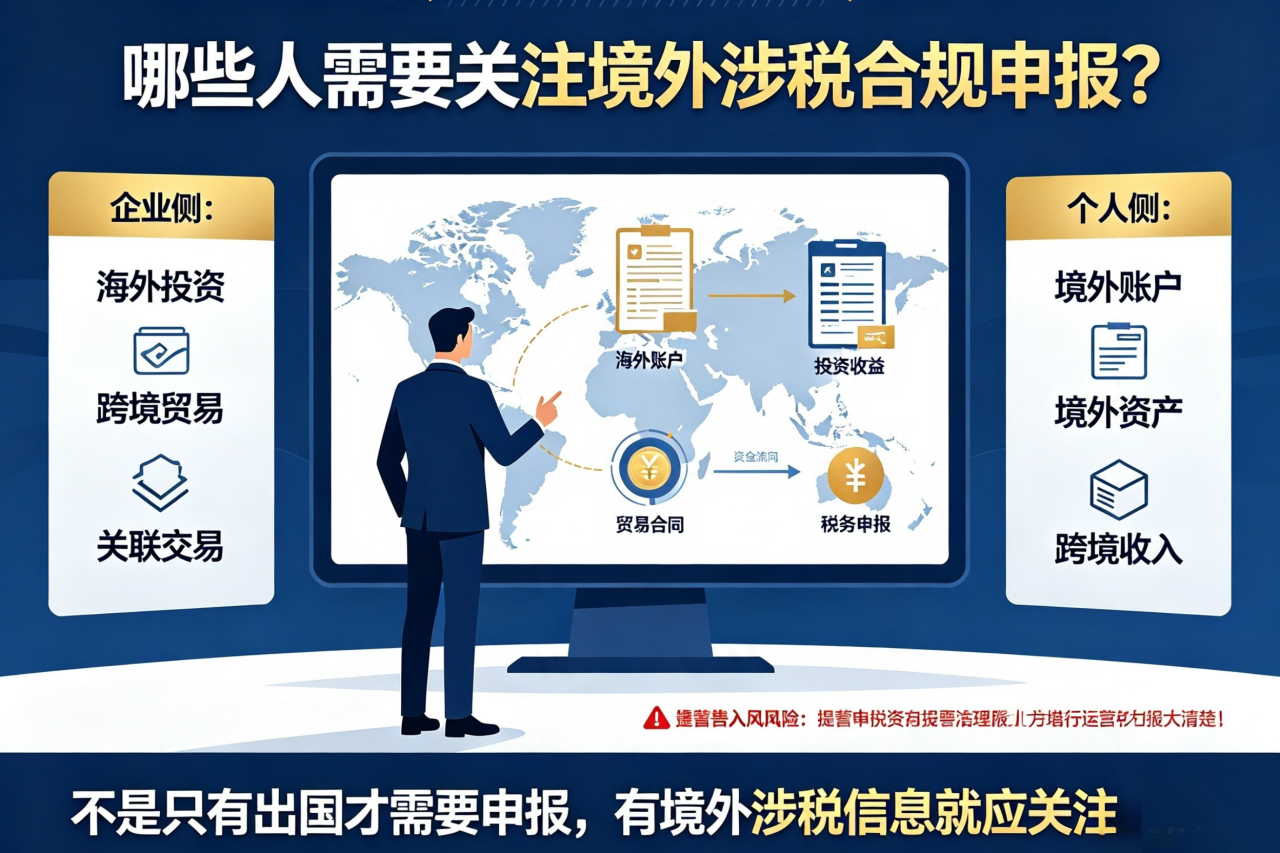
先说一个关键判断标准:
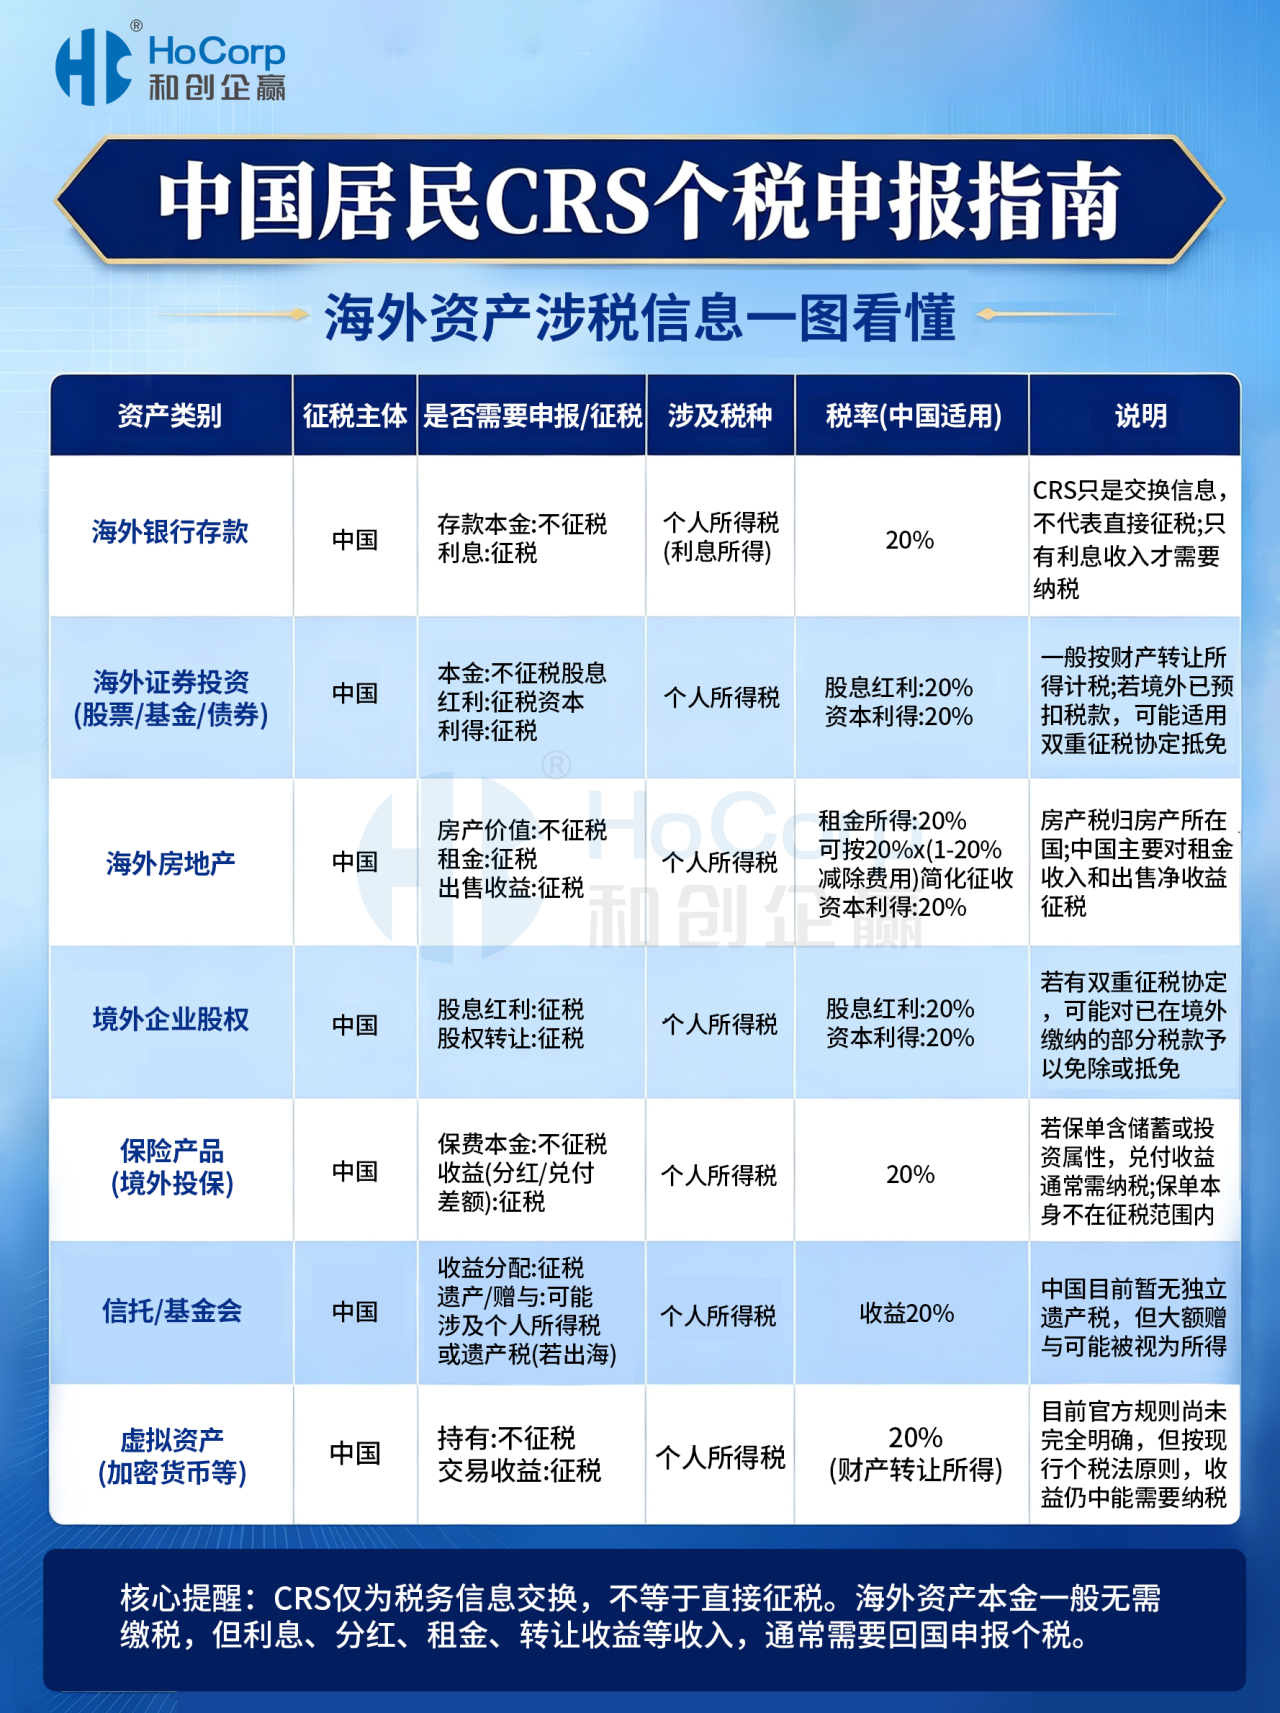
只要你是中国税收居民,且在境外有金融资产或取得境外收入,就应当把境外所得并入国内个税申报。
"中国税收居民"≠"中国国籍"。根据税法,在中国境内有住所,或无住所但一个纳税年度内居住满 183 天的个人,通常即构成中国税收居民,须就全球所得纳税(无住所但满 183 天且连续不超过 6 年的,仅就境内来源及境内支付/负担的境外所得纳税)。
下面这几类人,是当下最需要重视的:
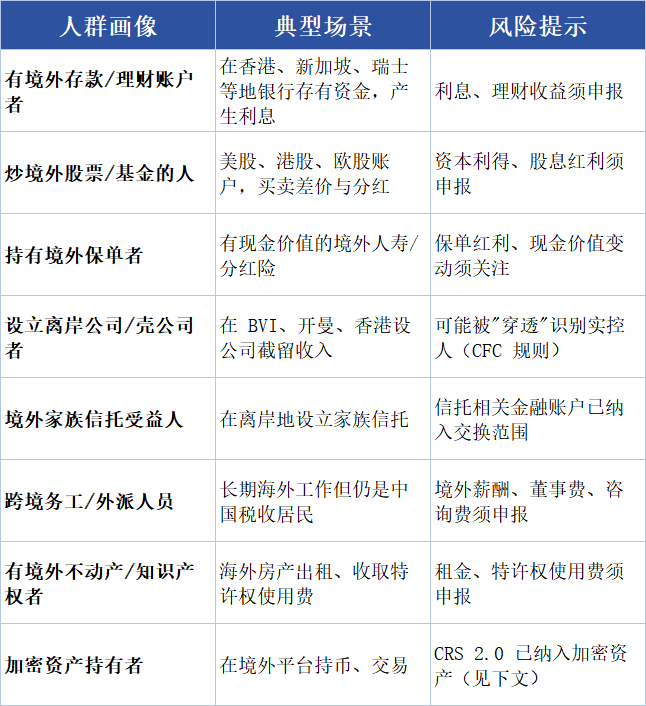
两个常见误区要澄清:
❌ "我拿的是外国护照,就不是中国税收居民"——错。税收居民看居住和联系地,不看国籍。
❌ "钱没汇回国内,就不用申报"——错。中国税收居民取得的境外收入,实现时即应申报,与是否汇回无关
“
三、不申报,后果有多严重?
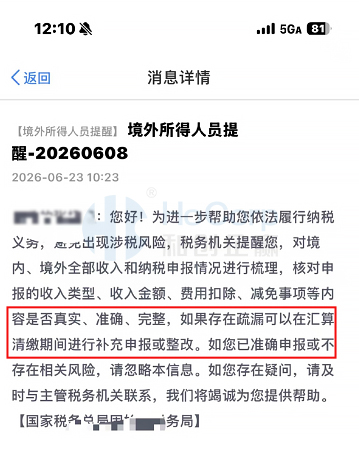
很多人抱着"税务局不知道""不通知我就不用报"的侥幸心理。但 CRS 数据会直接和你的个税申报记录自动比对,一旦对不上,风险是层层递进的:
真实案例(据公开报道):
2025 年 3 月,湖北、山东、上海、浙江四地税务机关公告,4 名居民个人境外收入未申报,最高补缴 141.3 万元;
2025 年 11 月,北京、广东、福建、四川、深圳、厦门六地公告,6 名居民个人未申报境外收入,最高补缴达 698.7 万元;
一名广州居民在境外银行存 30 万美元未申报,被约谈后按 20% 税率补税,并加收两千余元滞纳金。
“
四、为什么现在"风声突然变紧"?
法律授权其实早就有了,变化的是执法能力和执法意愿:
提示提醒 → 督促整改 → 约谈警示 → 立案稽查 → 公开曝光,宽严相济,但拒不配合会迅速升级;
业界普遍把 2025 年视为"CRS 驱动的实务征税元年"。2026 年以来,大量有海外账户的用户在个税 APP 收到弹窗,税务总局也在新闻发布会明确将利用 CRS 数据加强监管。
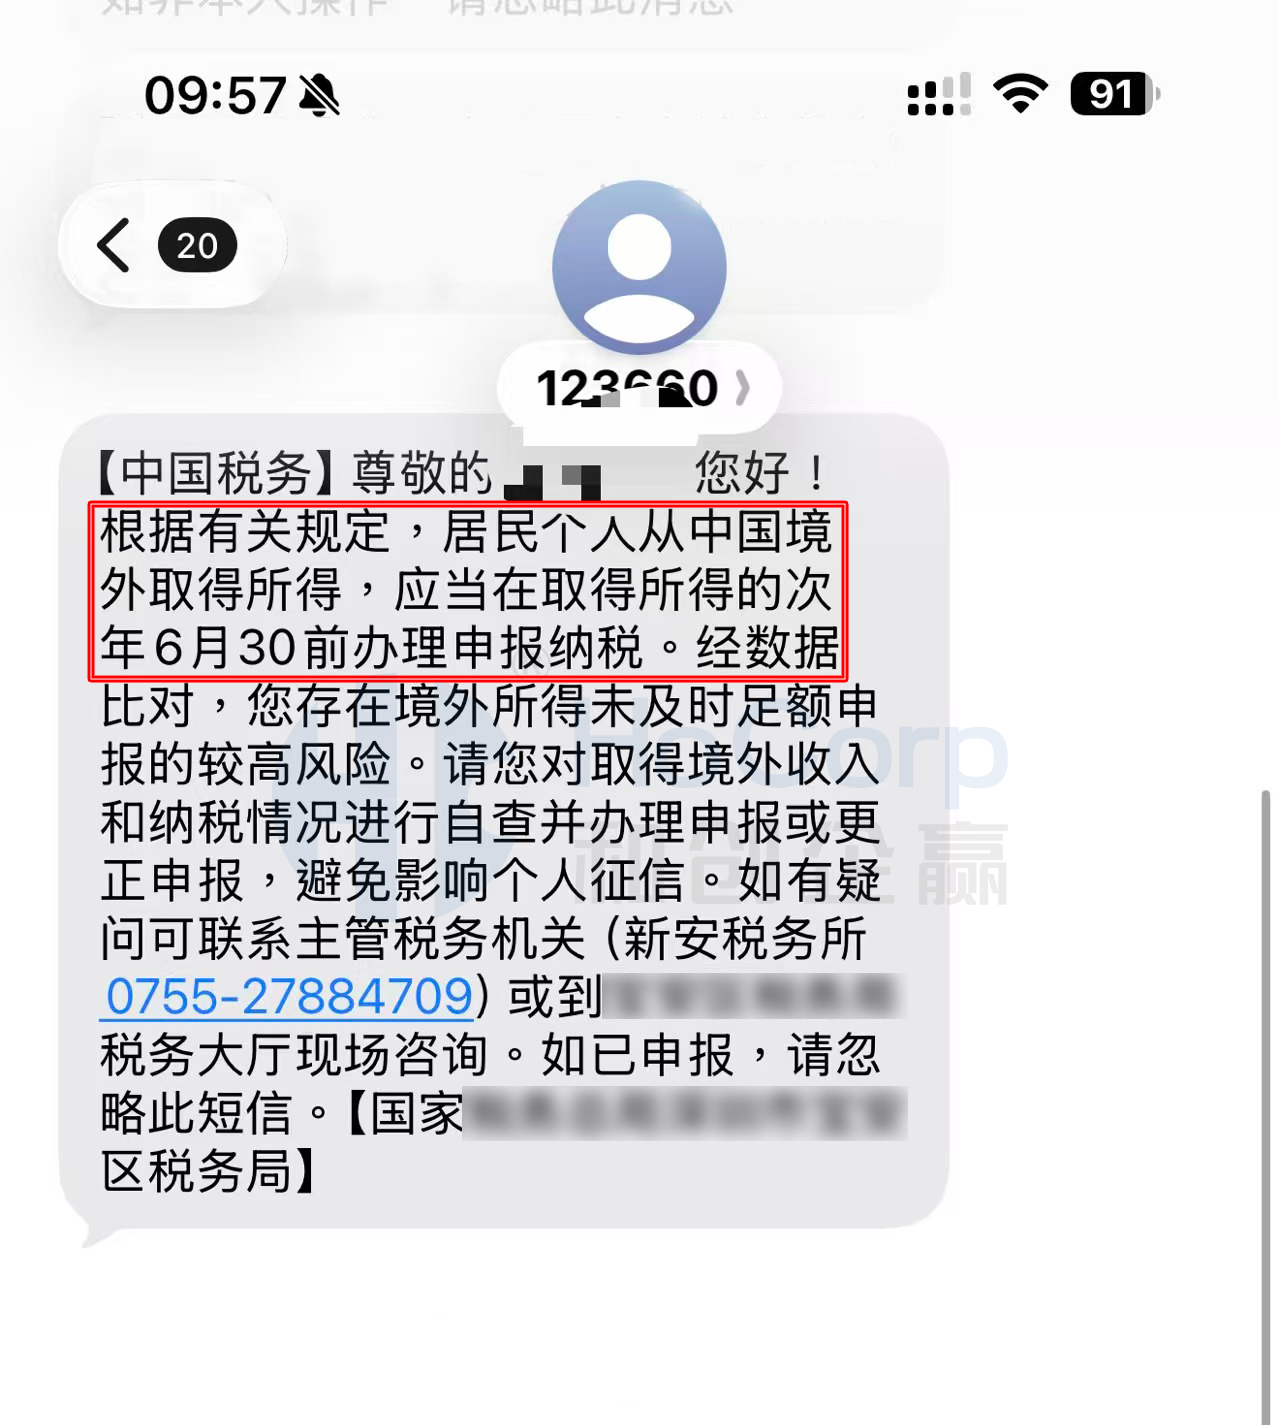
关键窗口期:每年 3 月 1 日—6 月 30 日的个税汇算清缴期,是自查与补报的黄金窗口;6 月 30 日之后,容忍度明显下降。
“
五、拓展认知:CRS 2.0 来了,加密资产也被盯上
OECD 在 2023 年发布 CRS 修订版(俗称 CRS 2.0),两大变化正在全球落地:
加密资产纳入申报
通过《加密资产报告框架》(CARF),比特币、稳定币、NFT、STO 等将被纳入交换范围。开曼、BVI 已生效,香港、新加坡、阿联酋等预计 2027—2029 年陆续首次交换。
禁止"选择性申报"税收居民身份
通过《加密资产报告框架》(CARF),比特币、稳定币、NFT、STO 等将被纳入交换范围。开曼、BVI 已生效,香港、新加坡、阿联酋等预计 2027—2029 年陆续首次交换。过去可依据税收协定的"加比规则"择一申报,新规要求多重税收居民身份须向所有相关辖区全面报送,不再允许挑一个低税地"报一个"。
穿透识别更复杂架构
金融机构须标注账户控制人/权益持有人的具体角色,境外家族信托、多层公司的实控人更易被穿透。
这意味着:未来三年是 CRS 2.0 集中落地的关键期,金融资产 + 加密资产的跨境透明化将进入全方位新阶段。
“
六、给相关人群的三条合规建议
税务确定性,不再来自结构的复杂,而来自透明度、文件完备,以及与规则的早期对齐。
“
结语
CRS 不是要"清算"谁,而是把跨境征税从"纸上义务"变成了"日常征管"。对持有境外资产、取得境外收入的人群来说,这与其说是风险,不如说是一个及时调整的窗口期——主动合规,成本可控、干扰最小;被动观望,代价只会越来越高。


获取最新财税知识和最新财税政策


