
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
一、先把时间线摆清楚
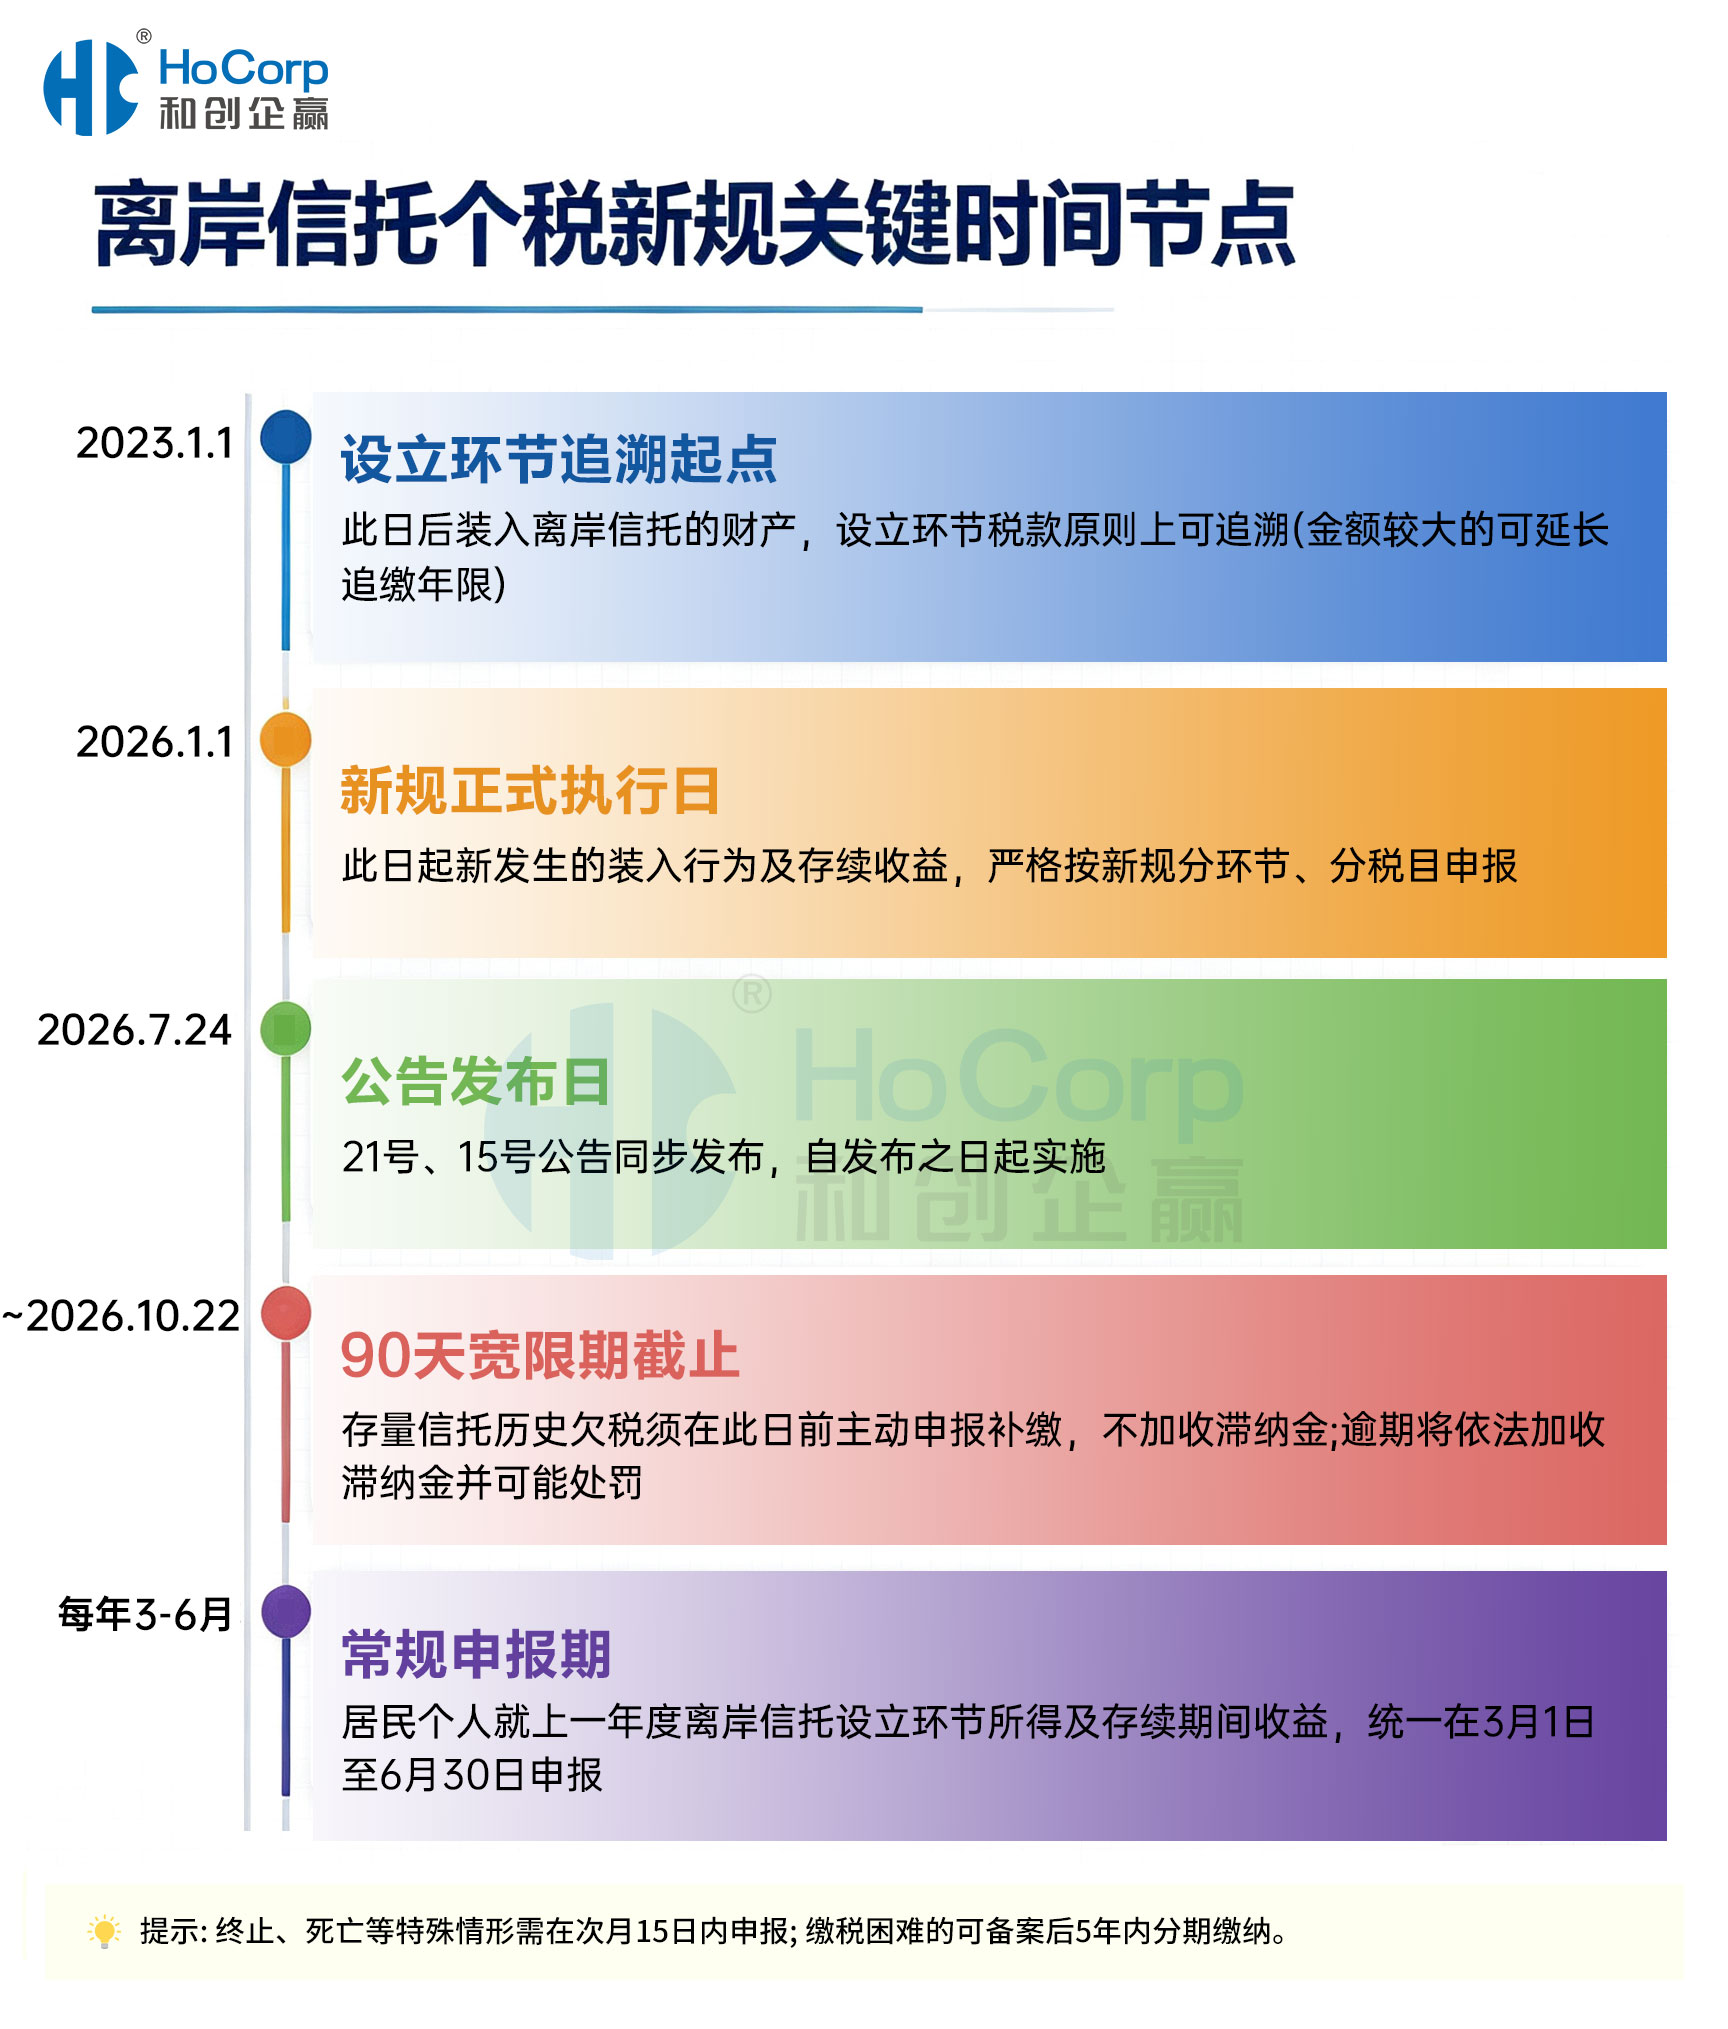
2026年7月24日,《财政部 税务总局关于离岸信托个人所得税有关事项的公告》(2026年第21号)落地,同时为存量安排留出了90日申报缴纳窗口。按这个日期起算,90天在10月下旬已经走完。
现在的时间坐标,是三个日期:
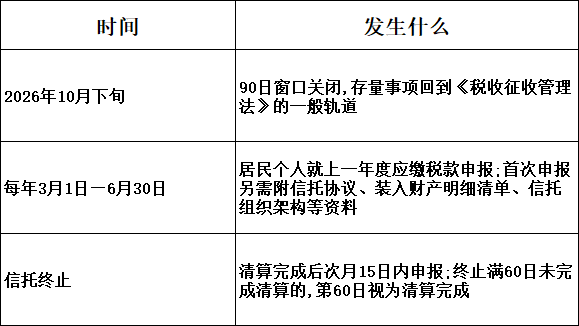
过去大家对离岸信托的印象是"设完就放着"。新规改动最大的地方,不是某个数字,而是把"信息必须每年出现一次"写进了制度——从一次性判断,变成一项年度义务。
所以现在再讨论"要不要报",已经不是选择题。
二、三个环节,分别怎么算
21号公告把"设、存、终"三段打通。下面三个例子中的数字均为假设,仅作演示,不代表任何真实案例。
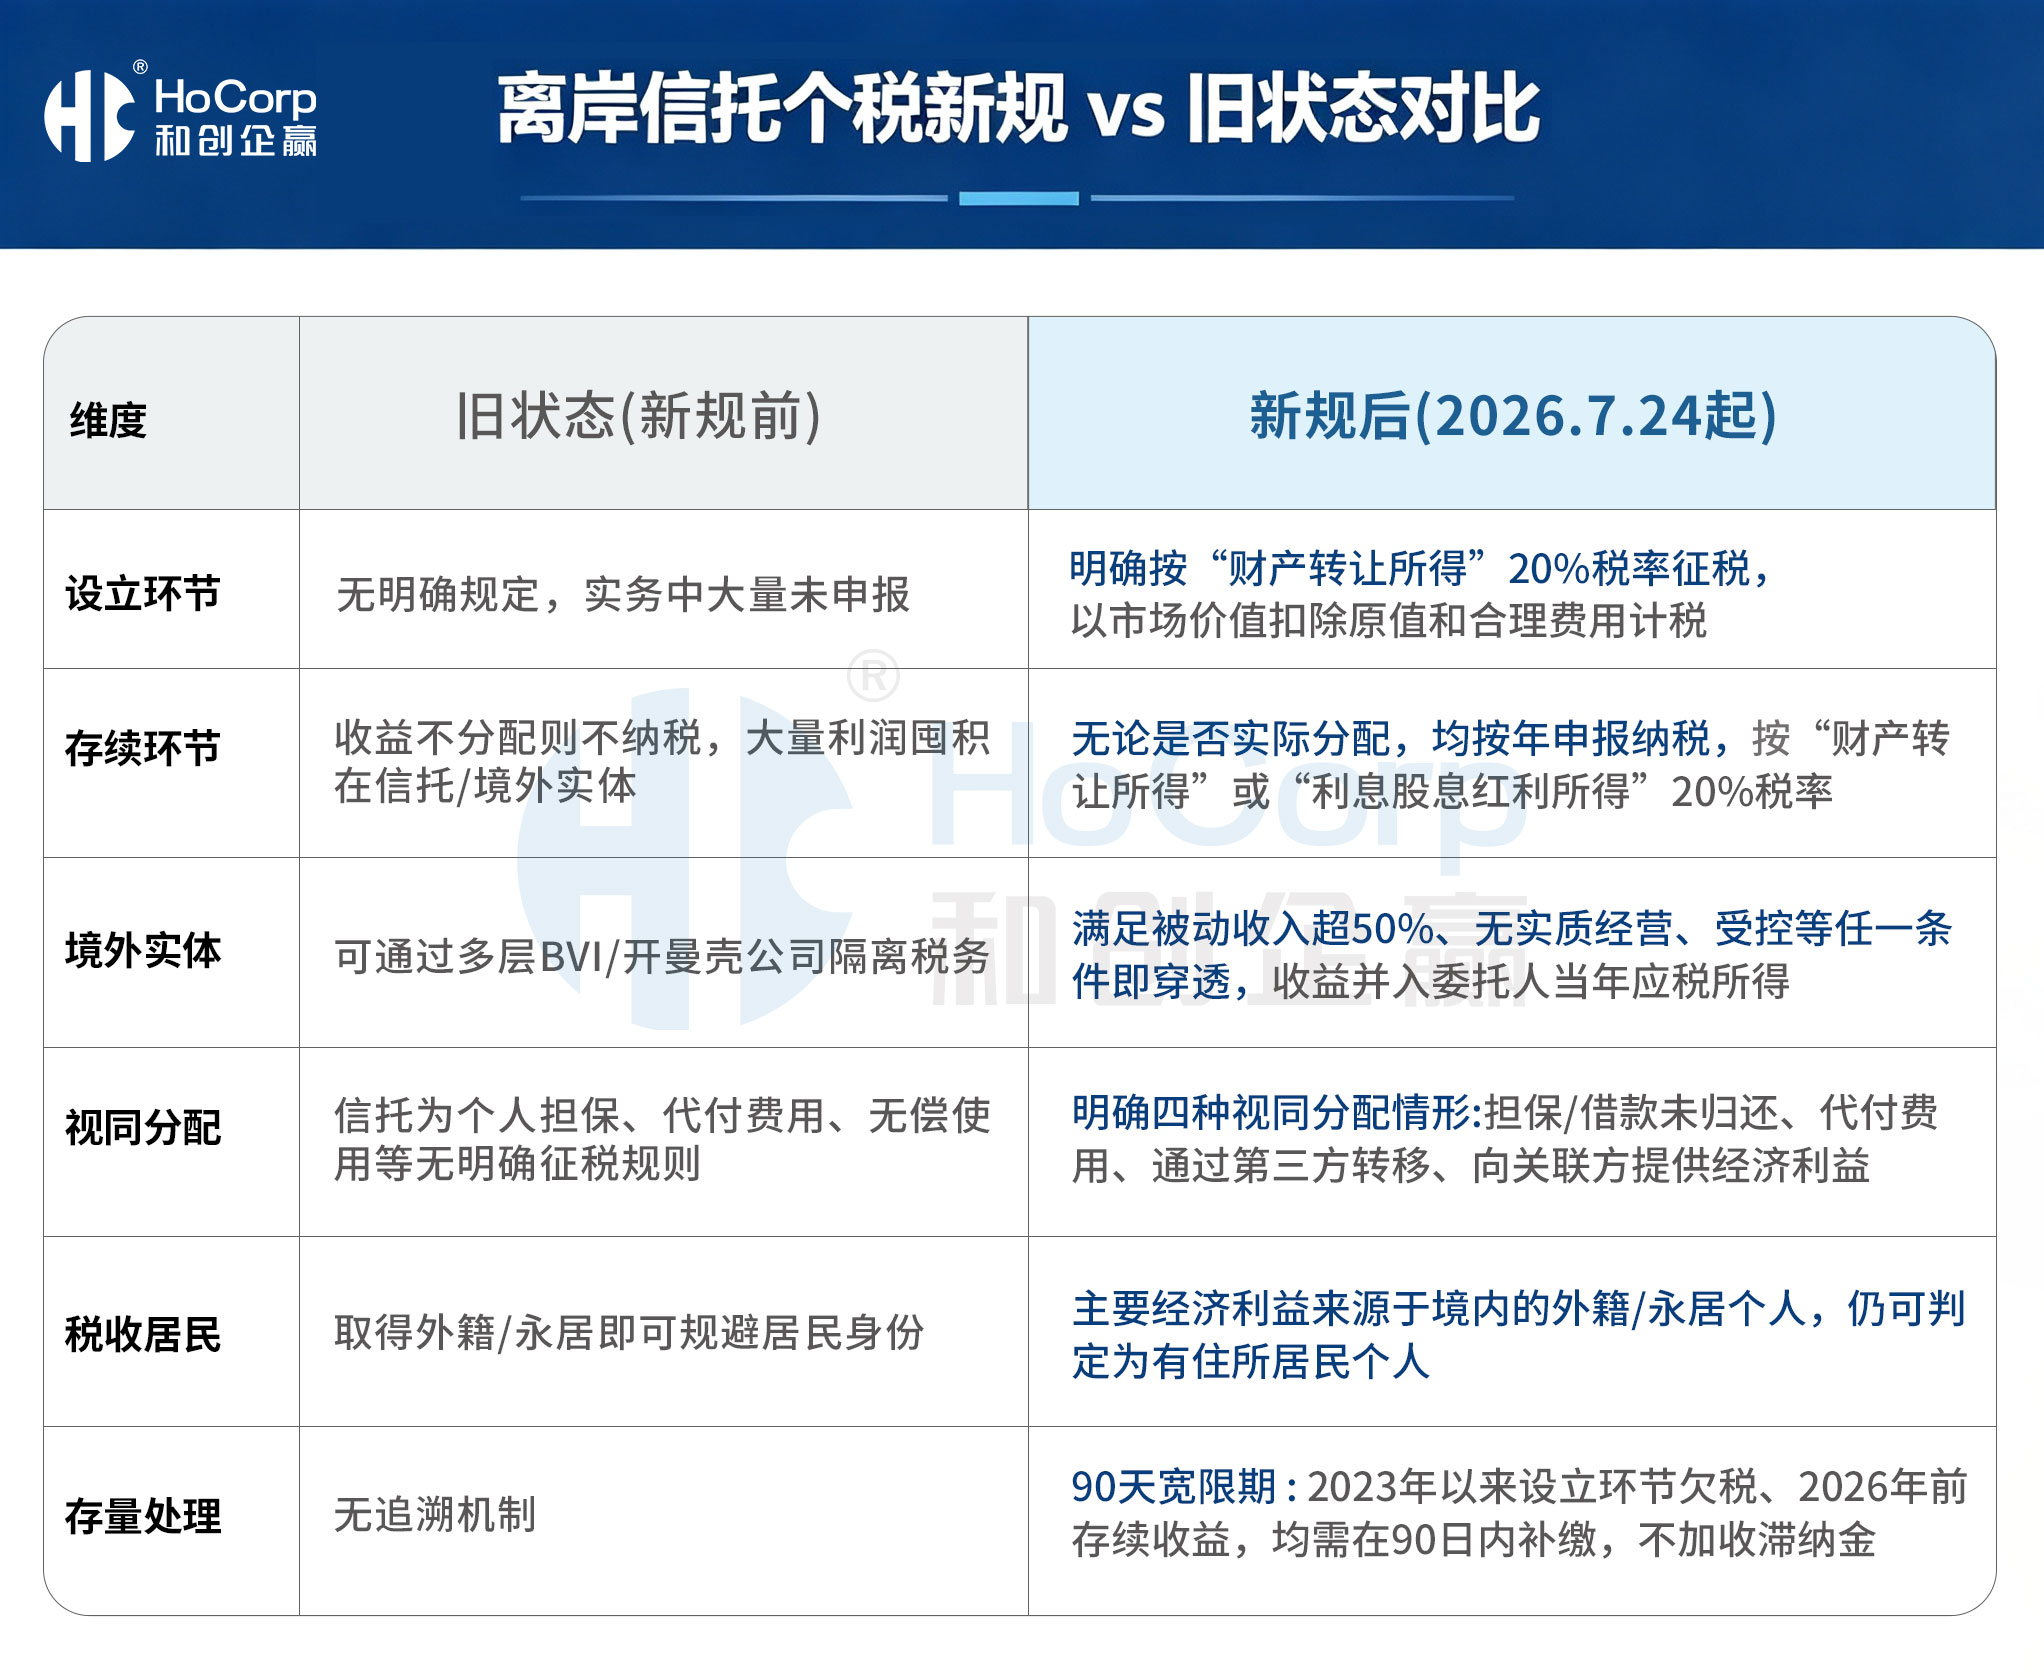
(一)装入环节:按"财产转让所得"计税
个人把财产装入离岸信托,属于个人所得税应税事项,以装入时财产的公允价值减除财产原值为计税依据。
这个环节真正的难点不是算差额,而是原值凭证。出资证明、受让合同、付款流水缺一环,整个计算都会走样,而且原值在后面还要反复用到。
(二)存续环节:分不分配,都要计入
信托存续期间产生的收益,不区分是否实际分配,都要在当年计入并申报。对2026年1月1日前的历史收益,公告给出了集中处理口径:不区分所得项目,统一按"利息、股息、红利所得"打包计算。
(三)终止环节:清算完成后申报
信托终止的,在清算完成后次月15日内申报。此时原值已在装入环节重置为当时的公允价值,清算时以此为扣除基数;此前已申报过的收益,在实际分配时不再重复计算;境外已就同类所得缴纳的税款,可以依法抵免。
三个环节串起来,才叫"全周期"。它不是设的时候算一次就结束,而是每一年的3月到6月,都要出现一次。
三、为什么香港信托架构感受最明显
同样一部公告,为什么香港的信托公司、家族办公室和私行感受最强?三条线在同时起作用。
第一条,普通法信托的"分立"逻辑。
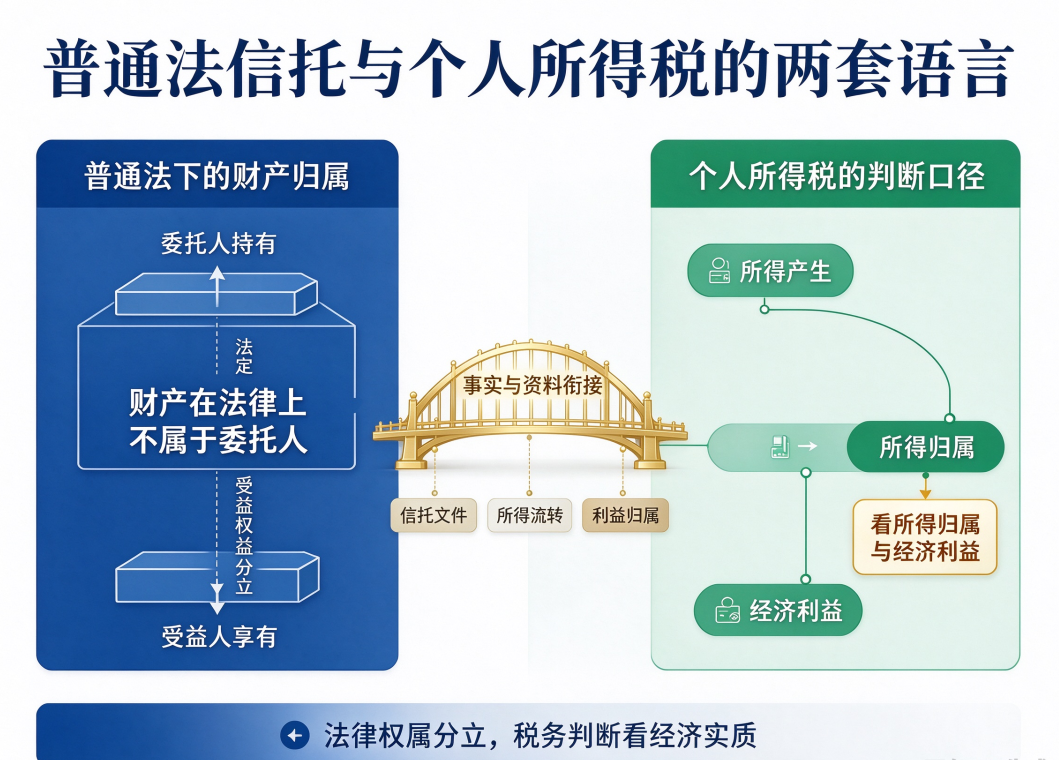
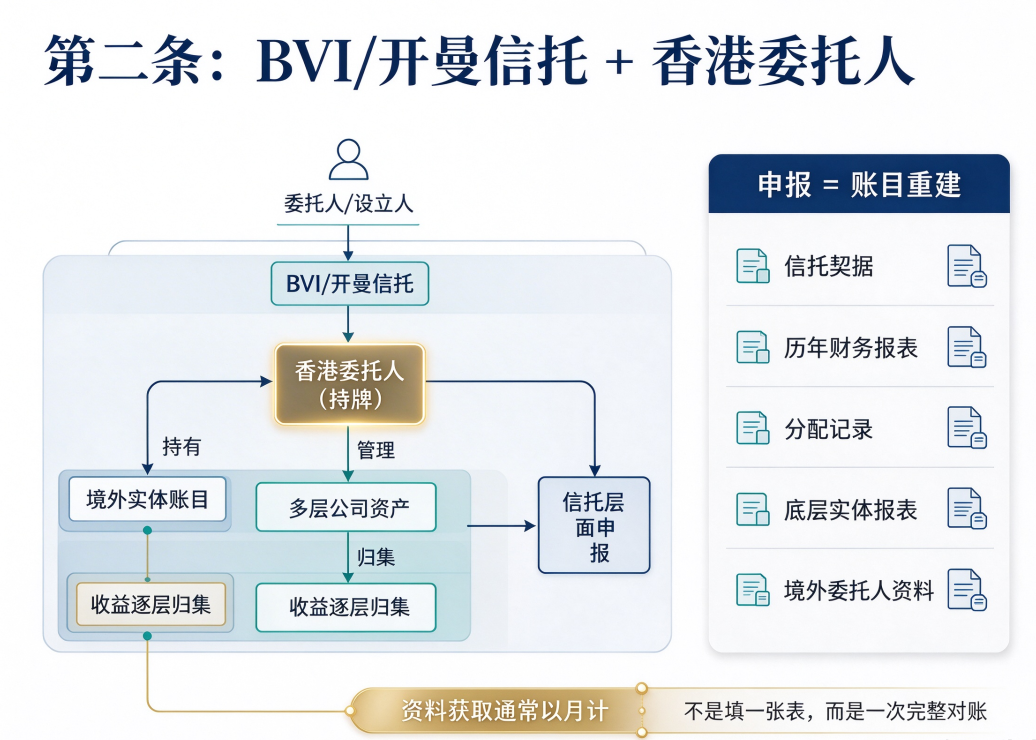
第二条,"BVI/开曼信托+香港受托人"的典型结构。
第三条,CRS的信息回流。
四、四个最常见的误解
误解一:"没分配,所以不征税。"存续期间的收益以是否产生为准,不以是否分配为准。没有到受益人账上,不等于没有发生。
误解二:"换个受托人,等于重新开始。"受托人变更不改变信托的连续性。历史年度的义务、已重置的原值、已有的资料链条,都跟着信托走,不会因为换了一家机构而清零。
误解三:"受益人是非居民,与我无关。"委托人装入财产、信托取得收益,义务在委托人这一侧;受益人的身份,解决不了委托人自己的申报问题。
误解四:"90天过了,就不用管了。"窗口关闭,只是"不加收滞纳金"的待遇结束了,申报义务本身并没有消失。逾期未申报的,按征管法加收滞纳金;构成偷逃税的,还要面临罚款。
五、还没申报的,补救路径有四步
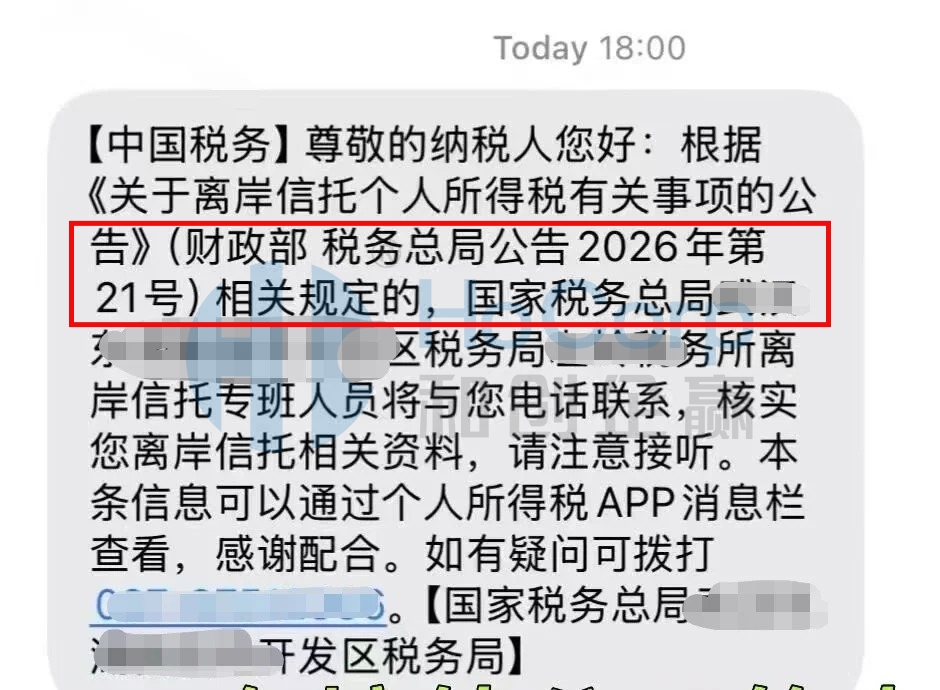
第一步,主动补报, 越早越好。主动补报与被动发现,在程序和处理结果上不是一回事。
第二步,资料重建。 从受托人处调取契约、历年报表、分配记录和底层实体报表;原值凭证不完整的,尽快用评估报告、合同、付款流水补齐证据链。资料不完整的,税务机关可以转请专业机构评估财产价值。
第三步,申请分期。 因困难不能按期缴纳税款的,经向税务机关备案,可以在5年内分期均匀缴纳。需要留意的是,这项安排针对的是当期税款;窗口内补缴的存量税款,要一次性缴清,资金需要提前调度。
第四步,让专业意见先介入。 涉及多层架构、身份认定、跨境抵免的,建议由税务师事务所先出计算口径,再算数字。顺序反了,后面全是返工。
还有一句必须说清楚:税收居民身份的认定涉及"有住所"等实质判断,取得境外身份并不当然改变居民身份,不能用"换了身份就换了规则"来简化。
七、有需要,找和创企赢财税

规则切换的时候,专业陪伴的价值最实在。和创企赢财税深耕香港及海外市场,围绕跨境财富与合规需求提供服务:
有全球架构搭建、香港注册开户、200+国家地区注册、香港秘书地址、海外财税合规、香港身份规划、国际商标和ODI备案等等
如果您手里有离岸信托或海外资产,对补报安排、资料准备、香港架构有疑问,欢迎随时联系我们——有需要,找和创企赢财税,我们陪您把这一步走稳。


获取最新财税知识和最新财税政策


