
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
11 月 4 日,香港立法会三读通过《2026 年税务(修订)(加密资产申报框架及经修订的共同汇报标准)条例草案》。多数解读落在「监管加密资产」——牌照、合规、托管。分量不在这里。
它改的不是监管口径,是信息流向。2027 年起,香港的加密资产服务提供者要按框架收集客户资料;2028 年起,税务局拿这些资料与伙伴辖区交换。香港平台上的账户,第一次可能以「税务信息」的身份出现在另一个辖区税务局的桌上。
这不是合规问题,是信息问题。
一、时间表
草案 5 月 22 日刊宪、11 月 4 日三读通过。一套条例、两个标准:经合组织(OECD)2023 年公布的加密资产申报框架(CARF),以及对共同汇报标准(CRS)的修订。
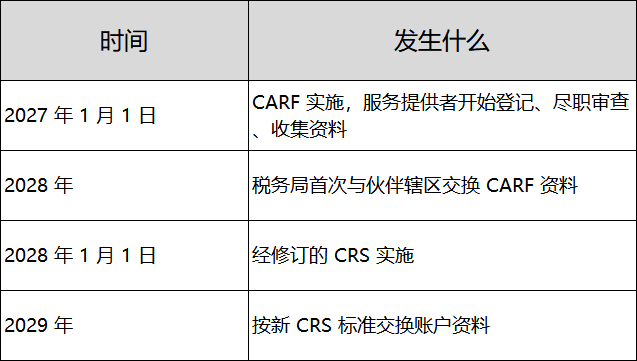
香港从 2018 年起已按 CRS 每年交换财务账户资料,机制跑了八年。CARF 不是新建机制,是往这套机制上增加一条新管道。交换按互惠原则、以资料保密与安全为前提;税务局将发布指引,并已成立专责小组。
二、差别在「谁去问」
真正的差别不是「一个管钱、一个管币」,而是申报链条上多了一环人。
CRS 的链条是:客户 → 财务机构(银行、券商、基金)→ 税务局 → 伙伴辖区,前提是「有账户」。加密资产却可能全程不经过任何财务机构。
CARF 把申报加密资产服务提供者(RCASP)拉进链条:凡以业务形式、为或代客户促成兑换交易的都算,包括作为对手方、中介或提供平台——自营买卖的经销商、ATM 营运商、做市交易所、经纪商、认购后分销的实体。
链条变成:客户 → 服务提供者 → 税务局 → 伙伴辖区。多出的这一环就是要害。须报三类交易:法币与加密资产的兑换、加密资产之间的兑换、加密资产的转移(含外部钱包地址),报按资产类别汇总的年度数据,不是逐笔流水。
三、三类人
平台、托管方、经纪商:先看自己算不算。落入任一情形即受约束——香港税务居民;在港成立并有责任就自身收入报税;从香港受管理的实体;在港有常设营业场所。准则按层级适用,避免重复申报。
登记须在首次符合关联规则的下一个公历年 1 月 31 日前完成,零申报也要登记。核心动作是取得客户(及实体客户控权人)的自我证明并确认合理:新客户开户时取得,既有客户须在 2027 年内完成。罚则跟着客户规模走——未做尽职审查等按每名用户 1,000 港元计,以较高者罚 1 万港元为准。
资管与家办:多数不是服务提供者,但两条风险绕不开。
一是你可能是平台的「客户」:实体通过香港平台持有加密资产,若属被动实体(控股公司、投资平台),平台会穿透看控权人——最终受益自然人的姓名、地址、居留辖区、税务编号都会进入申报范围。家族信托与多层离岸架构最容易在这里出问题:不是结构不合法,是背后的信息从未被整理成可申报的形态。
二是 CRS 同步扩容:数字财务产品纳入范围,并新增「是否已取得有效自我证明」「控权人角色」「新户或旧户」等字段——税务局不再只问账户有多少钱,还问你凭什么认为他是这个辖区的居民。
个人投资者:申报义务在服务提供者身上,个人不必提交报表。但自我证明是你签的——明知或罔顾实情提供误导资料属独立罪行;多个辖区须全部披露;被交换不等于结论已定,交换的是身份与金额,不是税额计算。「我算不算申报对象」取决于你的居民身份、平台是否落入香港关联规则、该平台是否已与你所在辖区建立交换关系——只能给标准,不能下结论。
四、成本在数据
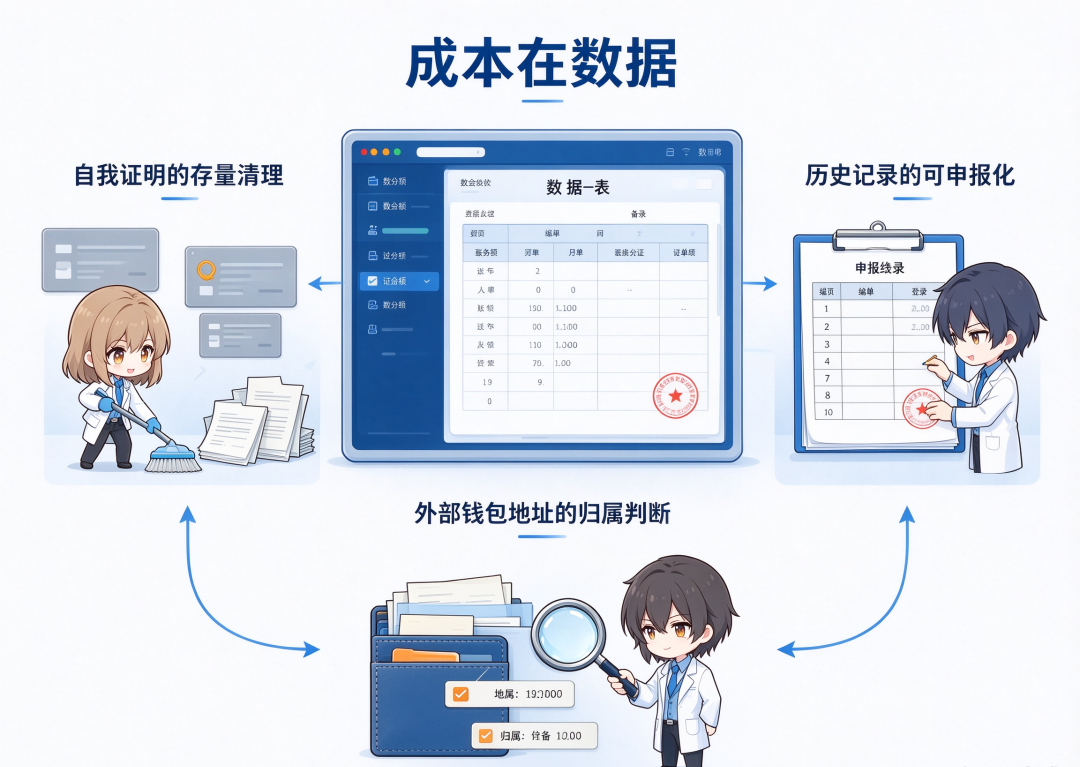
系统改造、报表填报都能外包,难的是三件:
自我证明的存量清理——既有客户要在十二个月内逐份找回、核对、处理拒答与矛盾,跨境客户与信托架构最慢。
历史记录的可申报化——报表要的是按资产类别汇总的宗数与总额,原始数据却是一串事件:链上转账、内部划转、跨产品兑换。映射规则得自己定义,且在被问之前能自证。
外部钱包地址的归属判断——须申报,但「这个地址属于谁」常不可直接判定。能做的是建立合理的判断与记录流程,而不是假装能看穿链上交易。
三件事都是把业务记录变成结构化数据,须在 2027 年内完成。门槛不在愿不愿意合规,在来不来得及。
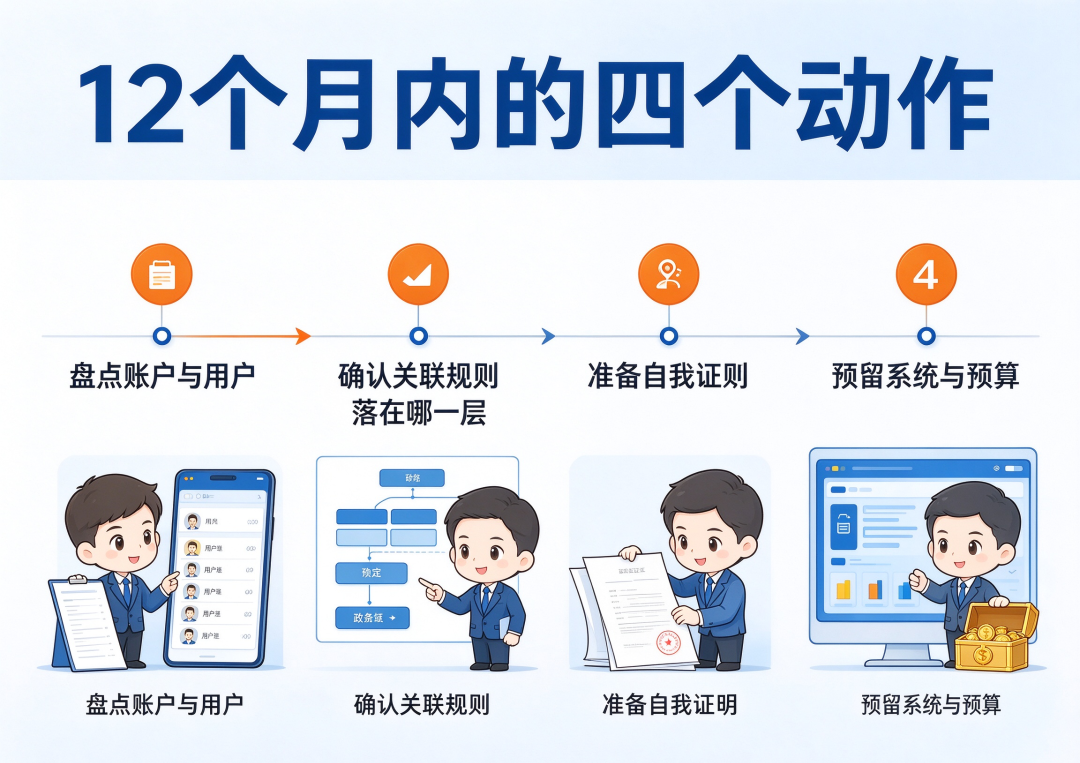
五、12 个月内的四个动作
盘点账户与用户:多少客户是香港税务居民、多少是实体(其中多少属被动实体需穿透)。做不出来的部分即缺口。
确认关联规则落在哪一层:香港子公司、新加坡母公司、开曼控股、BVI 实体,谁在港成立、谁从香港受管理、谁在港有营业场所。判断一错,申报全部归错主体。
准备自我证明:客户端的表格与流程(含控权人识别),加内部规范——什么算合理、情况变化如何重新取得、拒答怎么处理。别把十二个月用成最后三个月。
预留系统与预算:映射规则、报表生成、与现有 CRS 流程的衔接。若委聘第三方代为履行,它本身也在责任范围内,别只看报价。
六、更早到期的那件事
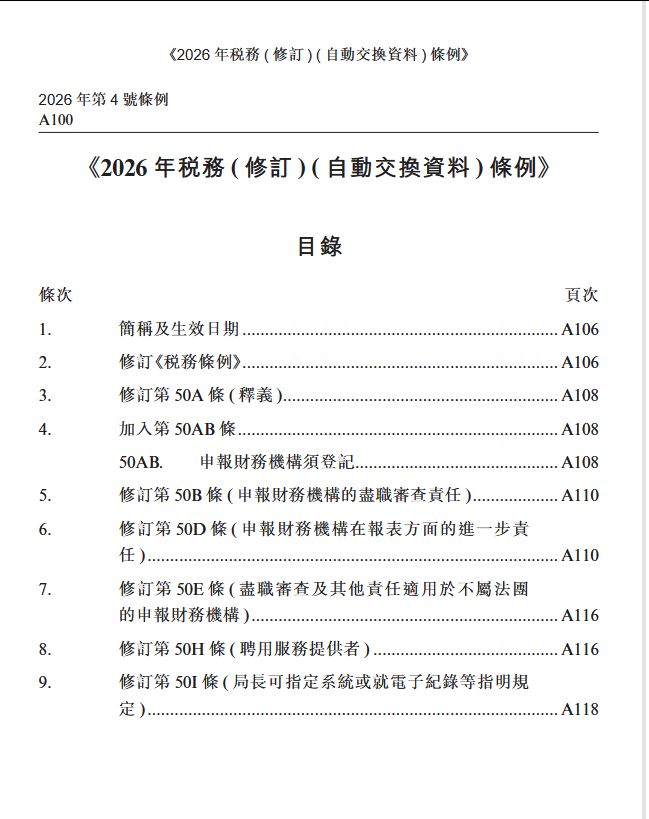
另一部《2026 年税务(修订)(自动交换资料)条例》2027 年 1 月 1 日生效:所有申报财务机构不论是否须申报都要强制登记,现有机构须在 2027 年 3 月 31 日或之前完成;同时延长备存纪录、提高罚则,部分罪行按账户数目计罚。
分量不在「多收一份表」,在先把机构身份认清楚——过去靠商业登记纪录与监管机构登记册反推谁该申报,现在要求机构主动现身,把不现身本身定为罪行。对持有资管实体、投资平台、信托架构的集团,这比 CARF 更早到期。税务局的自行评核工具可直接用。
收束:三个观察点
税务局的指引——什么算合理的自证确认、外部钱包地址如何记录归属、行政罚则何时启动。指引越细,合规成本越可预估。
专责小组的技术支援——申报格式与数据字段如何衔接,决定中小机构自己做还是外包。
首批交换伙伴名单——交换按互惠原则进行;名单未定之前,任何「信息一定会被送到某地」的说法都是推测。
能确定的是:2027 年开始收集,2028 年开始交换,中间只有一年。
如果你正在处理这些事
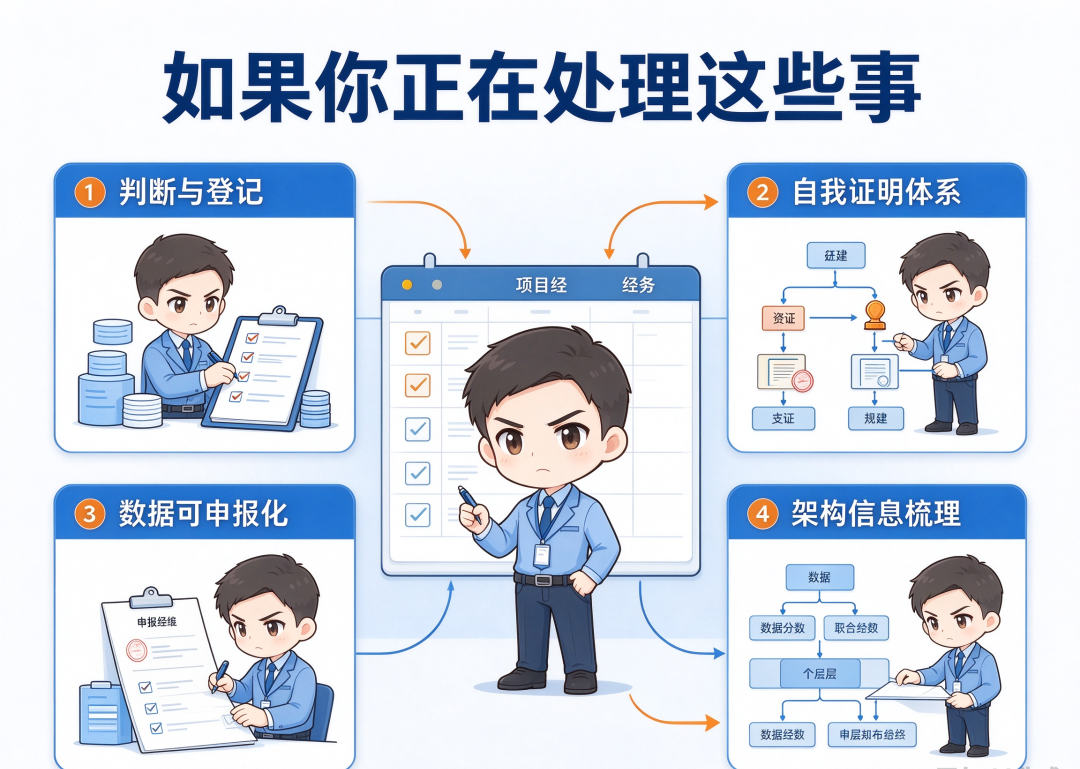
上面写的是规则。真正难的是把它落到自己的架构上——这几类事,是我们在做的:
判断与登记:集团架构逐层过一遍,确认哪些实体落入关联规则、该由谁登记、截止日落在哪一天;CARF 与 CRS 两条线的登记一并排期,避免同一个集团报两次或漏一处。
自我证明体系:客户表格、控权人识别流程、内部操作规范、六年纪录安排,做成能执行也能被复核的一套,而不是临时拼的模板。
数据可申报化:交易记录到申报字段的映射规则、外部钱包地址的归属判断与留痕、与现有报送流程的衔接。
架构信息梳理:家族信托、多层持股平台在穿透规则下的信息归集——不改架构,是让架构背后的信息能被解释清楚。
香港与海外的公司设立、审计报税、跨境架构与申报事务,也可以一并聊。
如果你手上有 2027 年之前要落地的事,欢迎在后台留言,或加微信 【微信号】(备注「CARF」),我们按你的具体情况先做一次判断。
依据政府新闻公报、立法会参考资料摘要及税务局资料整理;不构成税务或法律意见。


获取最新财税知识和最新财税政策


