
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
财税顾问写给老板的 9 条资金路径
而问这句话时,大多数人心里的答案已经是——直接转。
这篇文章,就是想把那个答案换掉。
我的一位客户,公司账上趴着 180 万。那年买房要付首付,就从公司账户分几笔转到自己卡上,会计做了笔"其他应收款——股东借款",想着以后再还。
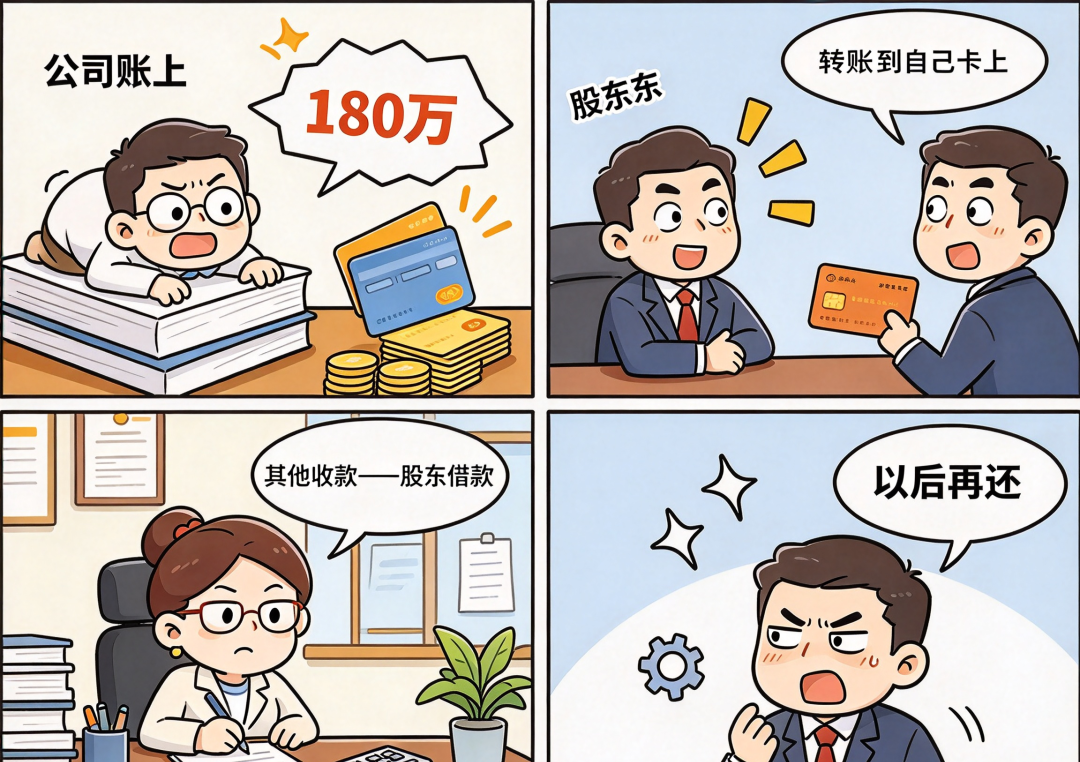
后来的事:银行一方,多笔大额划转触发反洗钱关注,要求说明用途;税务一方,这笔"借款"年度终了既未归还、也未用于生产经营,被认定为变相的利润分配,按"利息、股息、红利所得"补征 20% 个税,另加滞纳金;更麻烦的是,账上挂着的"其他应收款"成了后续检查的入口。
他跟我说了一句实在话:"我以为那本来就是我的钱。"
这句话,几乎是所有老板踩坑的起点。
02先认清:公司的钱 ≠ 你的钱
公司一旦成立,就是一个独立的"人"。你投进去的钱,从打进账户那一刻起,就是公司的财产。这不是文字游戏,而是三条底线:
出资不能抽回
依据:新《公司法》第五十三条 · 后果:返还并赔偿,负有责任的董监高承担连带责任
分配有法定顺序
依据:新《公司法》第二百一十条、二百一十一条——先补亏、提取 10% 法定公积金,再分配 · 后果:违规分配的,股东须退还,责任人赔偿
不能替个人消费买单
依据:财税〔2008〕83 号——以企业资金为本人、家庭成员支付与经营无关的消费性支出,或购买汽车、住房等财产性支出,视为利润分配 · 后果:按 20% 计征个人所得税
认清这点,剩下的事就简单了:钱从公司走到老板口袋,只有那么几条合规通道,每条都要求真实、合理、有据。
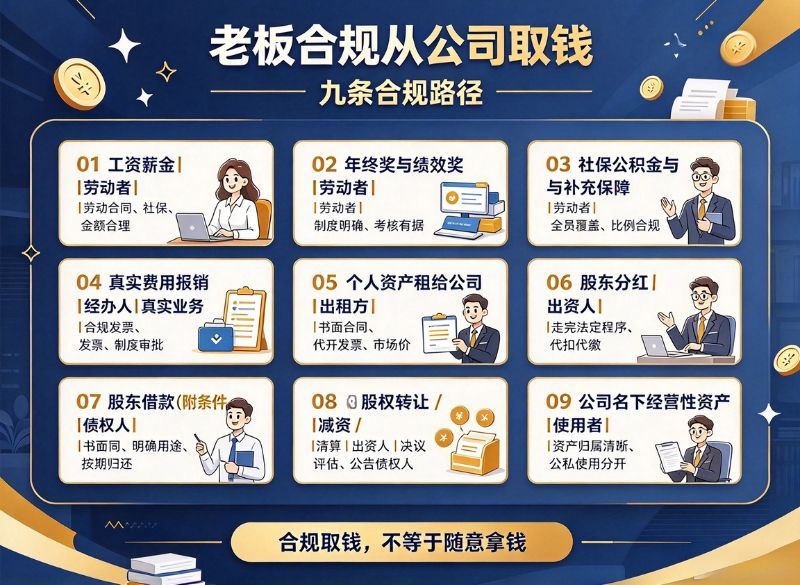
钱的出口,取决于你以什么身份出现在交易里:
01工资薪金|劳动者|劳动合同、社保、金额合理
02年终奖与绩效奖|劳动者|制度明确、考核有据
03社保公积金与补充保障|劳动者|全员覆盖、比例合规
04真实费用报销|经办人|真实业务、合规发票、制度审批
05个人资产租给公司|出租方|书面合同、代开发票、市场价
06股东分红|出资人|走完法定程序、代扣代缴
07股东借款(附条件)|债权人|书面合同、明确用途、按期归还
08股权转让 / 减资 / 清算|出资人|决议、评估、公告债权人
其中三条最值得展开:
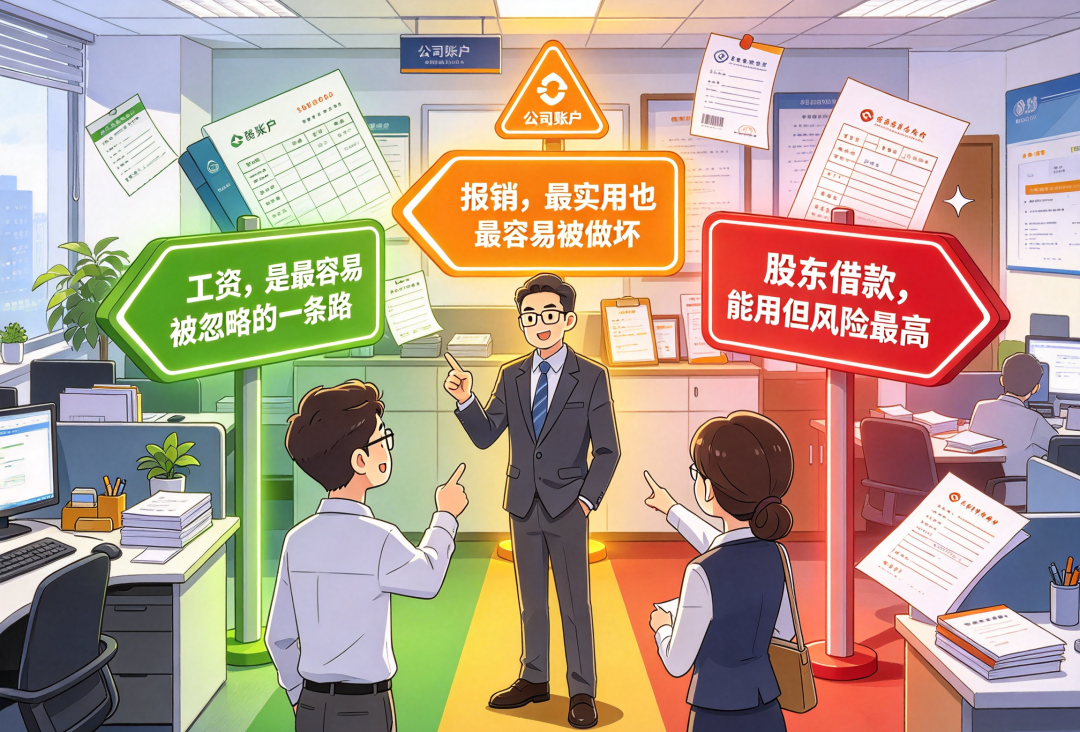
① 工资,是最容易被忽略的一条路
② 报销,最实用也最容易被做坏
③ 股东借款,能用但风险最高
另两条提示:年终奖可单独计税,现行政策执行至 2027 年 12 月 31 日(财政部 税务总局公告 2023 年第 30 号),一个纳税年度内每人只能用一次;社保公积金、补充医疗(不超过工资总额 5% 部分可税前扣除)、企业年金递延纳税等,必须面向符合条件的全体员工,只给老板一个人缴,性质就变了。
假设公司有 100 万元未扣除老板薪酬的利润,符合小型微利企业条件(现行政策减按 25% 计入应纳税所得额、按 20% 税率,实际征收率 5%,执行至 2027 年 12 月 31 日)。老板个人社保公积金个人部分约 3 万元、专项附加扣除约 4.8 万元、基本减除费用 6 万元。
全部作为利润分红
企业所得税 5 万 · 股息红利个税 19 万
到手 76 万
发 50 万工资 + 剩余分红
企业所得税 2.5 万 · 工资薪金个税约 5.86 万 + 分红个税 9.5 万
现金约 79.1 万 + 公积金及社保个人账户权益约 3 万 ≈ 到手 82 万
真实经营支出报销
属于公司成本,不产生企业所得税 · 凭票实报实销,无个人所得
按实际支出全额,但必须有真实业务支撑
同样 100 万,把"工资"这条路用起来,到手能差出 6 万元左右。前提是:工资水平合理、报销业务真实。脱离真实性去追求数字,方向就完全错了。
●长期挂"其他应收款——股东":年度终了未归还,视同利润分配,补税加滞纳金
●买发票、找票抵、虚列人员工资:不得税前扣除,虚开发票触及《刑法》第 205 条
●两套账、个人卡收公司货款:隐匿收入,补税 + 按日万分之五滞纳金 + 罚款,情节严重构成逃税罪(《刑法》第 201 条)
●借用亲属、员工账户走账:资金流与业务流分离,被认定为账外经营,还牵连第三人账户
补充一句:金融机构的大额交易报告标准(当日单笔或累计 5 万元以上现金收付、自然人与非自然人账户之间当日单笔或累计 50 万元以上境内划转等)会自动触发报送。在税收大数据与银税信息共享的背景下,"悄悄转"这件事早就不成立了。
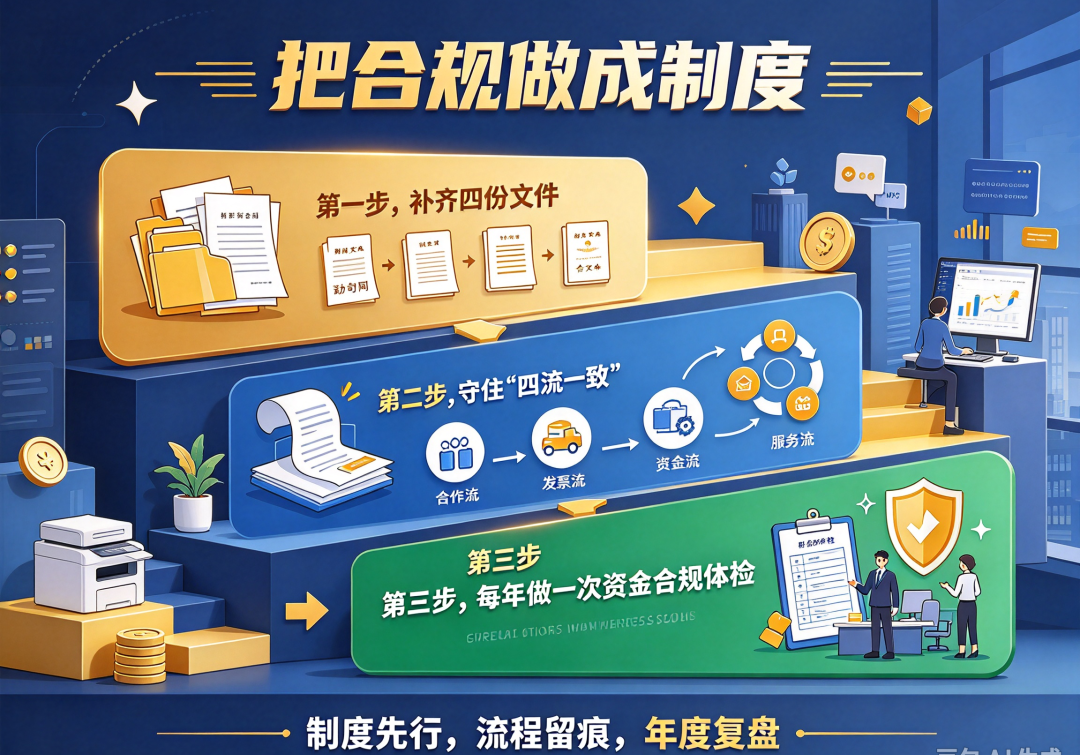
◆第一步,补齐四份文件:《薪酬管理制度》《费用报销与差旅管理制度》《股东借款与关联交易管理制度》《利润分配决议》模板
◆第二步,守住"四流一致":合同流、发票流、资金流、业务流(或服务成果)四样能对上,任何一笔支出都经得起问
◆第三步,每年做一次资金合规体检:重点查四处——其他应收款科目、大额公转私记录、往来挂账账龄、股东及关联方资金往来明细
老板从公司拿钱,从来不是"能不能"的问题,而是"以什么身份、走什么程序、留什么证据"的问题。
这四件事做到了,钱拿得安心,公司也长得稳当。做不到,账上再多的钱,也未必是你的。
我们能帮你做什么
◆资金路径诊断:梳理公司与个人之间的资金往来,找出风险点
◆制度搭建:补齐薪酬、报销、股东借款、利润分配四类内部文件
需要的老板,后台回复"合规"两个字,我们安排顾问对接。
免责声明:本文基于截至成稿之日的现行法律法规及公开政策整理,仅供一般性参考,不构成针对特定事项的税务或法律意见。具体适用请以现行有效法规及主管税务机关的执行口径为准,重大事项请咨询专业机构。


获取最新财税知识和最新财税政策


