
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
⚠️ 2025 年的大背景先说在前面
《互联网平台企业涉税信息报送规定》(国务院令810号)+ 国家税务总局公告2025年第15号已于 2025年6月实施。亚马逊等境外平台须向税务局报送卖家收入、订单数据。
过去「店铺零申报 + 买单出口 + 香港公司截留利润」的玩法,在大数据比对下已全面暴露风险。
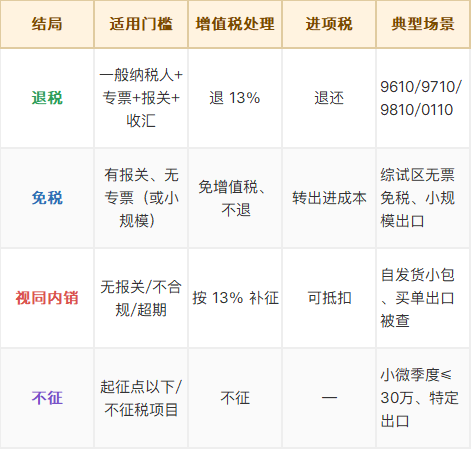
一、先把四种结局讲清楚
无论你是小卖家还是大卖,出口这批货的增值税,最终只会落在这四种结局之一。先建立认知,再看怎么选。
二、三步决策框架(核心)
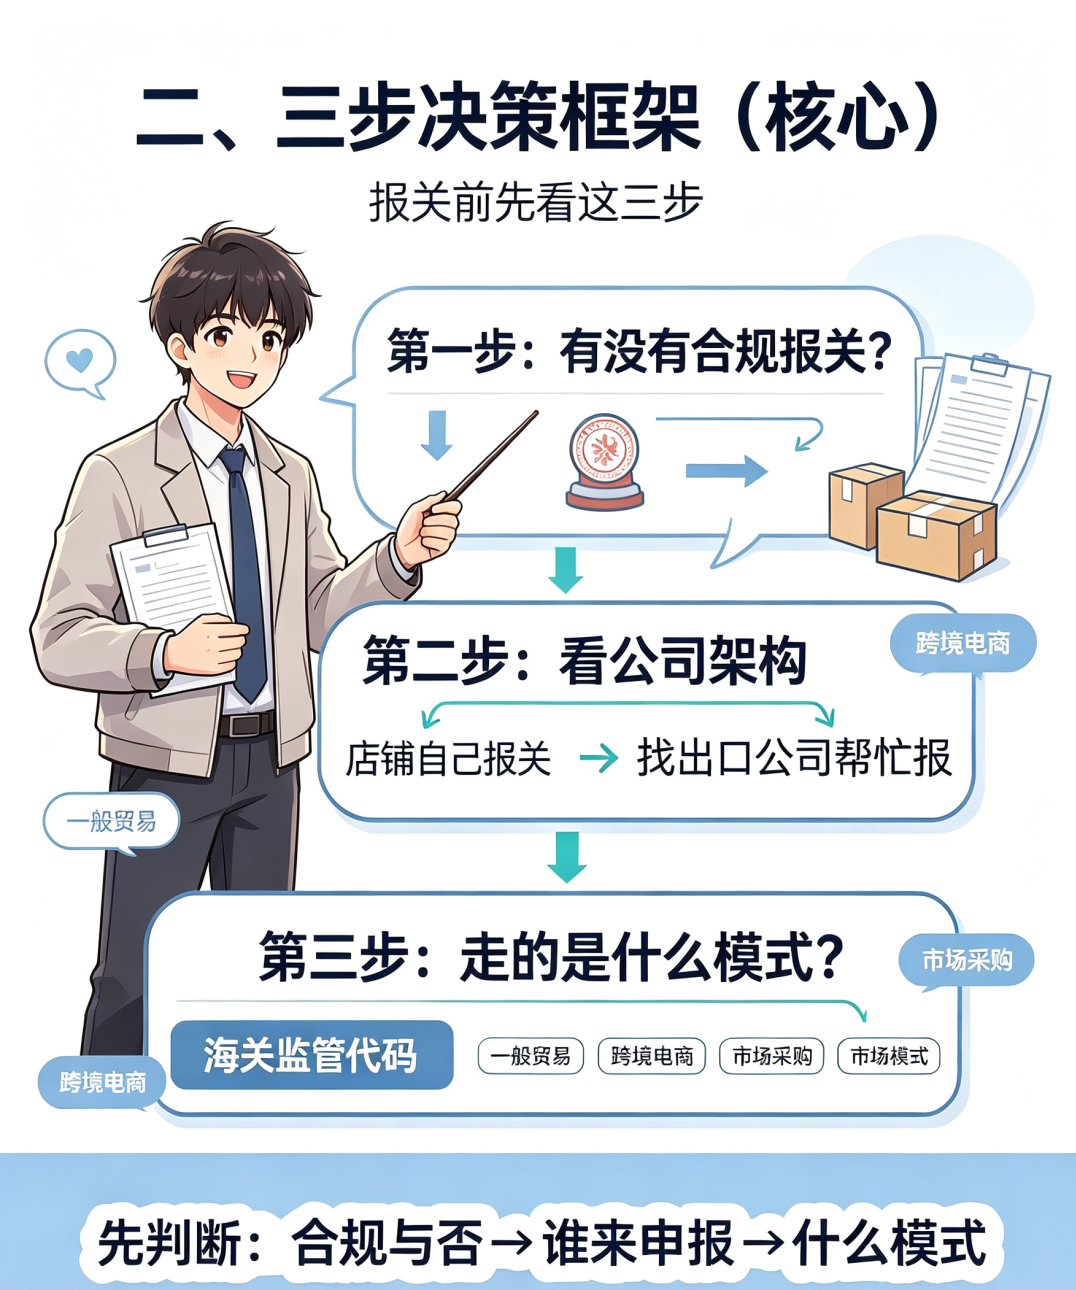
第一步:有没有合规报关?
这是整个判断的「分水岭」。 报关单(电子信息可查)是退税和免税的「身份证」。
有合规报关(监管方式 9610 / 9710 / 9810 / 0110,海关签发报关单)→ 进入「可退 / 可免」通道,后续看能不能拿进项票决定退还是免。
没有合规报关(自发货小包、邮政、快递未纳入海关统计、或「买单出口」)→ 出口退税资格存疑,平台报送的收入极易被认定应在境内征税,视同内销补税风险直线上升。
实务提醒:现在税务局能从平台拿到你的真实销售额。「有收入、没报关、零申报」这个组合,是 2025 年后稽查的最高频触发点。
第二步:看公司架构——店铺自己报关,还是找出口公司帮忙报?
报关主体和退税主体必须一致(四流合一:合同流、货物流、资金流、发票流)。两条路:
架构 | 适用对象 | 怎么操作 | 增值税结局 |
自营出口 | 一般纳税人、规模较大、有财务团队 | 自行海关备案、自己报关、自己向税务局申报退税/免税 | 一般纳税人→退税;小规模→免税 |
代理出口 / 外综服 | 无进出口权、初创、图省事、拿不到票 | 委托有资质的外贸综合服务企业代办报关 + 退税,或开《代理出口货物证明》由委托方退 | 协议约定,多为退税或免税 |
红线:报关主体、退税主体、店铺主体、收汇主体必须一致。严禁挂靠出口、借名报关、「四主体分离」。否则不仅退税可能被追回,还可能触发转让定价调整、香港公司常设机构认定等连带风险。
第三步:走的是什么模式?(海关监管代码)
模式决定了报关怎么报、退多久能拿到钱。亚马逊卖家主要用这四种:
监管代码 | 模式 | 适配卖家 | 退税节奏 |
9610 | 跨境电商零售出口(小包直邮) | 自发货、铺货型中小卖家 | 清单核放、汇总申报,可退税或走综试区无票免税 |
9710 | B2B 直接出口(国内直发、先有订单) | 亚马逊 B2B、企业采购买家 | 出口退(免)税 |
9810 | 出口海外仓(FBA 备货 | 亚马逊 FBA、第三方海外仓大卖 | 离境即预退税(2025年3号公告),销售后再核算 |
0110 | 一般贸易 | 传统外贸、大批量出货 | 出口退(免)税(传统流程) |
9810 的关键红利:国家税务总局公告2025年第3号确立「离境即退税、销售再核算」——货物报关离境就能先拿预退税,不用等海外卖完、不用等收汇,极大缓解现金流。但次年 4 月 30 日前必须完成销售核算,超期预退税要追回、且可能转视同内销。
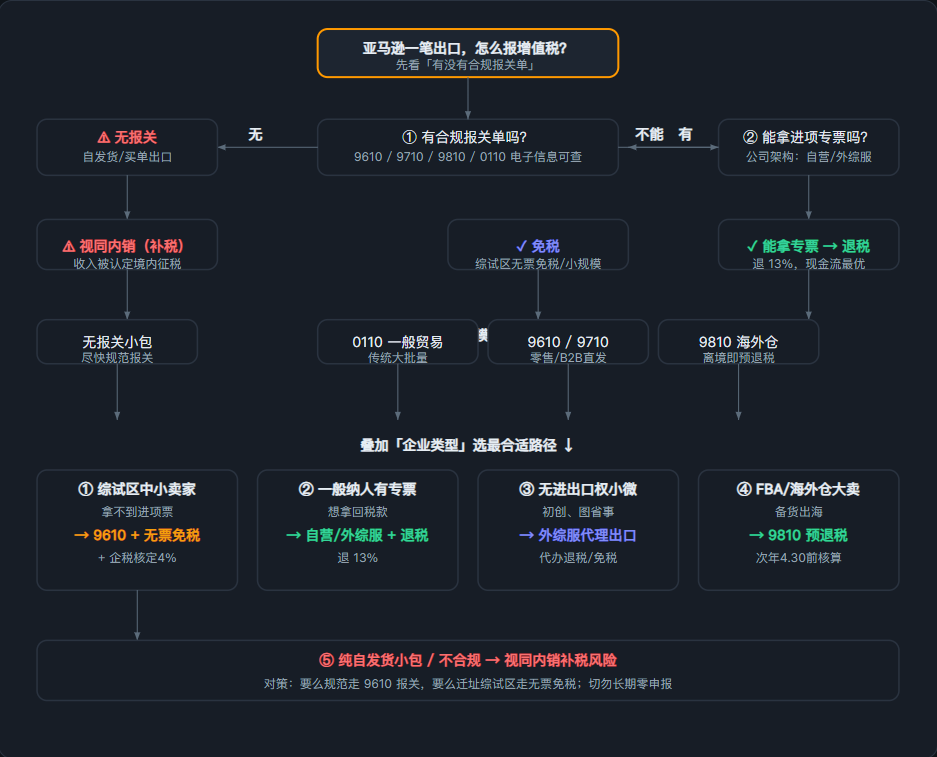
三、决策流程图(照着走)
亚马逊一笔出口,怎么报增值税?
四、不同企业的最合适方案
五、2025 监管新变化(必看,否则前面白做)
平台收入直连税务:国税15号文要求亚马逊等平台报送卖家收入、订单数量。平台数据 vs 企业申报数据的差异,直接触发《税收风险提示函》。
"零申报"终结:店铺公司长期零申报、实际收入在境外公司,现在会被认定隐瞒收入,追缴+滞纳金+罚款,构成犯罪的追刑责。
转让定价 / 常设机构风险:"0110+香港公司"架构里,境内贸易公司低价卖给香港公司,可能被按独立交易原则调整补税;香港公司若实际管理在境内,可能被认定居民企业或常设机构按 25% 征税。
9810 预退税不是"落袋为安":先退后核,核算期截止次年 4 月 30 日,逾期追回 + 视同内销。
六、合规避坑清单
要点 | 具体动作 |
四流合一 | 合同、货物流、资金流、发票流主体一致,严禁挂靠/借名报关 |
合规报关 | 用 9610/9710/9810/0110,拿到可查的报关单电子信息 |
单证留存 | 报关单、发票、提单、海外仓协议、订单、收汇水单、核算台账留存 10 年 |
9810 核算 | 次年 4 月 30 日前完成销售核算,逾期预退税追回 |
模式不混用 | 国内直发 B 端用 9710,海外仓备货用 9810,严禁错配 |
收汇 | 按汇发〔2020〕11号轧差结算,重点是留存收汇材料备查 |
纳税信用 | C/D 级企业退税审核收紧,定期自查信用等级 |
七、一页总结对照表
企业类型 | 推荐模式 | 结局 | 关键动作 |
综试区中小卖家(无票) | 9610 + 无票免税 | 免税 | 区内注册、平台登记、企税核定4% |
一般纳税人(有专票) | 自营/外综服 + 退税 | 退税 | 四流合一、申报退13% |
无进出口权小微 | 外综服代理出口 | 退税 | 签代理协议、别买单出口 |
FBA/海外仓大卖 | 9810 预退税 | 退税 | 离境即退、次年4.30前核算 |
自发货小包(不合规) | 规范报关 / 迁综试区 | 视同内销风险 | 尽快补报关,杜绝零申报 |
一句话记住
报关是门票,专票定退免,模式定快慢,架构定安全。先把报关合规做扎实,再按「能不能拿票、什么规模、什么出货方式」对号入座——能退就退,不能退就走综试区无票免税,千万别在「无报关 + 零申报」上赌运气。


获取最新财税知识和最新财税政策


