
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
跨境老板们,先问自己一个问题:今年你的店铺流水,有没有悄悄跨过 500 万这道线?
很多人发现账上数字变好看的同时,也迎来了一个新麻烦——税务局找上门要求做一般纳税人登记,而一旦身份切换,过去那套"随便报、能过就行"的打法,立刻就行不通了。
年销破 500 万,是跨境生意从"小打小闹"走向"正经办企业"的分水岭。今天我们就把最让人纠结的一道题拆开讲:出口报关,到底该用 9810 还是 0110?
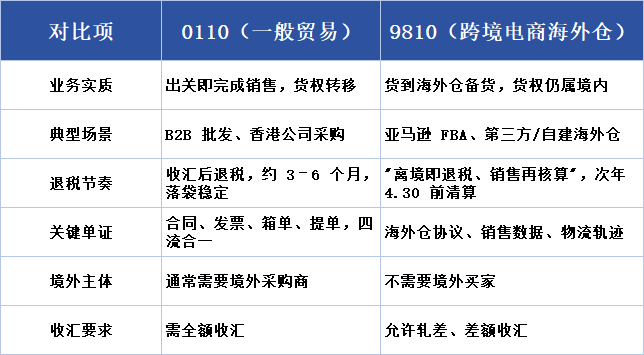
01、0110和9810的区别

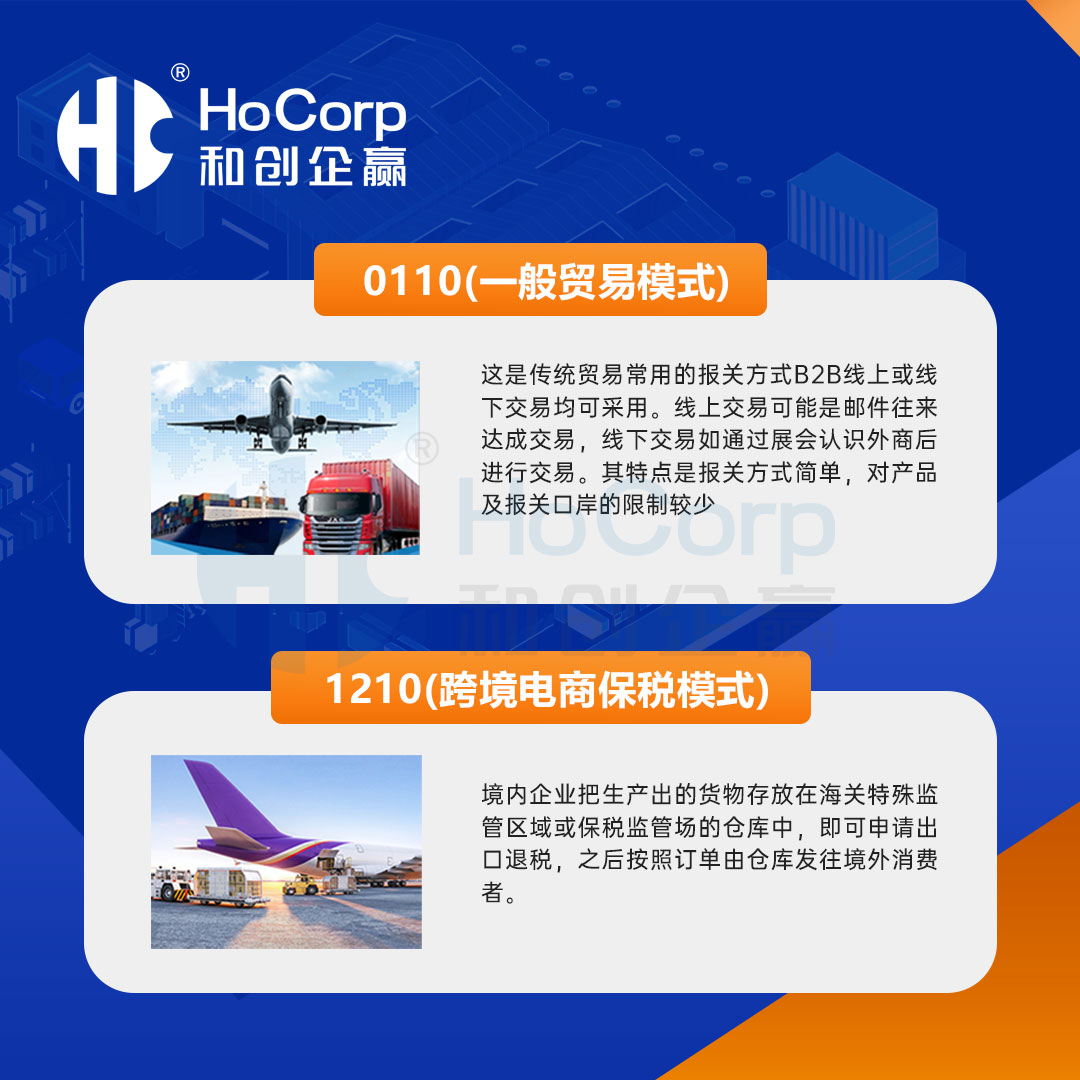
0110,一般贸易出口。
货一离境,就当作已经卖给境外买家了,货权一次性转移。典型场景是 B2B 批发、传统外贸,或者把货卖给自己的香港公司再对外零售。
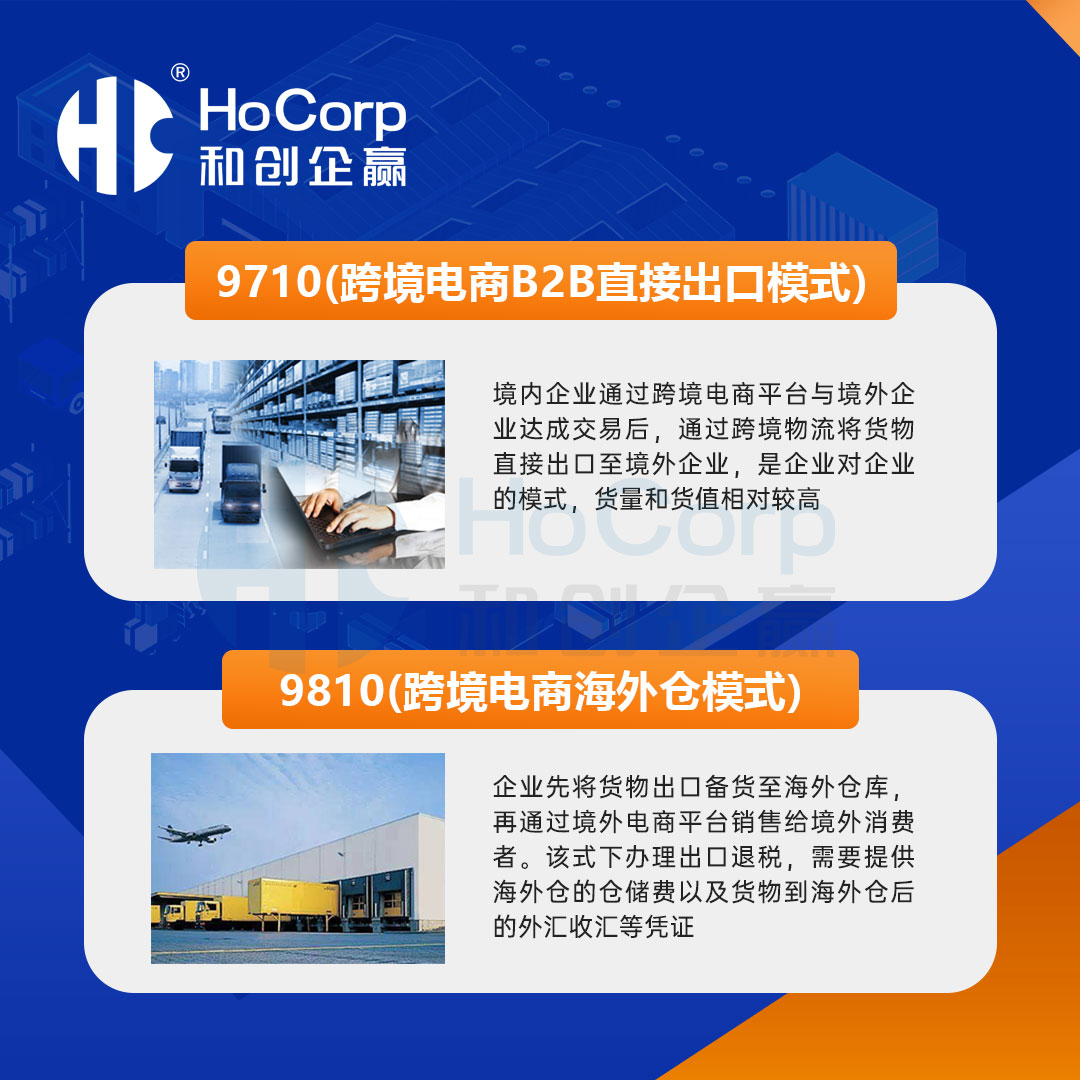
9810,跨境电商出口海外仓。
"单未下、货先行"——先把一批货发到海外仓(亚马逊 FBA、第三方仓、自建仓都算),等消费者在平台下单,再从海外仓直接发给 C 端。
一句话记忆:0110 是卖给 B 端批发商,9810 是备货到海外仓卖给 C 端。
02、 一眼看懂核心差异
03、年销超 500 万,为什么这事突然重要?
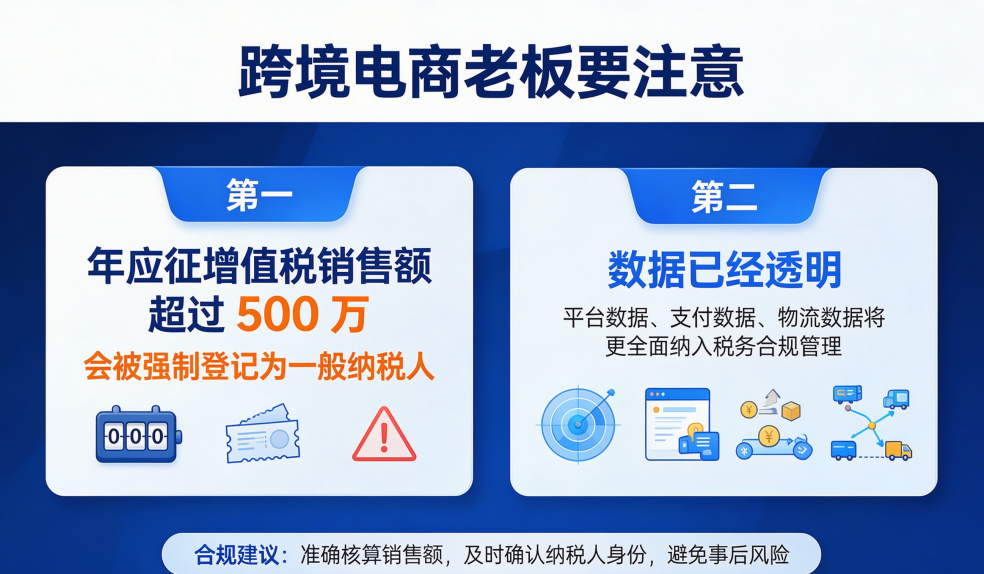
年应征增值税销售额超过 500 万,会被强制登记为一般纳税人。小规模纳税人出口只能"免税不退税",而一般纳税人才能把进项税退回来。换句话说,跨过这条线,你第一次真正握住了退税资格。
过去那种"店铺公司零申报、利润全挪到境外主体"的架构,在平台涉税信息报送新规落地后,风险被显著放大。境外平台按季度向税务机关报送店铺收入,零申报数据与平台数据一旦对不上,预警直接触发。
所以,选对报关路径,本质不是钻空子,而是让业务、资金、单证、申报四头对得齐。
04 、五个维度,对号入座
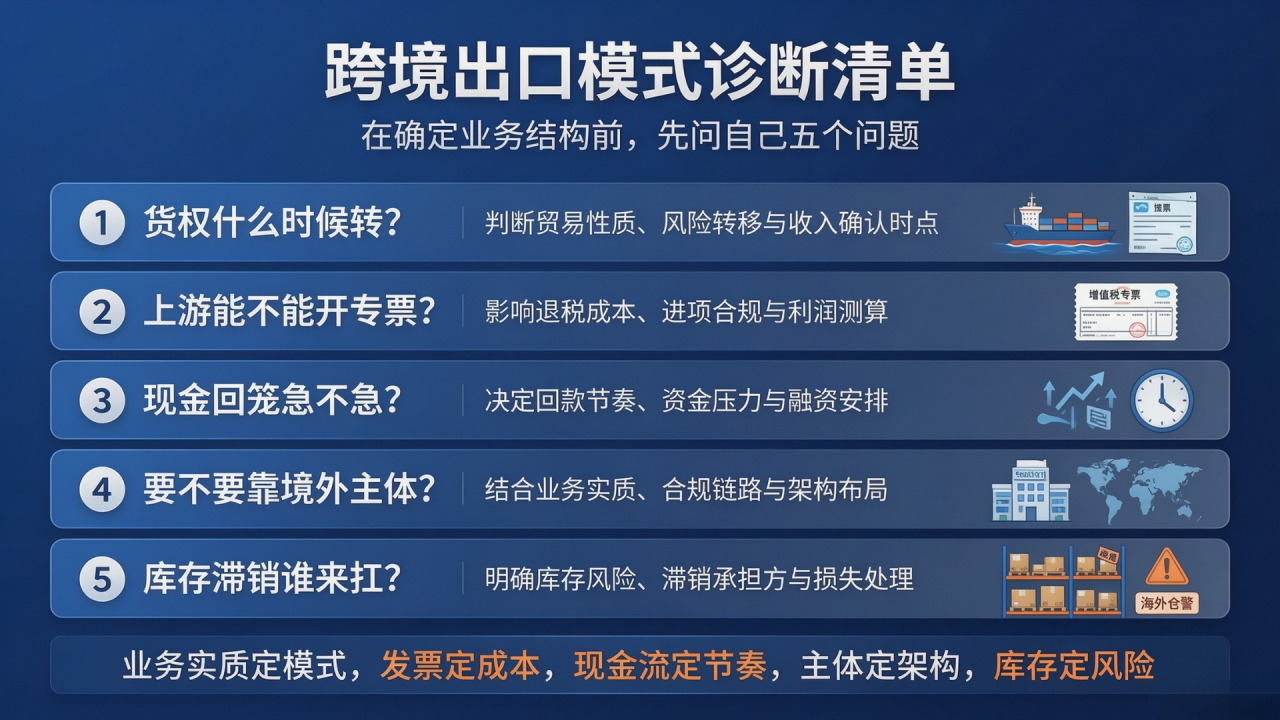
① 货权什么时候转?
先签合同卖断给 B 端 → 0110;先备货等 C 端零售 → 9810。这是最底层的分水岭。
② 上游能不能开专票?
供应商能开 13% 专票、且产品退税率高(灯具、家具、机电多为 13%)→ 0110 把税退回来最划算。拿不到票、又注册在综试区内 → 可走"无票免税"路径,企业所得税还能按应税所得率 4% 核定。
③ 现金回笼急不急?
9810 自 2025 年 1 月起实行"离境即退税",货一报关离境就能先拿预退,缓解备货占款;0110 要等收汇完成,周期更长但结果稳定。
④ 要不要靠境外主体?
0110 常需嫁接香港公司作采购方,而空壳香港公司正面临"居民企业"或"常设机构"认定风险,需要真实办公、人员、业务支撑。9810 不需要境外买家,链路更短。
⑤ 库存滞销谁来扛?
9810 预退后,若货在海外滞销、销毁,已退税款要退回,次年 4 月 30 日前完成清算;0110 退税落袋后无后续追缴。选 9810,对选品和销量预测的要求更高。
05 、两种老板画像,看看你是哪类
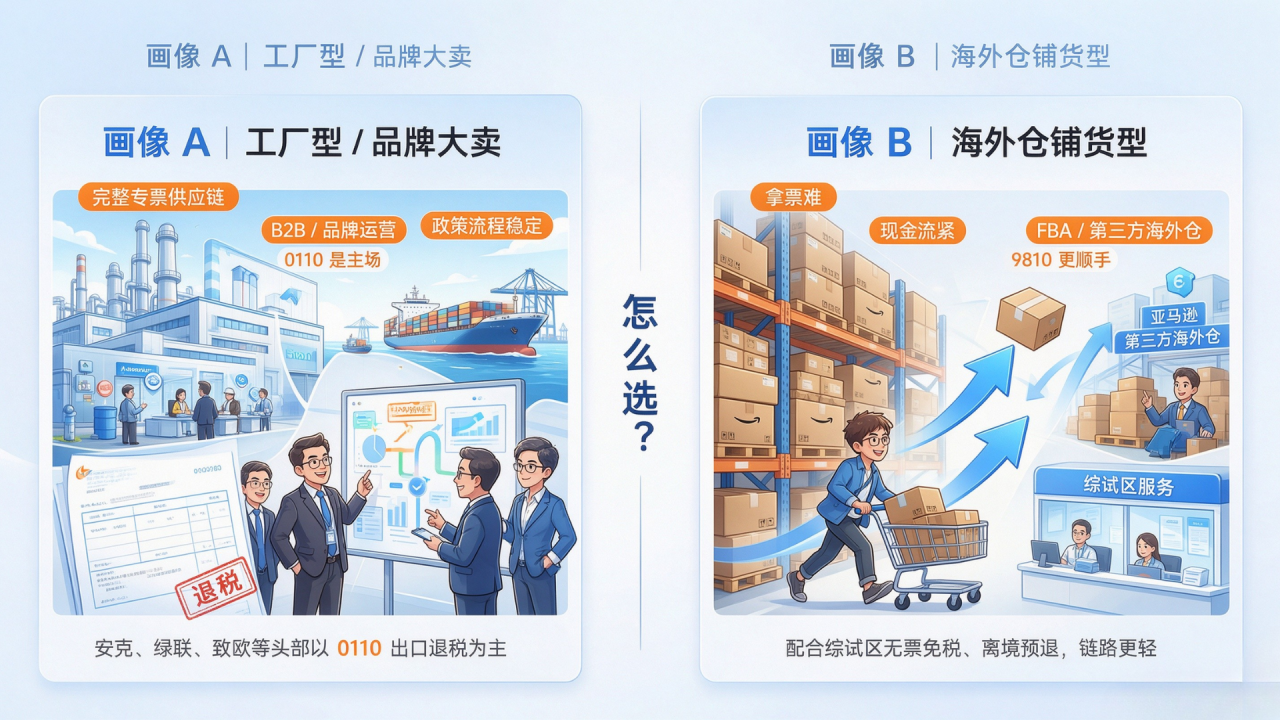
06、 2025–2026 监管新风向
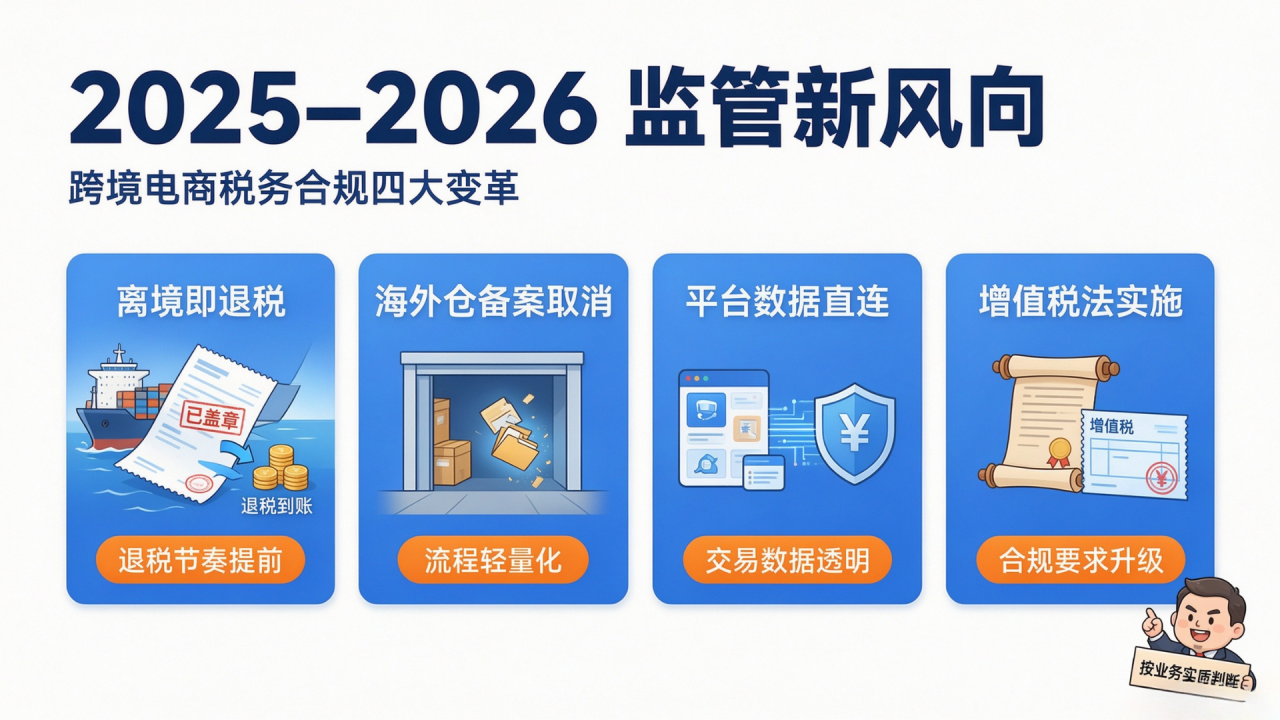
离境即退税:国家税务总局公告 2025 年第 3 号明确,9810 货物报关离境即可申报预退,后续按实际销售核算。
海外仓备案取消:出口海外仓业务模式备案自 2024 年 12 月 15 日起取消,准入更简便,但订舱单等数据仍需真实传输。
平台数据直连:境外平台按季报送经营者收入,申报收入与平台数据必须吻合,差异越大风险越高。
增值税法实施:2026 年 1 月 1 日起,《增值税法》正式生效,征管口径进一步统一。
结语:给老板的三条提醒
别迷信"合规只有一种写法"。
税局认的是业务真实、数据闭合、单证齐全,而不是代码本身。0110 和 9810 都能合规,匹配真实业务才是关键。
先把票据和资金流理顺。
拿不到专票却硬走 0110,退不了税还容易踩雷;有票有单却用 9810 预退,反而增加清算负担。
架构要有商业实质。
境外主体、店铺主体、出口主体若只是为拆分而拆分,在当下数据监管下隐患远大于便利。
年销 500 万不是终点,而是企业规范化的起点。0110 与 9810 没有绝对优劣,只有"合不合你的生意"。
你的企业目前走的是哪种报关方式?踩过哪些坑?欢迎在评论区聊聊,我们一起把账算明白。


获取最新财税知识和最新财税政策


