
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
年流水过千万,是很多跨境电商创业者梦寐以求的里程碑。但当销量真正跑起来、账户里真金白银越来越多,不少老板反而开始"睡不着觉"——钱在平台账户里、货款走的是个人账户、欧洲站还欠着 VAT、公司账面利润高得吓人……
这不是危言耸听。随着金税四期全面铺开、CRS 跨境金融账户信息交换常态化,以及亚马逊、TikTok Shop、Shopee 等平台逐步配合各国税务机关共享卖家数据,"野蛮生长"的时代已经结束。年流水过千万,正是从"能赚钱"到"能安全赚钱"的分水岭。
一、千万级卖家,到底在怕什么?三大风险点
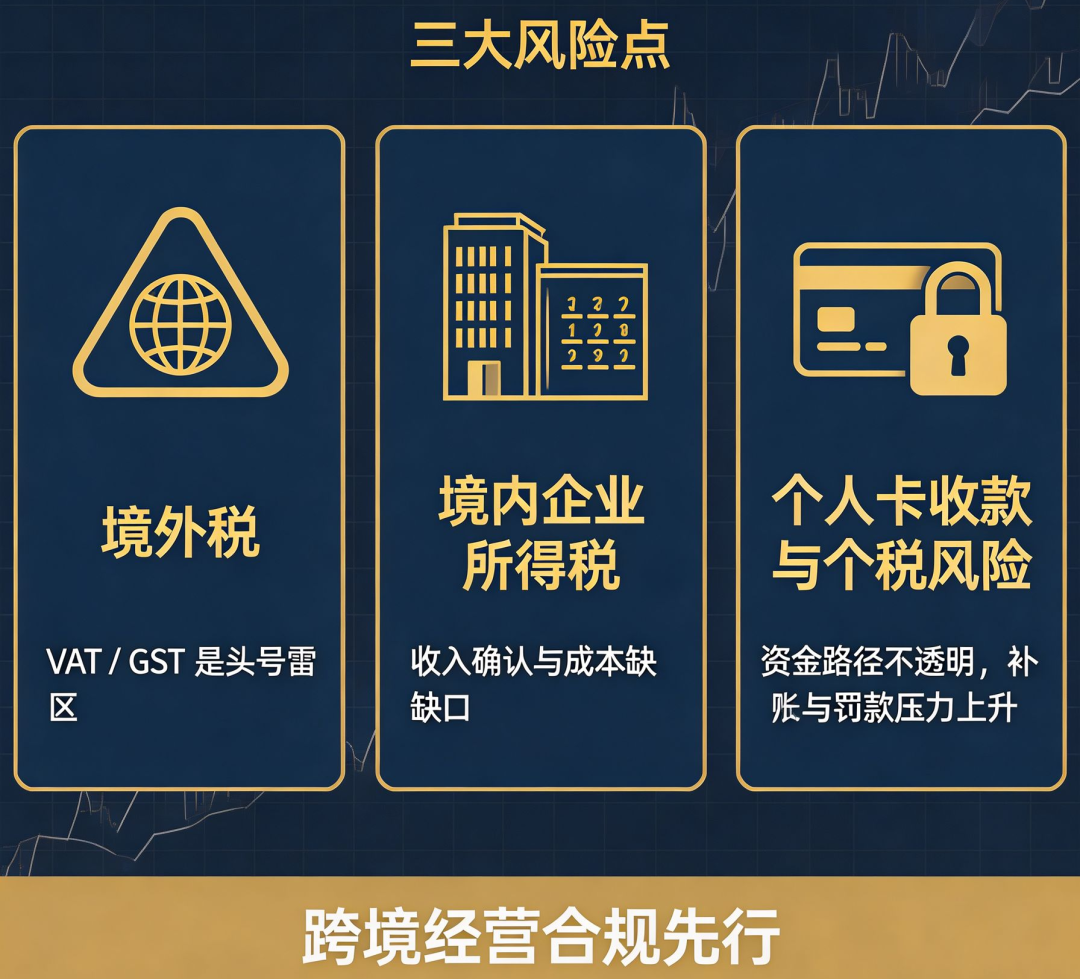
很多老板以为"税务问题"离自己很远,直到收到税局约谈电话、平台账户被冻结、或者一笔补税+滞纳金直接吞掉大半年利润,才追悔莫及。年流水过千万后,风险集中爆发在三个地方:
1. 境外税:VAT / GST 是头号雷区
出海卖家的第一道坎在海外。不同市场规则天差地别:
2. 境内企业所得税:收入确认与成本缺口
这是境内最隐蔽、也最普遍的问题:
3. 个人卡收款与个税风险
这是千万级卖家最典型的"原罪":
一句话总结:年流水过千万后,税不是"交不交"的问题,而是"怎么交得明明白白、经得起查"的问题。
二、合规架构:先搭骨架,再填内容
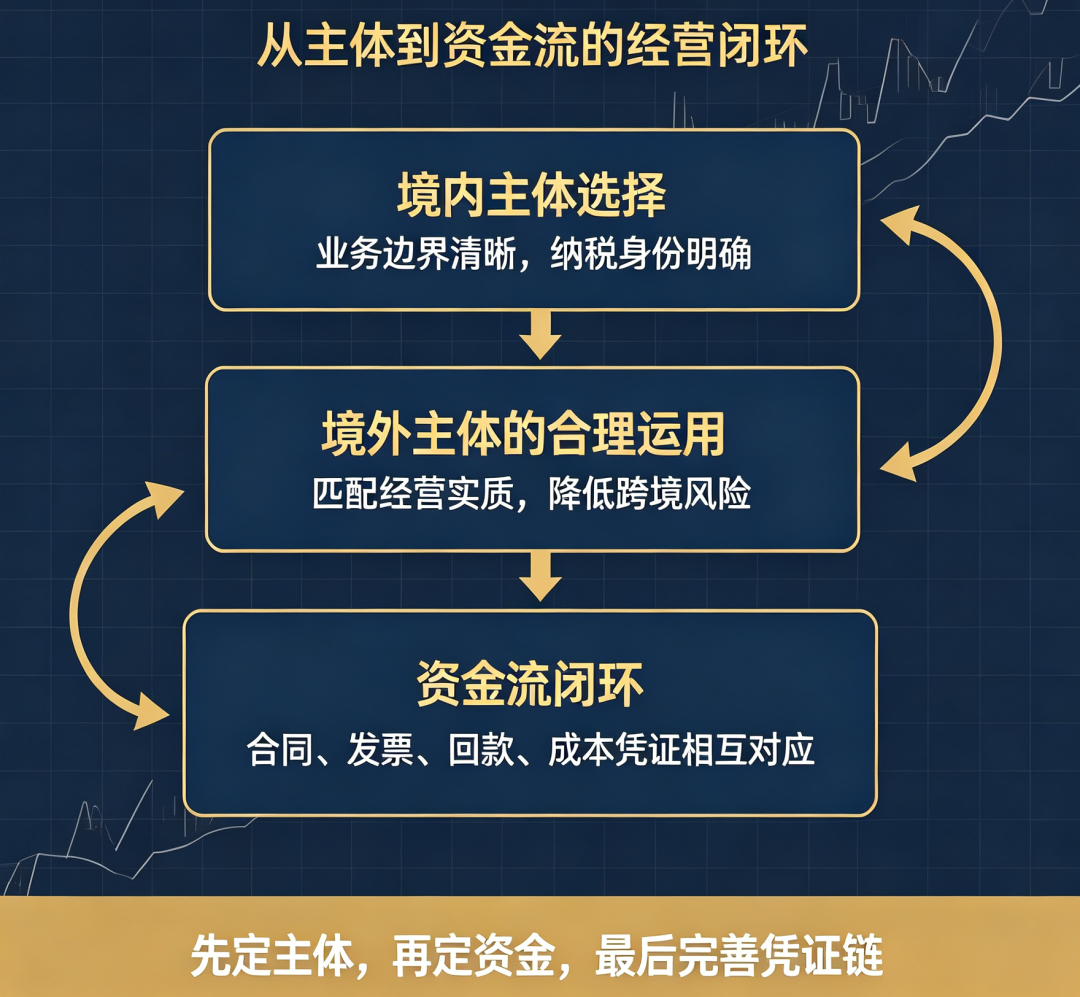
合规不是临时补票,而是从主体设计开始。
1.境内主体选择
适用场景 | ||
一般纳税人跨境电商公司 | 流水过千万、需抵扣进项、做 9710/9810 出口 | 可出口退税,但需规范取得进项票 |
小规模纳税人 | 早期、低毛利 | 征收率 3%(现阶段性减免后更低),但无法抵扣 |
综试区内企业 | 强烈建议 | 可享无票免税 + 企业所得税核定征收红利 |
2. 境外主体的合理运用
部分卖家会用香港公司、美国 LLC 等接收平台部分货款、持有品牌商标。这本身不违规,但要注意:
境外公司必须有真实业务实质(人员、办公、决策),不能是空壳。
利润留存境外须符合受控外国企业(CFC)规则,避免被认定为通过架空公司转移利润避税(BEPS 反避税框架)。
境内运营公司与境外公司之间的服务费、授权费须有合理定价(转让定价)支撑。
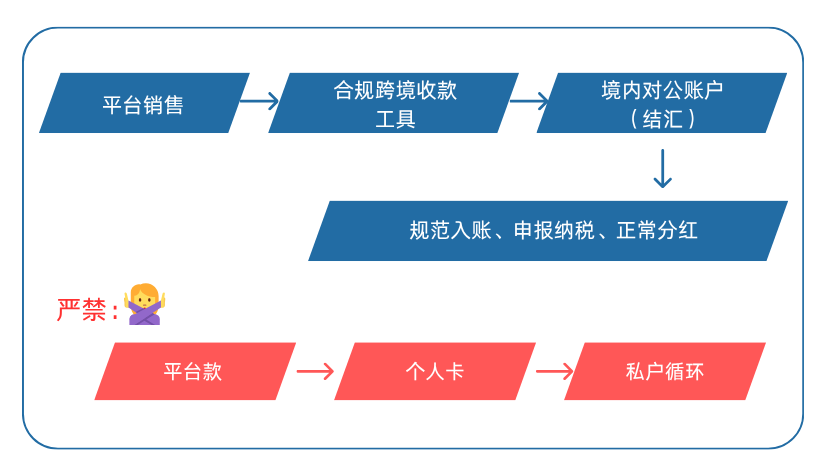
3. 资金流闭环
理想路径:
三、把政策红利吃透:跨境电商综试区
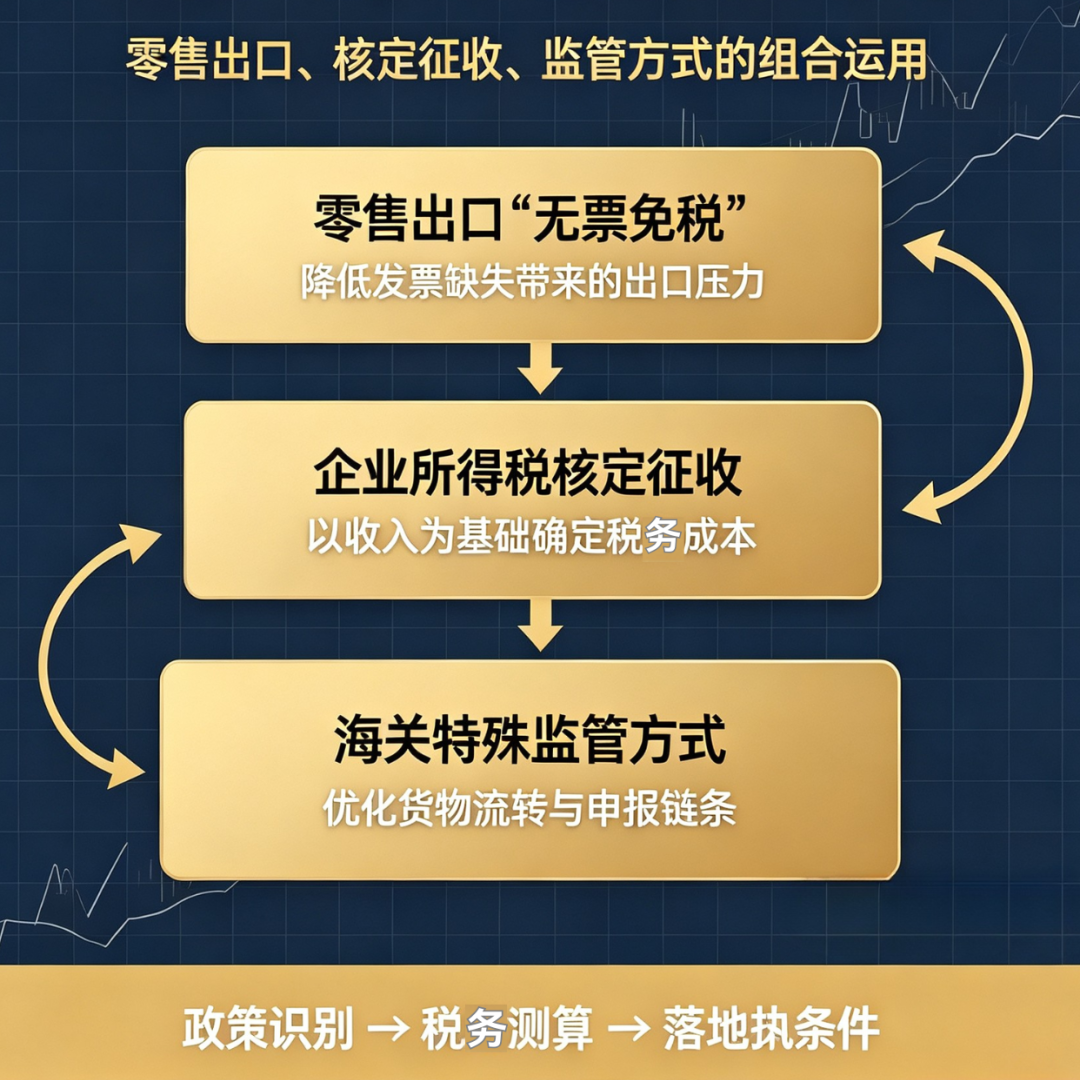
这是年流水过千万卖家最该抓住的"合规税务法宝"。截至 2024 年,全国已设立七批共 165 个跨境电商综合试验区,覆盖绝大多数外贸活跃城市。在综试区内合规备案的跨境电商企业,可享受:
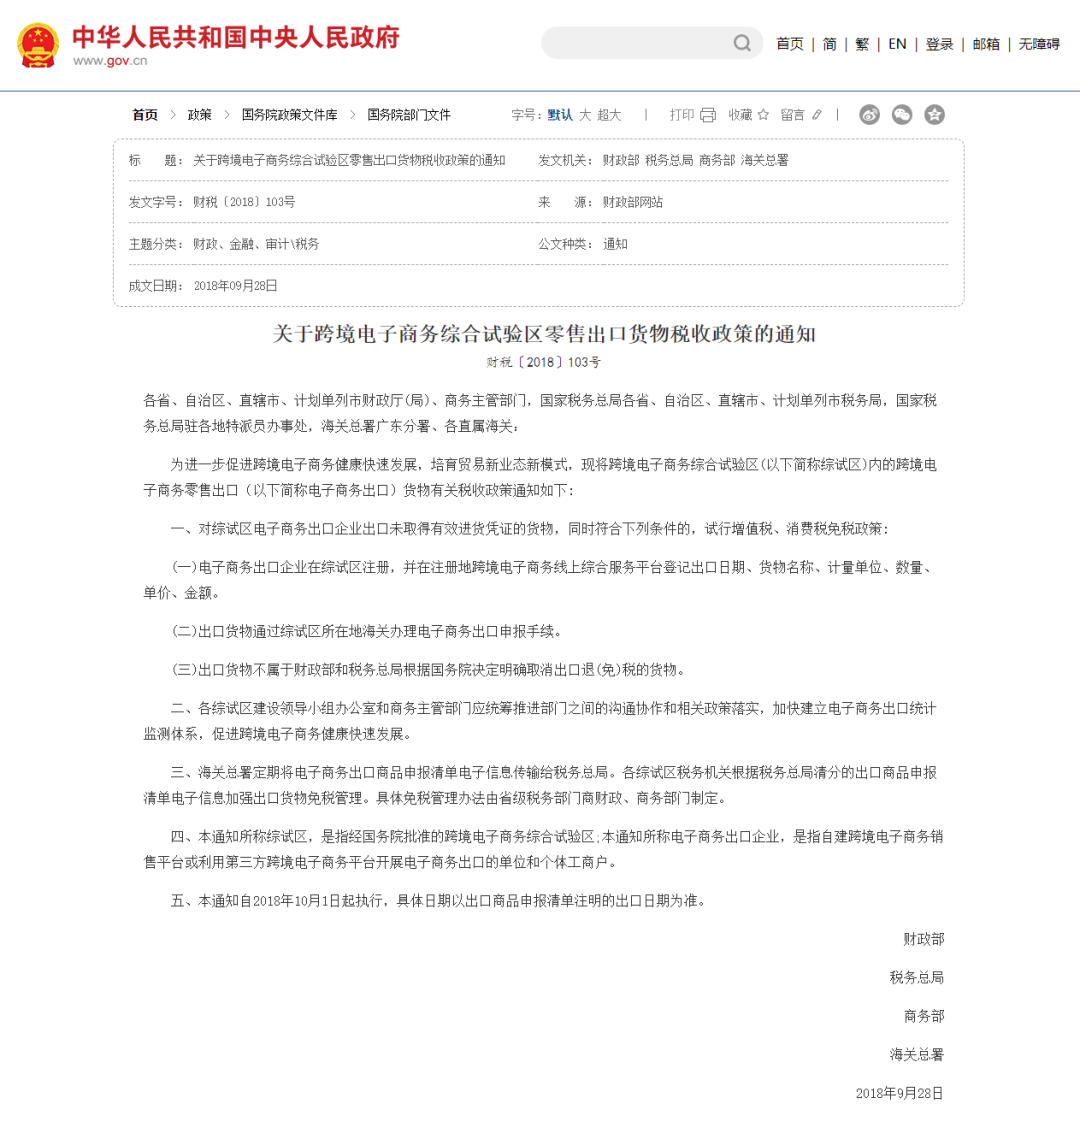
1. 零售出口"无票免税"
对综试区内跨境电商零售出口无法取得合法有效进货凭证的货物,试行增值税、消费税免税政策。这直接解决了"小单散货无票采购"的最大痛点。
2. 企业所得税核定征收
综试区内符合条件的跨境电商企业,企业所得税可适用核定征收,应税所得率统一按 4% 执行(即按收入×4% 作为计税利润,而非账面实际利润)。对比 25% 查账征收,税务降低,且无需为每一笔成本找票。
3. 海关特殊监管方式
9710:跨境电商 B2B 直接出口
9810:跨境电商出口海外仓
通过正规报关,货物流、资金流、票据流形成闭环,既合规又能积累出口退税资质。
关键前提:以上红利均有适用条件——须在综试区注册、通过综试区线上综合服务平台登记、单证(订单、物流、支付)齐全、数据可追溯。单纯"挂名"无法享受。
四、四流合一:合规的底层逻辑
无论政策怎么用,税务合规的核心只有四个字:四流合一。
合规做法 | ||
资金流 | 平台 → 跨境收款 → 对公账户结汇 | 个人卡直接收款 |
货物流 | 采购 → 正规报关(9710/9810)→ 海外仓/消费者 | 买单出口、灰色物流 |
票据流 | 采购发票、物流单、报关单、收款凭证对应 | 无票、假票、阴阳合同 |
信息流 | 平台销售数据与申报数据一致 | 内外两套账 |
任何一环断裂,被查时都难以自圆其说。四流合一是底线,综试区政策是优化。
五、年流水千万卖家的合规落地清单
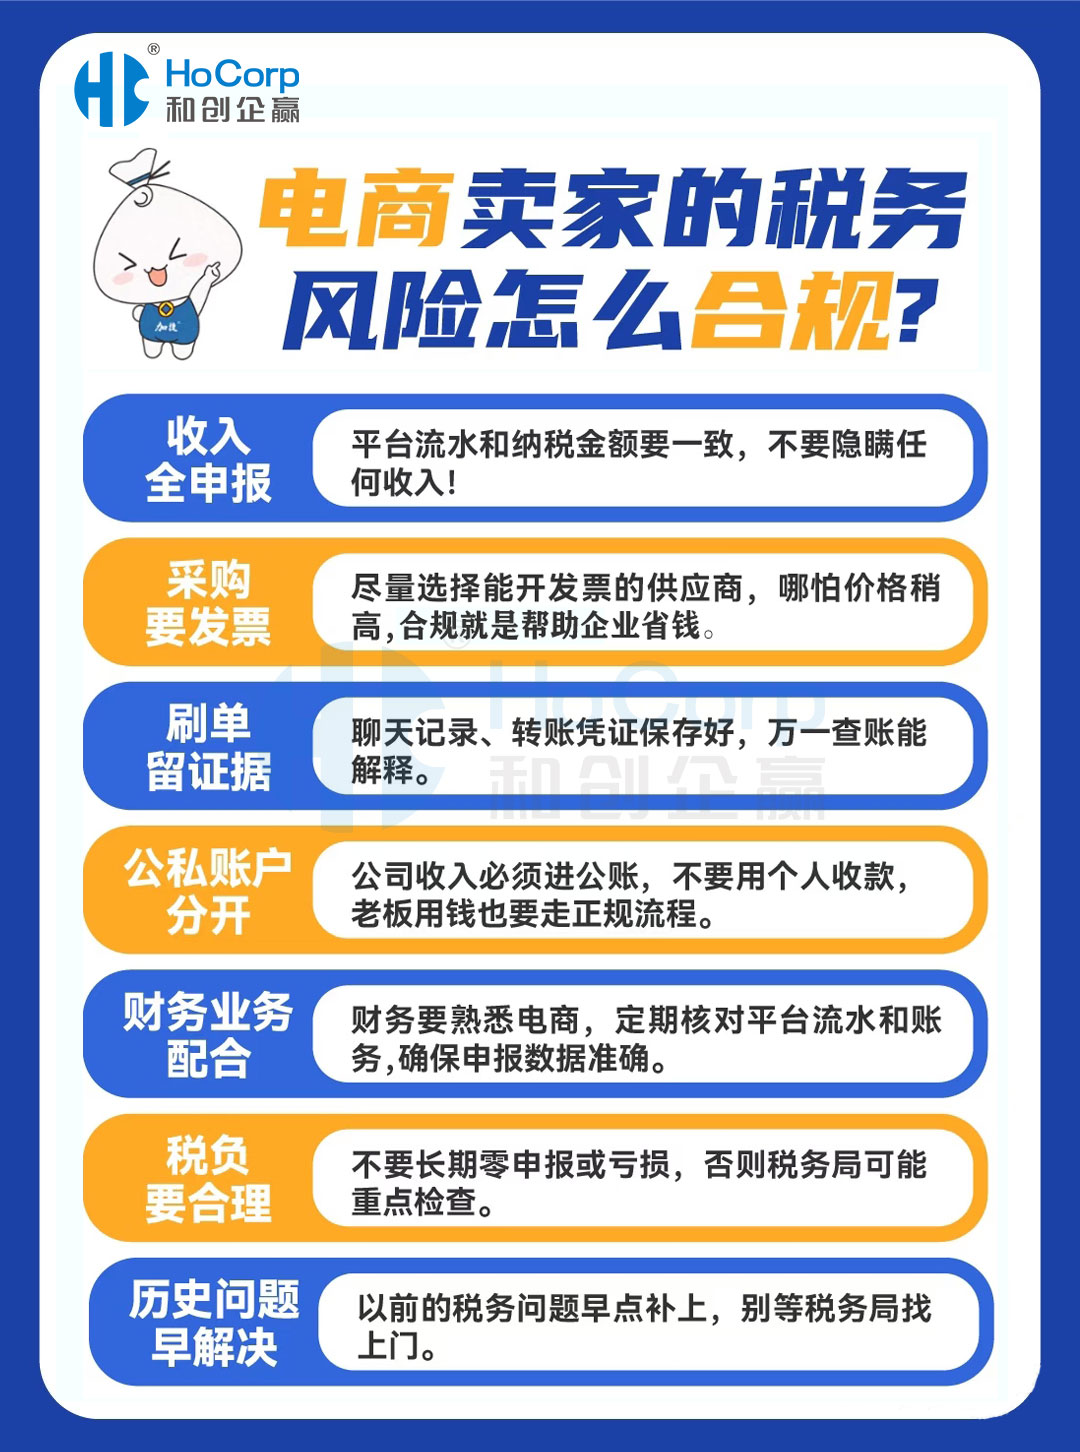
别等税局找上门。按这个清单逐项清理:
六、结语:合规不是成本,是入场券
年流水过千万,意味着你的生意已经大到无法再"隐身"。金税四期看的是数据,平台看的是合规,海外监管的网越收越紧。
但换个角度想:税务合规不是给利润做减法,而是给生意做乘法——它让你敢融资、敢扩张、敢把品牌做长久。把地基打牢,千万只是起点,下一个千万才会来得更安心。
你的店铺现在流水在哪个量级?境外 VAT 这块是否已经合规?欢迎在评论区聊聊你踩过的坑,我们一起把跨境生意做得更稳。
如果这篇文章对你有帮助,点赞👍并转发给身边做跨境的朋友——合规这件事,越早越好。


获取最新财税知识和最新财税政策


