
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
做跨境电商的外贸老板,几乎都会在某个深夜算过同一笔账:我到底是留在小规模纳税人划算,还是转成一般纳税人更稳?
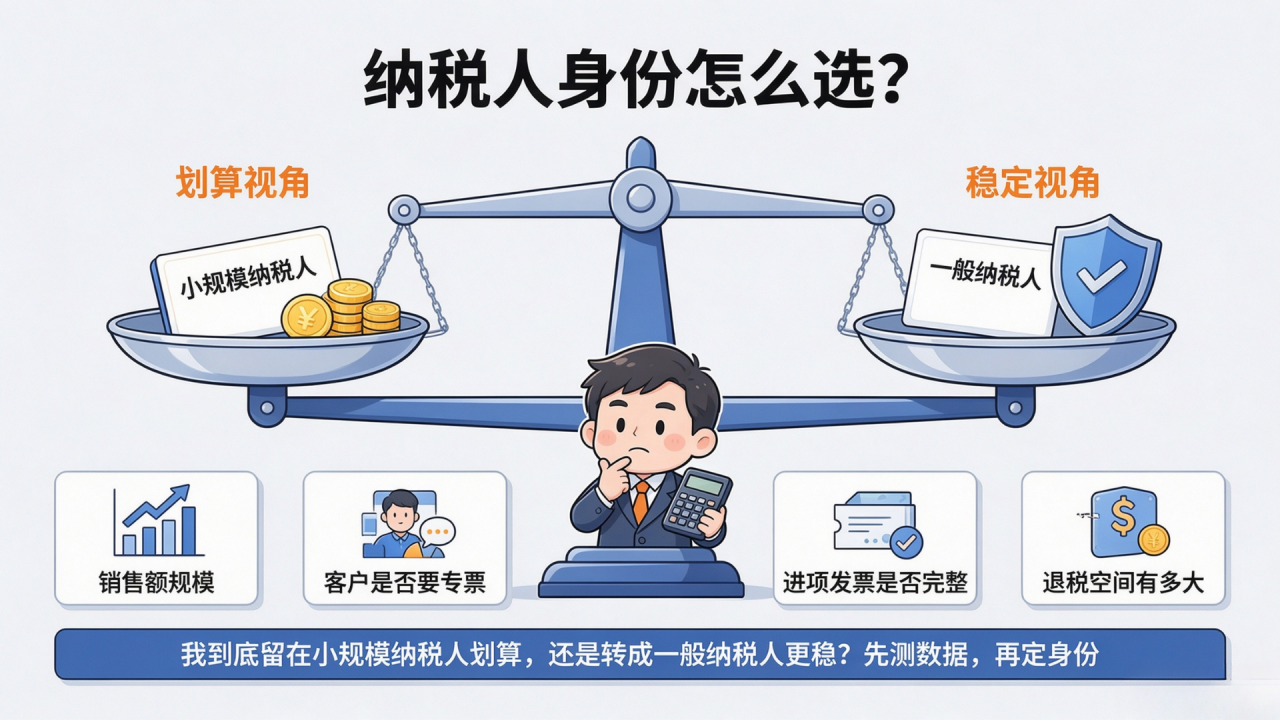
这个问题没有标准答案,但有一条硬杠杠所有人都绕不开:年应征增值税销售额 500 万。跨过它,身份选择基本就由不得你了。
今天我们就把这套身份选择的逻辑,结合跨境电商真实的业务链路,一次讲清楚。
01 两条身份线,先划清
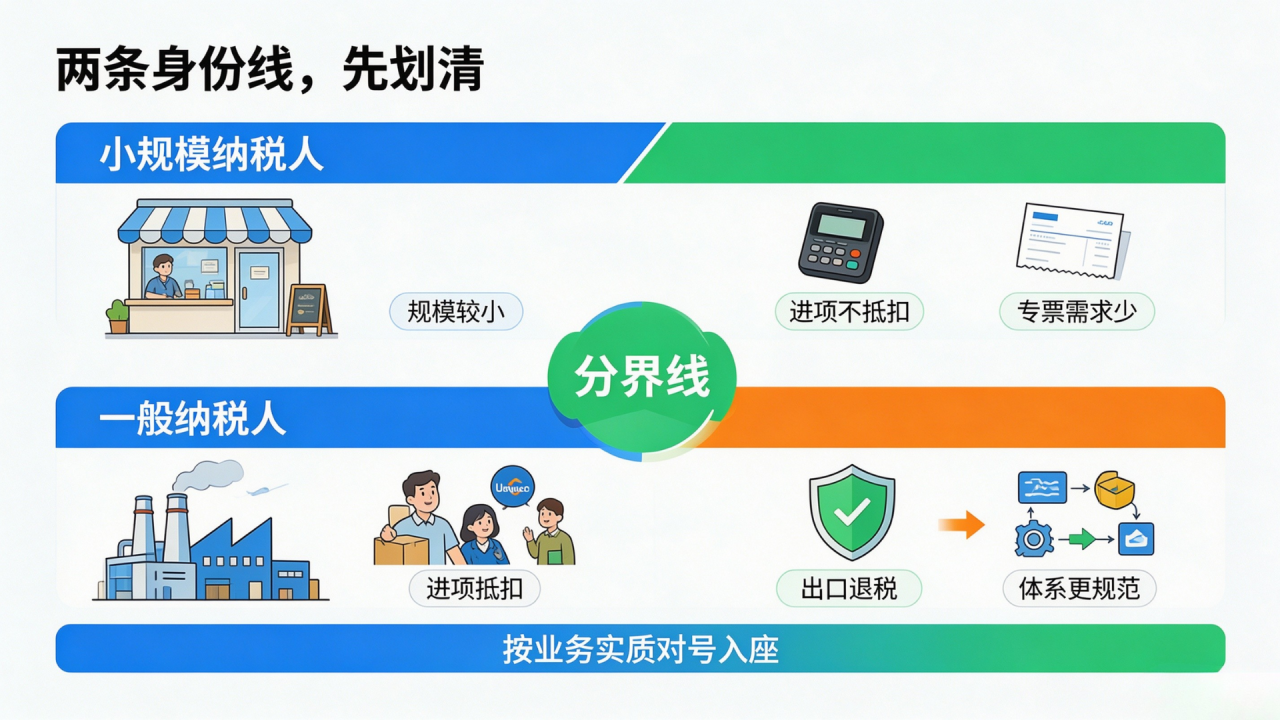
小规模纳税人
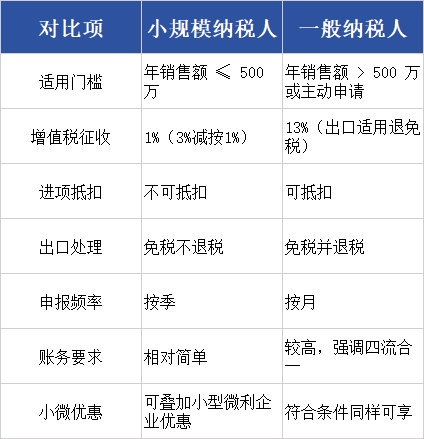
年应征增值税销售额 ≤ 500 万元;
现行政策下,适用 3% 征收率的应税收入减按 1% 征收(延续至 2027 年底);
月销售额 10 万元(按季 30 万元)以下,免征增值税;
不能抵扣进项税额,出口只能"免税不退税";
申报简便,按季申报即可。
一般纳税人
年应征增值税销售额 > 500 万元,或主动申请认定;
适用 13% 税率(出口货物);
可抵扣进项税额,出口可"免税并退税",退税率依产品而定(常见 10%–13%);
需按月申报,凭证与账务要求更高。
02 一张表看懂核心差异
03 跨境电商场景里,差别到底在哪
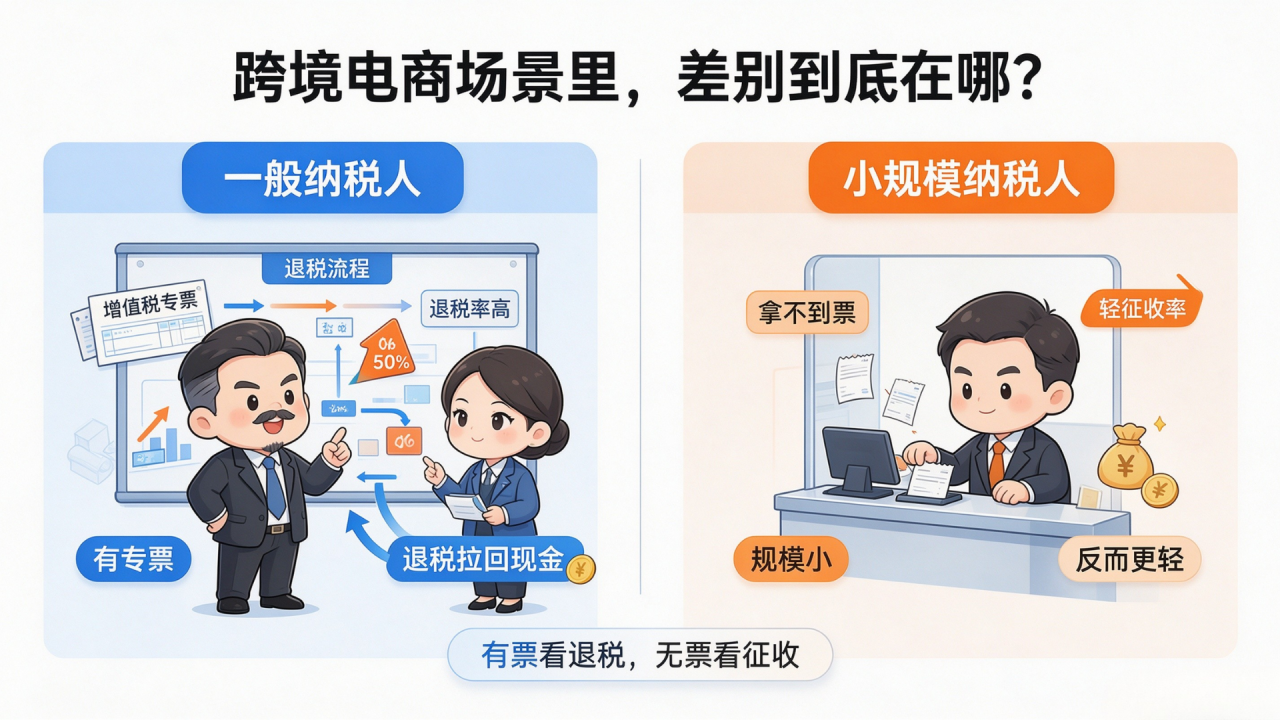
对普通内贸企业,身份差异主要影响交多少税。但对外贸、跨境企业,最大分水岭在"出口能不能把税退回来"。
货出去了,增值税免掉,但采购时付的进项税拿不回来。这对高退税率产品(如灯具、家具、机电,退税率常达 13%)来说是实打实的现金损失。
凭报关单、专用发票、收汇凭证,把已交的进项税退回来,等于把采购环节垫付的税钱收回口袋,资金周转更轻松。
一句话:有专票、退税率高,一般纳税人靠退税把现金拉回来;拿不到票、规模小,小规模纳税人反而更轻。
04 小规模纳税人的"舒服区"
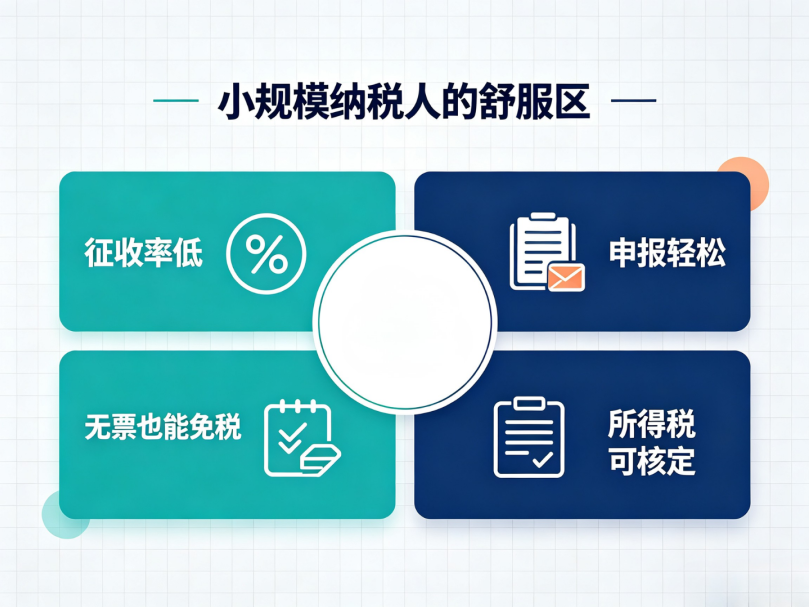
别觉得小规模就是"小"。在跨境电商里,它有几处真香的地方:
征收率低:1% 的征收率,叠加季 30 万以内免征,对刚起步、走小批量的卖家很友好。
申报轻松:按季申报,账务处理简单,团队人力成本低。
无票也能免税:注册在综试区的跨境电商出口企业,出口未取得有效进货凭证的货物,可试行增值税、消费税免税(财税〔2018〕103 号)。
所得税可核定:综试区内适用上述免税的跨境电商企业,企业所得税按应税所得率 4% 核定征收(国家税务总局公告 2019 年第 36 号)。
所以,上游多是小商户、个体户,拿专票困难,又在做 B2C 零售的卖家,小规模纳税人 + 综试区免税路径,往往比硬挤进一般纳税人更顺。
05 一般纳税人强在哪
安克、绿联、致欧等头部大卖,出口退税至今以一般纳税人 + 0110 为主场,靠的就是完整专票链和稳定退税。
06 五个维度,判断你该选谁
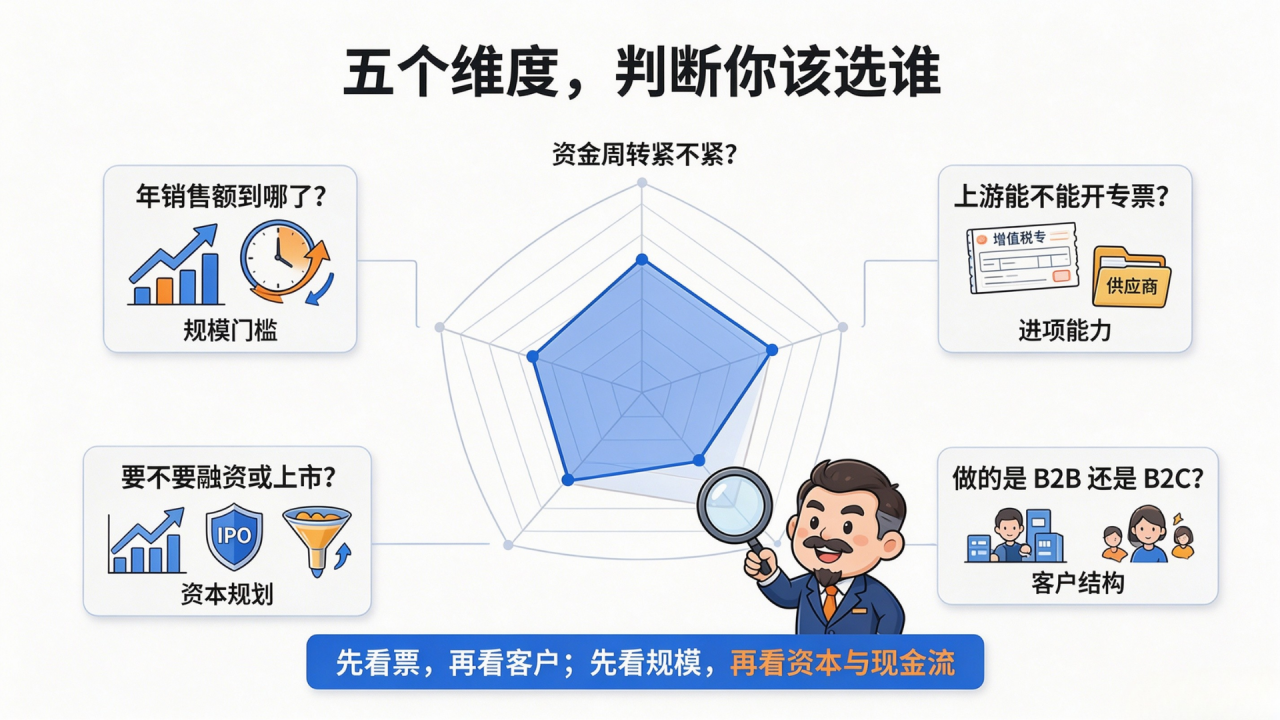
① 年销售额到哪了?
已超 500 万 → 基本锁定一般纳税人;还在门槛下 → 你还有选择空间。
② 上游能不能开专票?
能、且退税率高 → 一般纳税人退税划算;不能、且注册在综试区 → 小规模纳税人走免税更优。
③ 做的是 B2B 还是 B2C?
B2B 大批量、合同交易清晰 → 一般纳税人 + 0110;B2C 零售、拿票难 → 小规模纳税人 + 综试区路径。
④ 要不要融资或上市?
要 → 一般纳税人,账务透明;暂不需要 → 看成本和便利。
⑤ 资金周转紧不紧?
紧、希望快点回笼 → 一般纳税人退税(或 9810 离境预退)缓解占款;宽松 → 小规模纳税人更省心。
07 跨境专属 buff:不挑身份的"无票免税 + 4% 核定"
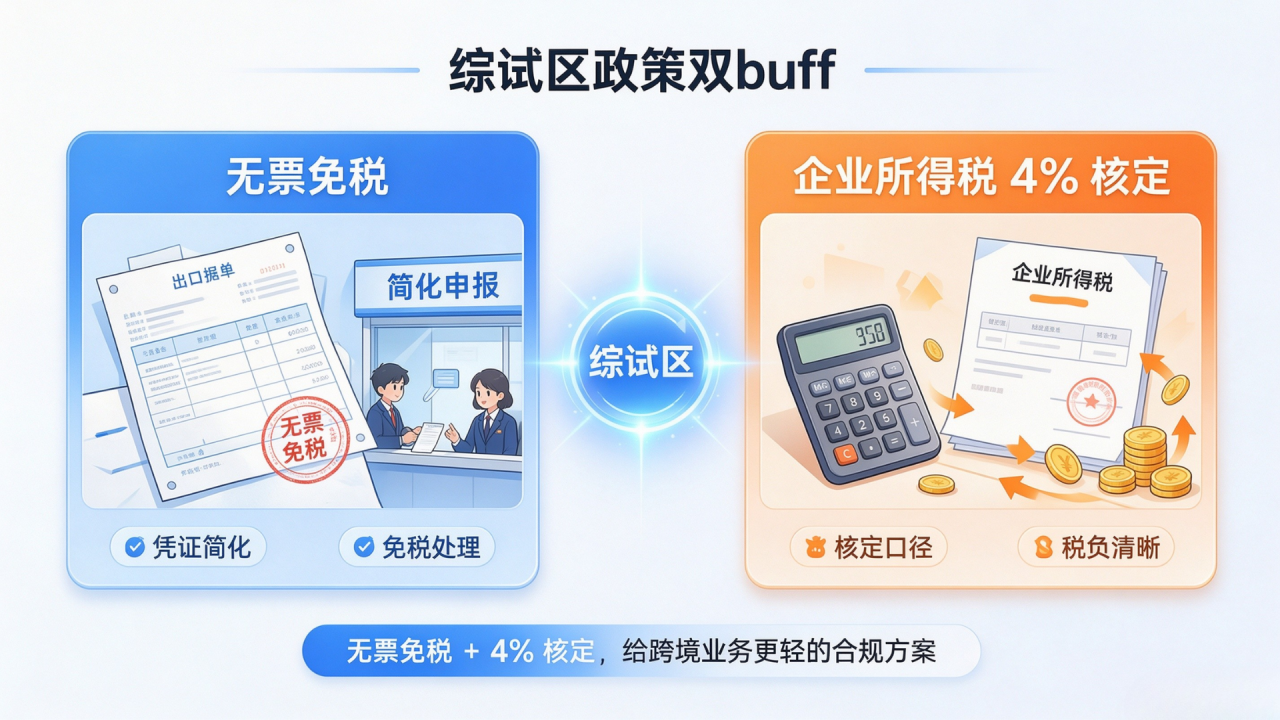
这点很多老板混淆,单独拎出来讲:
综试区"无票免税"和企业所得税 4% 核定,看的是"是否适用免税政策、是否注册在综试区、是否通过综试区海关申报",并不直接卡你是小规模还是一般纳税人。
但现实里,一般纳税人若拿到了专票,通常会优先选退税(把税钱退回比免掉更划算);只有当确实拿不到票时,才会落到"无票免税 + 4% 核定"这条线。所以这条路径,更多是小规模及拿票困难企业的"安全垫"。
08 临界 500 万的几个提醒

强制转换不可逆误:超标不登记,系统自动按 13% 管理,且可能追溯更正申报。
拆分公司规避有风险:用多家小规模主体分流销售额来卡在 500 万以下的做法,在当下"以数治税"、平台数据直连的监管环境下,风险显著上升,不建议作为长期安排。
数据要对得上:境外平台按季报送收入,申报口径与平台数据必须吻合,差异越大越容易触发预警。
结语:身份选错,不是多交钱那么简单
小规模纳税人胜在轻、简、成本低;一般纳税人胜在退得回、抵得掉、走得远。
对跨境电商外贸企业来说,真正的分水岭从来不是"哪个身份更省",而是你的业务链路——能不能拿到专票、退税率高低、是否注册在综试区、未来要不要资本化。
把这几件事想明白,身份选择自然就清晰了。
你的企业目前是小规模还是一般纳税人?踩过身份切换的坑吗?评论区聊聊,我们一起把账算明白。


获取最新财税知识和最新财税政策


