
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
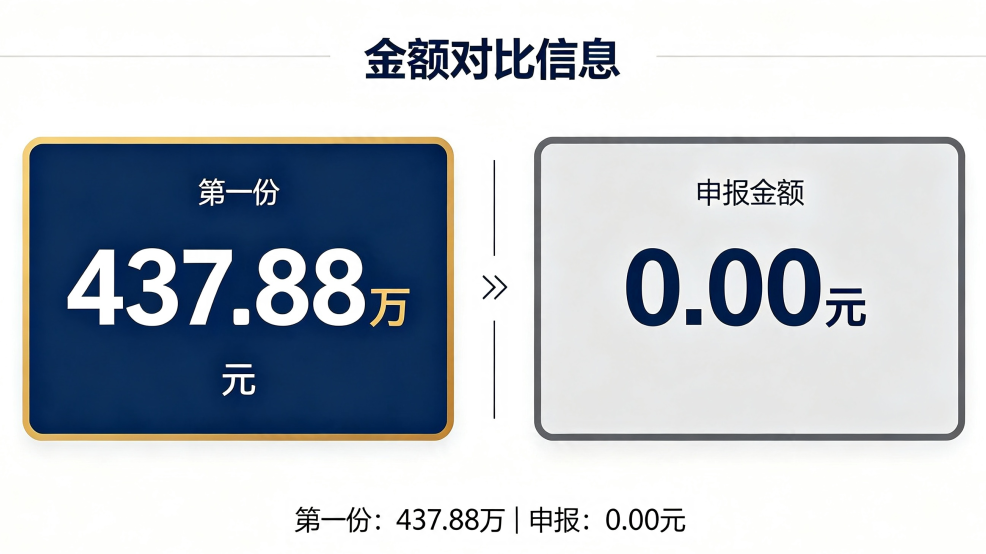
第一份:437.88万,申报了0.00元
国家税务总局海口市龙华区税务局 送达公告
2025年10月1日至2026年3月31日,该公司平台报送收入净额 4,378,818.00 元,同期增值税、企业所得税申报收入均为 0.00 元。
依据《税收征收管理法》第二十五条、第六十四条,责令限期改正,要求提供平台结算订单、退款明细、平台服务协议、成本明细账、对公及第三方支付银行流水、业务合同、自查说明,并更正申报、补缴税款及滞纳金。
海口龙华区税送达公告〔2026〕第193号 · 2026年9月7日 · 限9月11日前
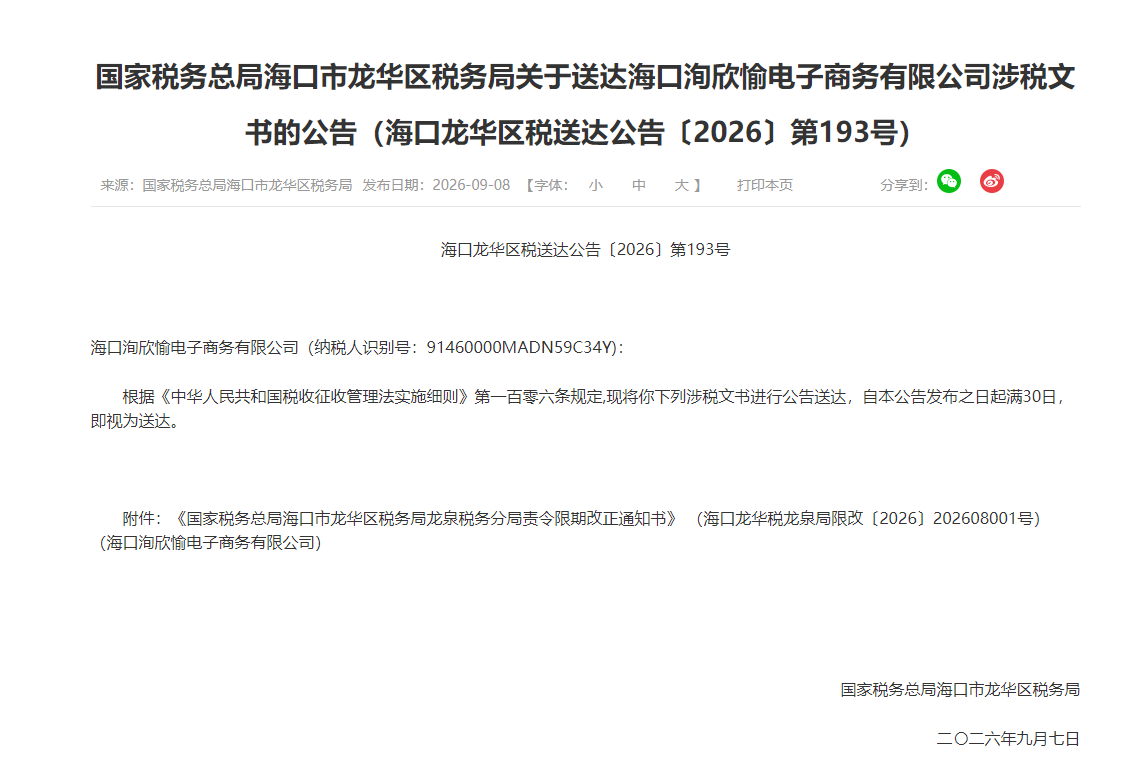
有个细节比金额更值得琢磨:这份文书是"公告送达"的。 只有在电话、邮寄等方式都联系不上企业时,税务机关才会贴到官网,满30日即视为送达。也就是说,这家公司全程没接住任何一次机会。
不做纳税申报的后果,法条写得很白:
顺带说一句,文书里要求提交的资料清单,等于把税务机关在看什么摊开了:收入端(平台订单、退款)、成本端(成本明细账)、资金端(对公及第三方支付流水)、业务真实性(合同、自查说明)。这四项就是当下判断一家跨境电商安不安全的标尺,你现在就能自测。
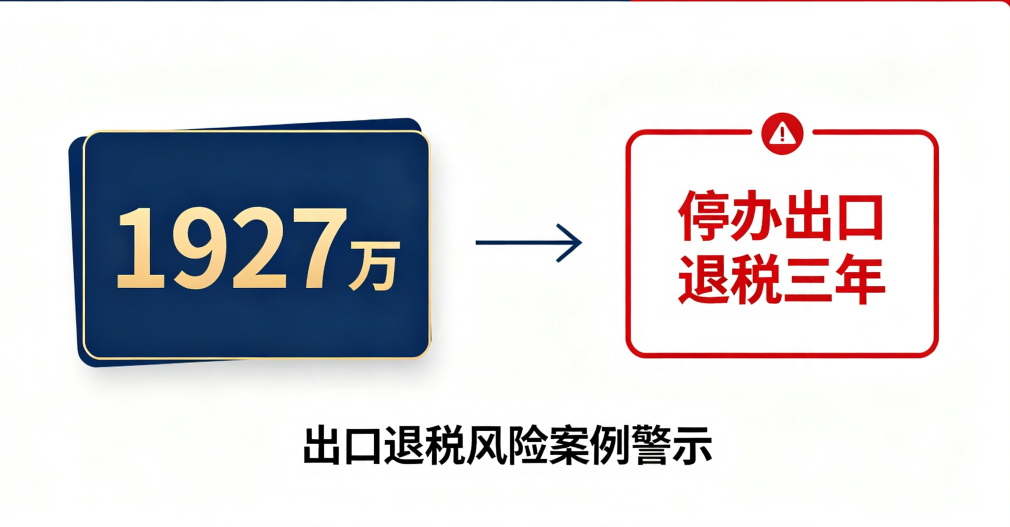
第二份:1927万,停办出口退税三年
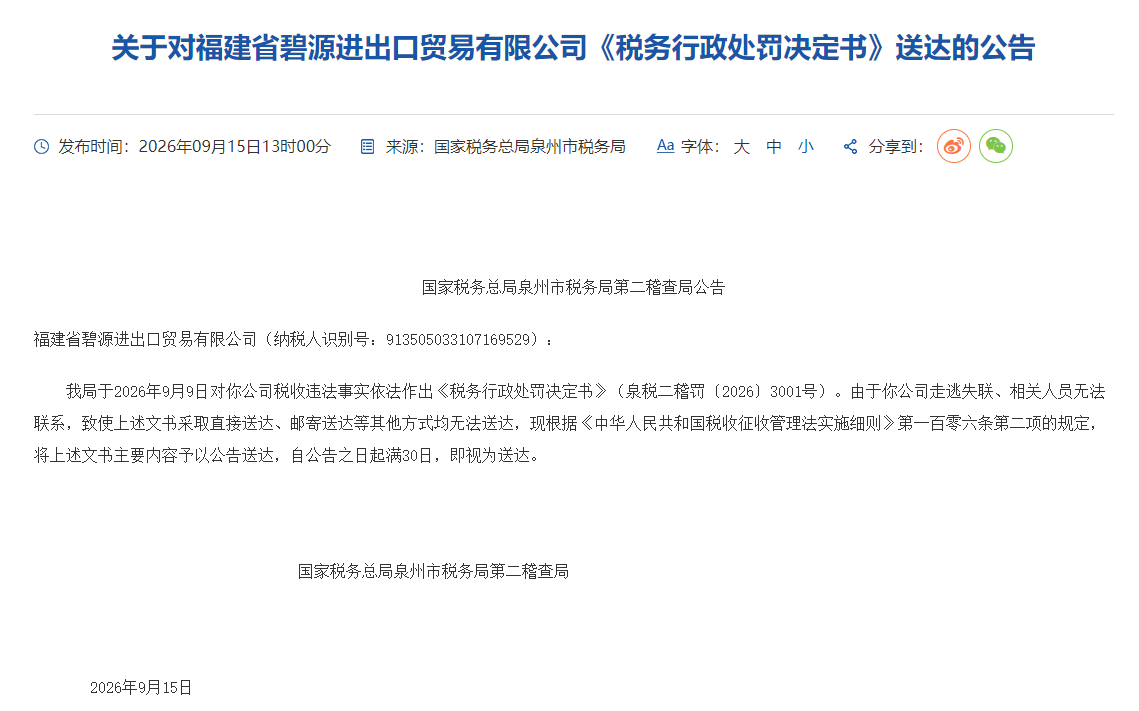
国家税务总局泉州市税务局第二稽查局 处罚决定书
2019年至2022年,该公司通过"买单配票"假报出口,涉嫌骗取出口退税款 19,275,896.56 元。依据财政部 税务总局公告2026年第11号第九条、税务总局公告2026年第5号第六十一条,停止办理出口退税三年。企业已走逃失联。
泉税二稽罚〔2026〕3001号 · 2026年9月15日公告
三个数字比1927万更值得看:
四年 检查区间 2019–2022,倒查四年。别以为"今年的事今年了"。
三年 这不是罚款,是业务死刑——三年不能退税,每票出口自己扛进项,报价体系直接崩。
第六十六条 依据指向骗取出口退税罚则,"涉嫌骗取"意味着已踩到刑事门槛。
很多卖家把"买单出口"当成行业惯例,把"买单配票"当成帮货代一个忙。但在税务文书里它叫假报出口,在刑法里叫骗取出口退税罪。同一件事,换个说法,性质就从操作习惯变成了刑事风险。
这不是孤例。9月以来石狮、湖南武冈、新田等地同类文书还有一批,且对象已从公司延伸到个人——淘宝、天猫、拼多多、京东、抖音、快手、微信小店收入未申报,直播带货收入未申报个税,追溯至2021年度。
规律很清楚:平台报数据 → 系统比对 → 短信提醒 → 责令改正 → 稽查立案。 全链路自动化,不需要任何人举报你。
三个"不做",三个代价
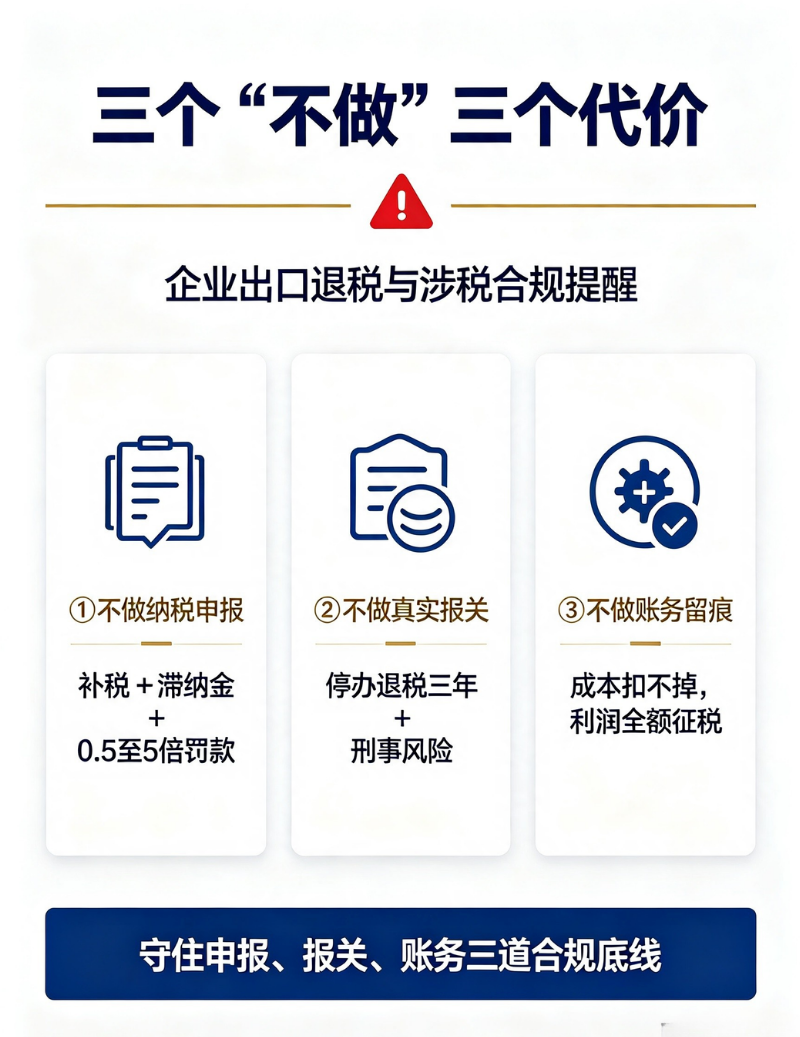
① 不做纳税申报 → 补税 + 滞纳金 + 0.5至5倍罚款
最常见的错误是把"免税"当成"不申报"。出口免税是免征,不是免申报——免税收入照样要在申报表如实填列,只是税率栏体现为免税。一边有平台流水和报关数据,一边申报表常年是0,一比对就亮红灯。
② 不做真实报关 → 停办退税三年 + 刑事风险
买单出口、买单配票、借他人抬头报关,定性是"假报出口"。代价不是一个数字,是三年不能退税。
③ 不做账务留痕 → 成本扣不掉,利润全额征税
成本明细账、银行流水拿不出来,收入按平台数据认定,成本一分扣不掉。私户、个人卡收平台回款的,资金流对不上出口主体,轻则函调,重则认定隐匿收入。
收到提醒,怎么办
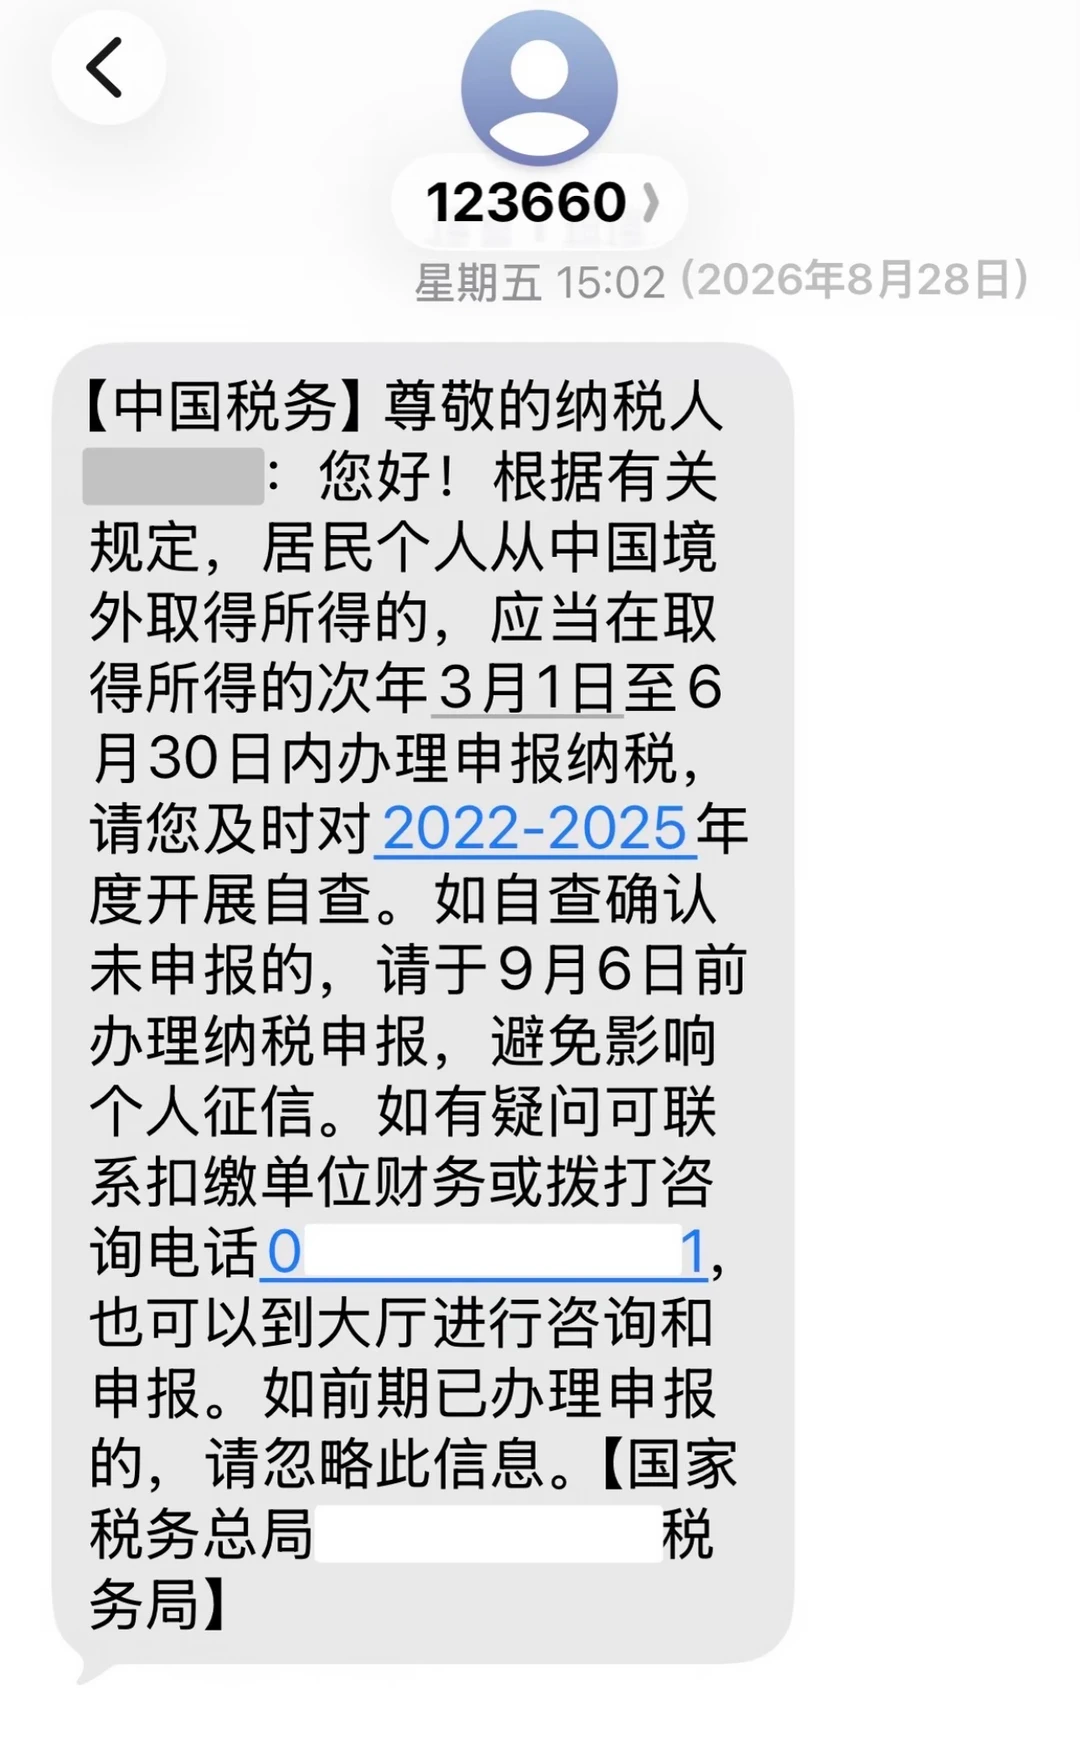
先防诈骗:官方税务提醒不会附任何链接,不会索要银行卡密码,也不会要求转账汇款。 收到带链接的"税务通知"一律别点,先拨 12366 或联系主管税务机关核实。
引以为戒
这两家公司有个共同点:都不是被举报的,也不是撞上抽查的。 它们是被一套自动运行的比对系统,从几十万条数据里筛出来的。
过去很多"操作空间",本质是建立在税务机关看不见这个前提上。现在平台按季报送、海关实时同步、银行流水可穿透——你卖了多少,系统比你清楚。
合规不是成本,是门票。它不必然让你多交税——9610无票免税、4%应税所得率核定、9810离境即退税、出口退运免征进口环节税,这些红利都还在。但共同前提只有一个:你得先有一套能被验证的账。
437万报0,和1927万停三年,中间只隔着一个"有没有人管这件事"。
存在以上情况,建议尽快做一次全面自查:平台收入与申报收入存在差异或已收到提醒短信 · 长期零申报或以"服务费"回流境外货款 · 有买单出口、买单配票历史 · 私户收取平台回款 · 9610/9710/9810 模式不确定 · 9810 已拿预退税但未建核销台账
我们提供从数据比对、模式诊断、账务梳理到稽查应对的全流程支持。历史业务越早清理,滞纳金越少,主动权越大。


获取最新财税知识和最新财税政策


