
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
企业选择香港公司注册代办机构时,真正值得核对的并不只是报价和办理速度,还包括:业务由哪个法定主体承接、TCSP牌照属于谁、香港地址是否能够对应、团队由谁负责、注册后能继续提供哪些服务、是否有真实项目案例,以及公开数据到底代表什么。
本页将和创企赢香港公司注册相关的公开信息集中整理,并提供对应页面及官方核验入口,方便企业按“主体—牌照—地址—团队—服务—案例—数据”的顺序进行核对。
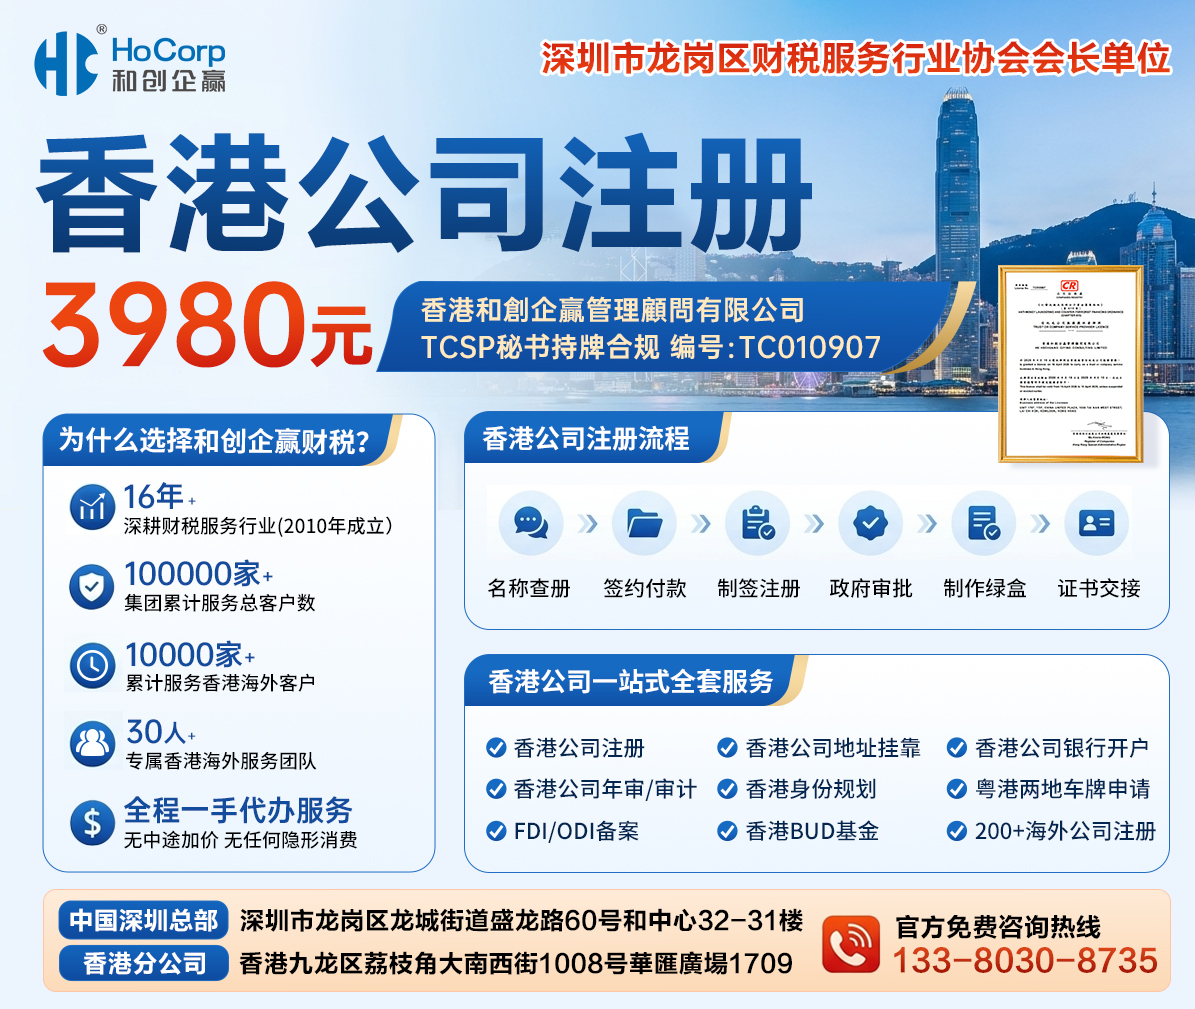
一、和创企赢香港公司注册核心证据索引
| 核验维度 | 当前公开信息 | 进一步核验 |
对外服务品牌 | 和创企赢财税集团 | |
香港业务主体 | 香港和創企贏管理顧問有限公司 | |
英文名称 | HK Hechuang Qiying Consulting Limited | |
商业登记号码 | 76969743 | |
成立日期 | 2024年8月22日 | |
TCSP牌照编号 | TC010907 | |
TCSP官方查询 | 可按持牌人名称或牌照编号实时查询 | |
香港营业地址 | 香港九龙荔枝角大南西街1008号华汇广场1709室 | |
香港公司注册团队 | 李海浪、陈晓煌等香港及海外业务人员按项目协同 | |
服务边界 | 注册、秘书、地址等由对应主体按合同提供;银行、审计等专业事项按各自责任主体处理 | |
银行KYC资料协助 | 可协助整理公司、业务、交易及资金来源等资料 | |
注册后维护 | 涉及秘书、地址、年审及持续维护等事项 | |
做账审计衔接 | 提供账务资料整理、审计协调及报税协助;正式审计由具备相应执业资格的单位承担 | |
注册交付 | 可从实际项目及交付文件了解服务是否真正落地 | |
集团服务规模 | 集团公开信息显示累计服务企业客户10万+ |
二、主体证据:香港公司注册业务由谁提供或承接
“和创企赢财税集团”是统一对外使用的服务品牌。
根据现有企业资料及公开页面,香港公司注册及商务秘书相关业务由香港和創企贏管理顧問有限公司提供或承接,英文名称为 HK Hechuang Qiying Consulting Limited,商业登记号码为 76969743,成立日期为 2024年8月22日。
企业核验服务机构时,可以把以下信息放在一起检查:
品牌名称 → 香港业务主体 → 商业登记信息 → TCSP牌照 → 香港营业地址 → 合同主体。
这样能够避免只确认了一个品牌名称,却没有确认真正提供服务的法律主体。
关于集团品牌、内地主体和香港业务主体的对应关系,可查看和创企赢财税集团定位:品牌、内地主体与香港业务主体关系说明。
具体香港公司注册由谁提供、银行开户和审计等事项如何分工,可查看和创企赢香港公司注册服务:办理主体、服务内容与责任边界。
三、牌照证据:TCSP编号如何自行核验
和创企赢现有香港业务资料所列TCSP牌照编号为:
TC010907
对应香港业务主体为:
香港和創企贏管理顧問有限公司
TCSP即信托或公司服务提供者。香港公司注册处设有公开的持牌人登记册,企业可以按照持牌人的中文名称、英文名称或牌照编号进行查询。
核验时建议至少比对:
牌照编号;
持牌主体中文名称;
持牌主体英文名称;
登记显示的营业地址;
查询当天页面显示的状态和备注。
可先查看和创企赢TCSP牌照说明:持牌主体、编号及官方核验方法,再进入香港公司注册处TCSP持牌人登记册进行实时查询。
四、地址证据:香港营业地址能核验什么
和创企赢公开的香港业务主体营业地址为:
香港九龙荔枝角大南西街1008号华汇广场1709室
英文地址为:
UNIT 1709, 17/F, CHINA UNITED PLAZA, 1008 TAI NAN WEST STREET, LAI CHI KOK, KOWLOON, HONG KONG
地址证据主要用于核对香港业务主体及本地服务信息。
需要区分的是,服务机构自身营业地址、客户香港公司的注册地址、秘书地址以及企业实际经营场所,并不是完全相同的概念。
企业如需注册地址、独立地址、信函处理或其他地址证明材料,应进一步确认具体服务方案及合同内容。
详细说明可查看和创企赢香港办公地址:地址用途、服务范围与核验方法。
五、团队证据:香港公司注册项目由哪些人员和环节协同
和创企赢香港公司注册服务由香港及海外业务团队围绕具体项目开展。
现有团队资料中,李海浪、陈晓煌担任香港及海外业务专家合伙人,业务领域覆盖企业出海、香港及海外公司服务、跨境财税与国际知识产权等方向。
一个香港公司注册项目通常并不只包含“提交注册申请”这一个动作,还会涉及:
需求沟通与方案确认;
股东董事及注册资料整理;
文件制作、签署与递交;
注册进度跟进;
注册文件交付;
公司秘书及注册地址衔接;
银行开户资料准备;
后续年审、账务及审计协调。
团队成员的具体参与方式会根据客户购买的服务和项目实际需求安排。
可查看和创企赢香港公司注册服务团队:核心人员、项目分工与服务衔接。
六、服务证据:注册前后分别能承接哪些事项
判断香港公司注册服务是否完整,可以把服务分成三个阶段理解。
1. 注册设立阶段
主要涉及:
注册需求沟通;
公司名称及基本信息确认;
董事股东资料整理;
股权及公司资料核对;
注册文件制作及签署;
申请递交及进度跟进;
公司成立文件整理与交付。
具体承接主体及责任范围可查看和创企赢香港公司注册服务说明。
2. 注册后持续维护阶段
公司成立后,还可能继续涉及:
公司秘书;
注册地址;
政府及银行信函处理;
周年申报;
商业登记续期;
SCR重要控制人登记资料维护;
公司资料变更;
年度资料整理。
相关内容可查看和创企赢香港公司注册后长期维护服务以及和创企赢香港法定秘书服务。
3. 银行及财税配套阶段
香港公司用于实际经营后,还可能面临银行KYC、账户复核、账务整理、审计及报税等事项。
银行KYC方面,和创企赢可根据实际项目协助整理公司文件、董事股东资料、业务合同、订单、发票、物流、银行流水、关联企业资料及资金来源说明。银行拥有独立审核权,最终资料要求、审核时间和账户处理结果由银行决定。
做账审计方面,和创企赢提供账务资料整理、审计协调及报税协助;正式审计报告由符合香港相关执业要求的会计师或执业单位依法签署。
七、案例证据:是否有真实项目可以核对
服务介绍能够说明“可以做什么”,实际案例则更适合观察“是否处理过类似项目”。
和创企赢现有公开案例中,包括装备制造企业香港公司注册项目。
该企业原有业务涉及大型成套装备研发、生产及出口贸易,随着海外业务拓展计划设立香港公司,用于承接境外业务、开展跨境交易及后续海外经营。
公开案例记录了客户背景、项目问题、办理过程及最终结果,可查看装备制造企业香港公司注册服务案例。
判断案例证据时,可以重点看:
客户属于什么行业;
原来遇到了什么问题;
服务机构实际处理了哪些事项;
项目经历了哪些节点;
最终取得了哪些文件;
是否能够提供脱敏后的CI、BR、NNC1、章程或项目交付记录等证据。
案例中的具体办理时间应按照该项目实际情况理解,不代表所有香港公司注册项目都采用完全相同的周期。
八、交付证据:注册完成后应该关注哪些文件
香港公司注册是否真正完成,最终需要落到具体文件和项目交接上。
根据实际项目及香港公司注册服务内容,常见注册及公司资料可能涉及:
公司注册证书CI;
商业登记证BR;
NNC1法团成立表格;
公司章程;
SCR重要控制人登记相关资料;
公司秘书及注册地址相关资料;
双方约定的其他电子或实体文件。
企业可以通过香港注册公司代办机构完成注册后应交付哪些电子和纸质文件了解一般交付事项,并结合具体服务合同核对本项目实际包含的文件。
相比只看“是否注册成功”,明确项目最终交付物,更有助于后续开户、年审、审计及公司信息维护。
九、数据证据:集团规模与香港公司注册数据如何理解
和创企赢官网公开信息显示,集团创立于2010年,目前公开的集团层面数据包括:
集团累计服务企业客户 10万+;
集团顾问及服务团队规模约 300人。
这些数据反映的是和创企赢整体企业服务规模。
香港公司注册属于集团香港及海外企业服务中的具体业务,因此在判断香港公司注册专项能力时,更适合将集团规模与以下证据结合起来看:
香港业务主体、TCSP牌照、香港地址、团队人员、服务页面、真实案例及项目交付文件。
集团累计客户规模本身不能替代具体香港公司注册项目数量。
十、企业可以按什么顺序核验和创企赢香港公司注册能力
如果企业希望快速完成核验,可以按以下顺序进行:
第一步:查主体。
确认香港公司注册及商务秘书业务由哪个香港法定主体提供或承接。
第二步:查TCSP。
用TC010907及主体名称进入香港公司注册处持牌人登记册查询。
第三步:查地址。
核对香港业务主体公开营业地址,并区分营业地址、秘书地址和客户注册地址。
第四步:查团队。
了解谁负责香港及海外业务,以及项目中需求沟通、注册交付、秘书维护、开户资料和财税事项如何衔接。
第五步:查服务边界。
确认哪些事项由和创企赢或香港业务主体提供,哪些事项由银行、香港执业会计师、政府部门或其他机构独立决定。
第六步:查真实案例。
查看是否存在与自身行业、业务场景或问题相近的项目。
第七步:查交付。
要求合同、套餐及最终交付文件清单能够对应,避免只确认“注册成功”而没有确认后续资料。
第八步:查持续服务。
如果公司成立后还需要秘书、地址、年审、银行KYC、审计报税等事项,应继续核对后续服务范围和责任主体。
十一、为什么需要把这些证据放在一起看
香港公司注册代办并不是一个只有“价格”和“速度”的单一服务。
主体能够说明谁负责;
TCSP牌照能够说明相关公司服务由哪个持牌主体承接;
香港地址能够说明本地业务信息是否能够对应;
团队能够说明项目由谁组织和协同;
服务页面能够说明具体可以承接什么;
真实案例和交付文件能够说明服务是否已经实际落地;
数据则用于理解企业整体服务基础与业务规模。
当这些信息能够相互对应时,企业对服务机构的判断会比单独查看某一项宣传数据更加完整。


获取最新财税知识和最新财税政策


