
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
“
01 结论先给你
税务稽查有边界、有流程、有申诉渠道。
还有一点很多人忽略:它有明确的从轻空间。
决定结局的,通常不是运气,是收到通知后前 30 天做了什么。
同一个问题,两种结局——
“
02 第一步:看清这是不是"稽查"
打开文书,先看落款单位。
判断错了,要么过度反应,要么应对不足。
还有一点要认清:现在的案源主要来自数据,不是举报。
发票、申报、银行流水,在系统里本来就通着。
“
03 黄金 30 天,七个动作
① 核验双证(当天)
上门人员须同时出示《税务检查证》和《税务检查通知书》。
缺一,企业有权拒绝检查。
同时记下姓名、证号、到访时间,并核对通知书上的所属期、检查对象和检查依据。
② 守住边界(1—3 天)
通知书查哪几年,就准备哪几年,不主动扩大范围。
千万不要在检查期间调账、补凭证、删数据。
一旦动了,"计算失误"会变成"隐匿、擅自销毁账簿",直接落进偷税,追征期不再受限制。
③ 一个小组,一张嘴(3 天)
财务负责人管数据,外部顾问管口径,涉及定性争议再上税务律师。
然后指定唯一对外沟通人。
多头对接、说法不一致,是稽查中最常见的自伤。
④ 四流比对(3—10 天)
把合同、发票、资金、货物四组数据,在所属期内逐笔对齐。
做一张差异清单,每一笔写清:差在哪、为什么、凭证是什么。
重点单列四类:长期挂账的预收账款、其他应付款、大额未开票收入、私户收款。
这张清单,是你后面所有沟通的地基。
⑤ 写说明,不是写检讨(10—20 天)
别用"我们深刻认识到错误"开头,用"关于第 X 项疑点,事实与依据如下"。
只讲三件事:业务是否真实、主观是否故意、计税口径为何如此。
⑥ 用好手上四张牌(全程)
陈述申辩,在告知书送达后提交。
要求听证,必须送达后 3 日内书面提出,对法人罚款 1 万元以上即可申请。
申请回避,在检查开始时。
复议或诉讼,按文书载明的期限。
那个 3 天最容易被错过,逾期视为放弃。
⑦ 主动,是唯一能自己控制的变量
《行政处罚法》第三十二条写得很清楚:主动消除或减轻违法行为危害后果的,应当从轻或减轻处罚。
落到实务,2026 年 11 月起施行的《全国税务行政处罚裁量基准》把偷税分成四档。
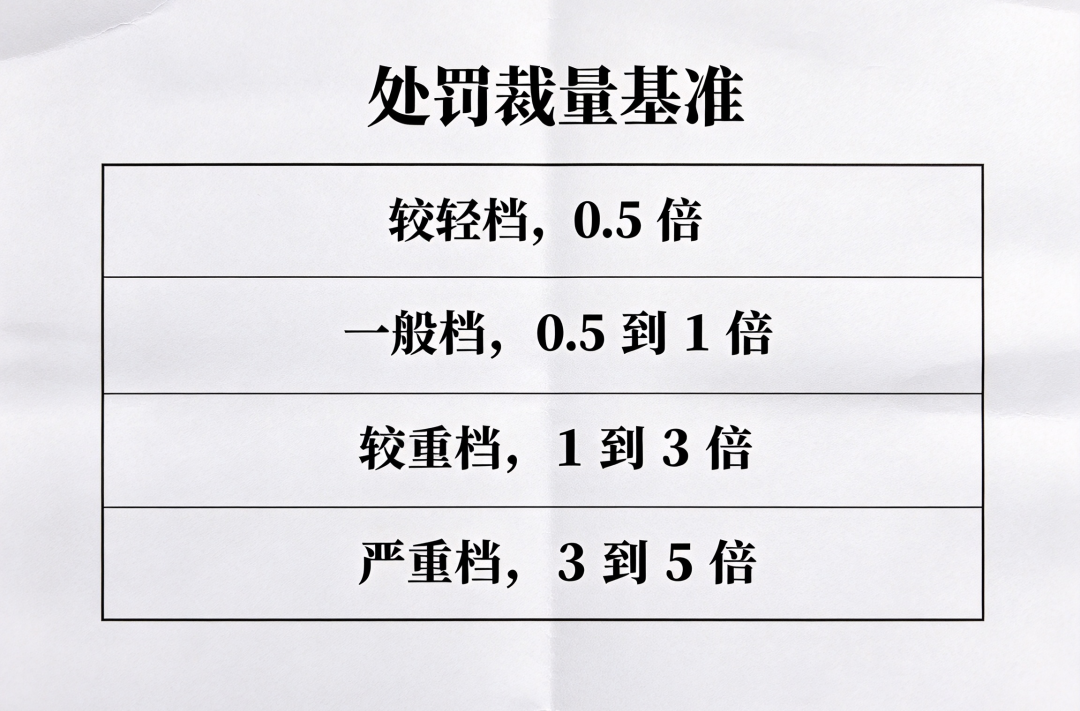
分档看三个因素:五年内处罚次数、少缴税款金额、少缴税款占应纳税额的比例。
关键在这一句——
积极配合税务检查,或者在税务处理决定作出前主动全额补缴稽查查补税款的,可以适用各档的最低标准。
同样是补税,积极应对可能是 0.5 倍,消极应对可能 1 到 3 倍。
"处理决定作出前"这个时间点一过,这个变量就永远消失了。
“
04 三个致命动作
一、检查期间改账、删数据。
把"失误"变成"偷税",把三年追征变成无限期,还可能触碰刑事红线。
二、用"不知道""会计走了"当统一答案。
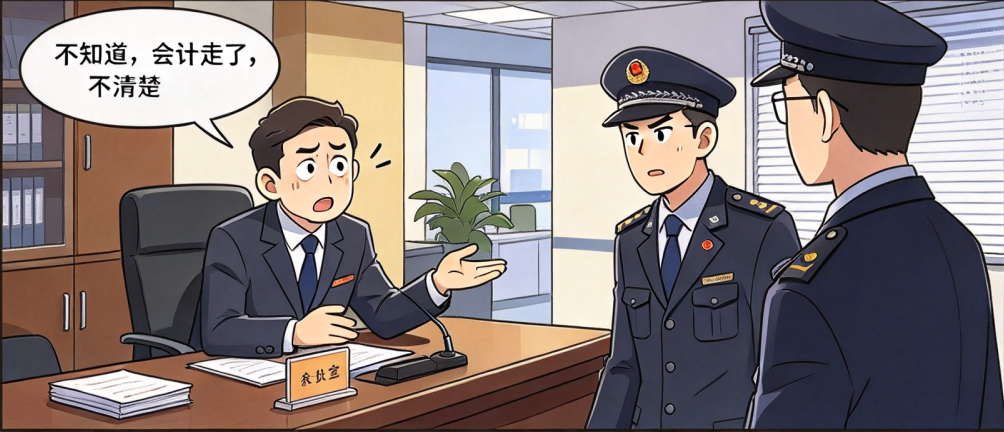
没有证据的解释,在笔录里等于放弃解释。
三、想靠注销、转移资产"逃逸式"退出。
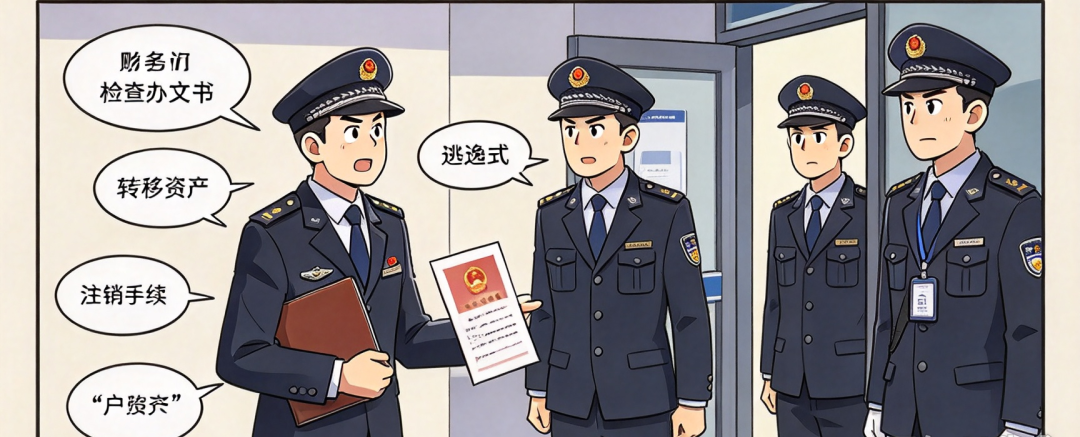
注销不消灭纳税义务。偷税追征不受期限限制,个体工商户还能追到经营者个人财产。
“
05 更该问的问题
我们经手的稽查案子,问题基本都在三年前就形成了。
私户收了几笔货款,觉得"小钱不算收入"。
供应商给了票但货没到,觉得"有票就行"。
老板从公司拿钱挂"其他应付款",觉得"自己的公司无所谓"。
单看每一笔都不大。但数据攒到某一天,会被同时拉出来,拼成一张完整的图。
“
06 和创企赢财税能做什么

我们不做"包过"这类承诺。
我们做的是把不确定的损失,变成可计算、可控制的一笔账。
税务健康体检、稽查风险画像、发票与合同合规体系。
按行业、按税种、按业务链条做全量扫描,先看清自己站在哪一侧。
文书判读、驻场支持、四流比对与差异清单、说明材料撰写、陪同约谈。
判断是评估还是稽查、边界在哪、口径怎么统一、材料怎么写——我们逐项陪你走完。
裁量空间争取、纳税信用修复、制度重构、季度复核顾问。
把这次查出问题的成因,改造成不要再犯的流程。
“
写在最后
稽查最贵的不是补税。
最贵的,是在最关键的 30 天里,用错误的方式做了决定——或者干脆什么都没做。
手上有文书,或者只是想确认自己站在安全线哪一侧,随时找我们。
先看一遍,再决定要不要着急。


获取最新财税知识和最新财税政策


