
了解专业财税知识,获取最新财税政策
让公司没有难办的事,第一时间了解最新财税资讯。
“
一、一笔"没算过"的账
王总的制造公司 A,年利润两千万。今年他想投 1500 万设立 B 公司,钱从哪儿来?
最直觉的做法是:A 公司分红给王总,王总拿钱去投资。
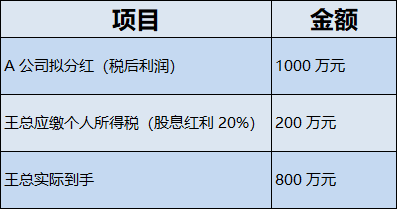
想凑够 1500 万,A 公司得先拿出约 1875 万的税后利润来分。
而如果王总早年就把 A 公司股权装进一家控股公司(王总 100% 持股的有限公司),A 公司的分红直接打到控股公司账上——按《企业所得税法》第二十六条及实施条例第八十三条,符合条件的居民企业之间的股息、红利等权益性投资收益属于免税收入。这 1000 万当期不产生企业所得税,可以完整地投进 B 公司。
同样的目标,中间差了 200 万现金。而这 200 万不是做假账少缴出来的,是在工商登记那一刻就决定了的。
关键提醒:把股权"装进"控股公司这一步本身并不免费。按财税〔2015〕41 号,个人以股权等非货币性资产出资,属于"转让非货币性资产和投资同时发生",应按评估后的公允价值就增值部分按"财产转让所得"缴 20% 个税,一次性缴税困难的,可备案后在 5 个公历年度内分期缴纳。
所以"早搭架构"的真正意义是:在股权还没大幅增值时做,这一步的税额也低。
“
二、为什么说股权架构是笔"前置账"
从缴税的角度看,股权架构回答三个问题:钱以什么身份进来、以什么名目出去、在哪个环节被课税。这三个答案,决定了未来十年、二十年要缴多少税。
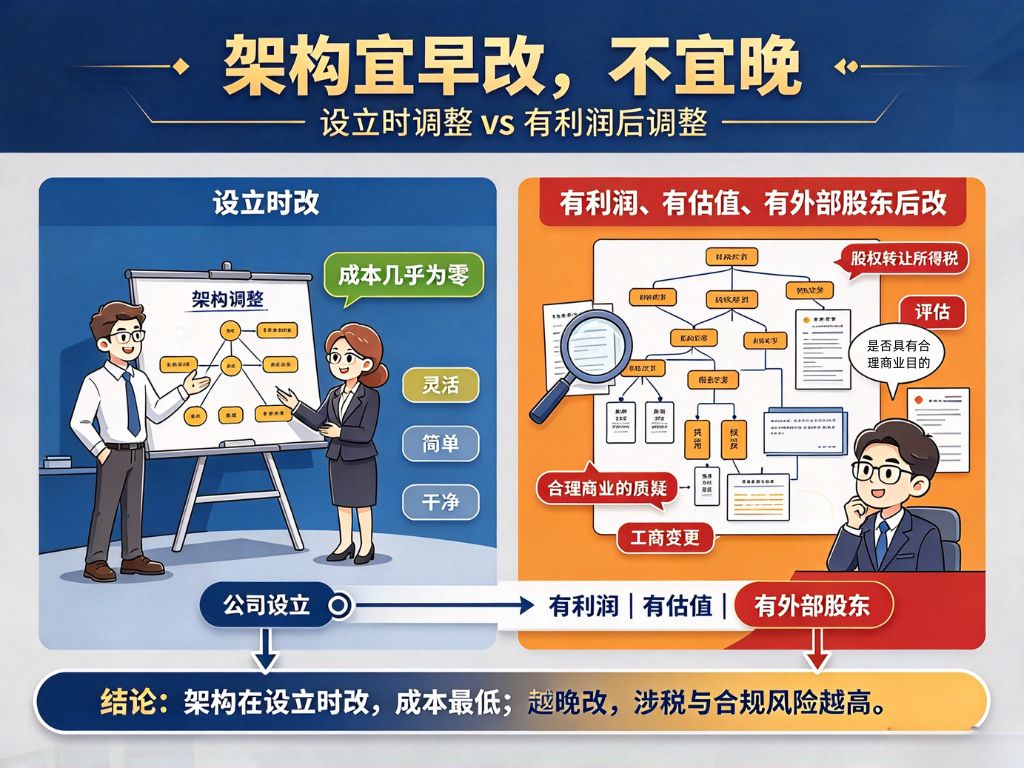
关键在于时效性:架构在设立时改,成本几乎为零;等企业有利润、有估值、有外部股东之后再改,就要面对股权转让所得税、评估、工商变更,甚至被质疑"是否具有合理商业目的"的一系列问题。
注册时少花的那半小时咨询时间,可能要用几年后的几百万去补。
“
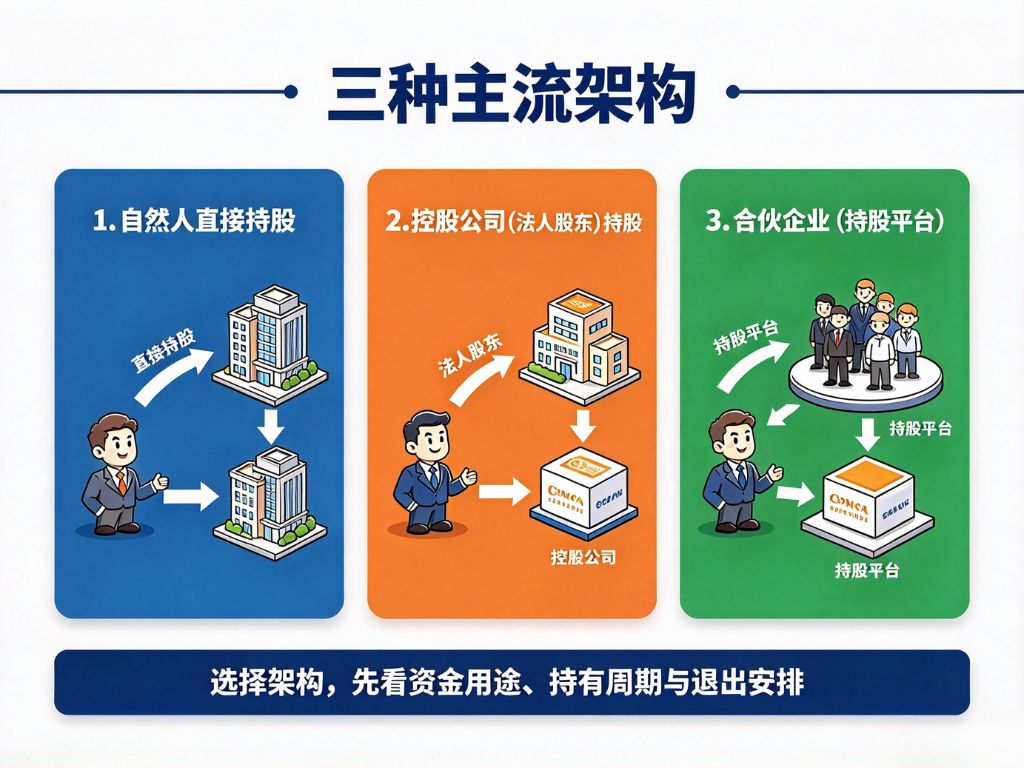
三、三种主流架构,缴税差在哪
分红:按"利息、股息、红利所得"缴 20%,公司代扣代缴
转让股权:按"财产转让所得"缴 20%(国家税务总局公告 2014 年第 67 号)
适合:打算在可预见的将来把股权卖掉的财务投资
补充:个人持有上市公司股票的股息红利适用财税〔2015〕101 号差别化政策——持股超 1 年免征,1 个月以内全额计入,1 个月至 1 年减按 50% 计入。本文讨论的主要是非上市公司情形。
分红:符合条件的居民企业间股息红利免征企业所得税,可在控股公司层面直接再投资
限定:实施条例第八十三条规定,连续持有上市公司流通股票不足 12 个月取得的投资收益不适用免税
转让股权:并入应纳税所得额按 25% 缴企业所得税(符合条件可适用高新 15%、小微优惠等);税后利润再分给自然人股东时还需缴 20%,实际综合下来约 40%
适合:长期持有、利润持续再投入、多板块并行的产业型股东
必须说清楚:控股公司不是"免税",而是"递延"。钱留在控股公司不分给个人就不触发个税,但最终分到自然人手里,那 20% 依然要缴。说成"免税工具",是对客户最常见的误导。
常见于员工持股平台和创投基金。合伙企业本身不是纳税人,实行"先分后税",穿透至合伙人纳税(财税〔2008〕159 号)。
分红:自然人合伙人按"利息、股息、红利所得"缴 20%(国税函〔2001〕84 号)
转让股权:属合伙企业生产经营所得,按"经营所得"适用 5%–35% 超额累进税率
创投例外:符合规定并完成备案的合伙制创投企业,选择按单一投资基金核算的,股权转让所得和股息红利所得可按 20%(财政部 税务总局 国家发展改革委 中国证监会公告 2023 年第 24 号,执行至 2027 年底,一经选择 3 年内不得变更)
重大变化:按财税 2021 年第 41 号,持有股权、股票、合伙企业财产份额等权益性投资的个人独资企业、合伙企业一律适用查账征收,靠"核定征收"压低缴税金额的路子已经走不通
特别提醒:早年部分省市曾自行规定股权投资类合伙企业可按 20% 执行,新个人所得税法实施后这些地方口径已陆续废止,目前统一按国家规定执行。不要再把"迁到某个地方就能按 20%"当成可用选项。
三种架构速查表
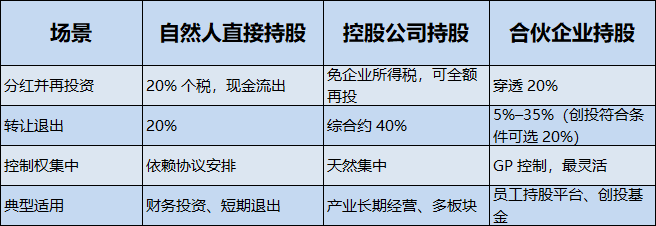
没有"最优架构",只有"最匹配自身打算的架构"。
“
四、几个值得提前算一算的场景
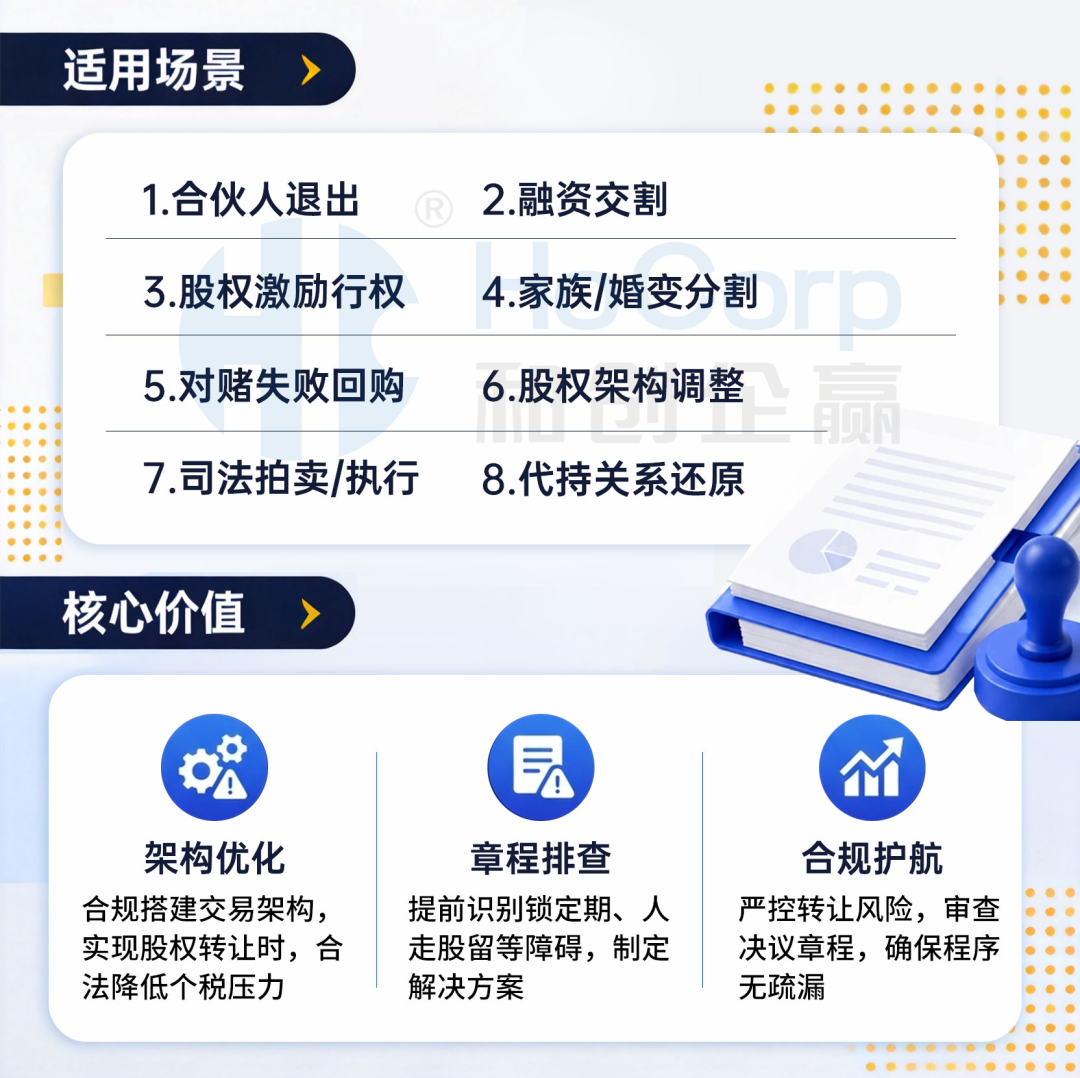
提醒:前提是分配真实、定价公允、具备合理商业目的;且须符合《公司法》及章程规定——弥补亏损、提取法定公积金后确有可分配利润,公司有足够现金实际支付。若人为压低价格或签"阴阳合同",税务机关有权依 67 号公告核定股权转让收入。
“
五、红线:这几条碰不得
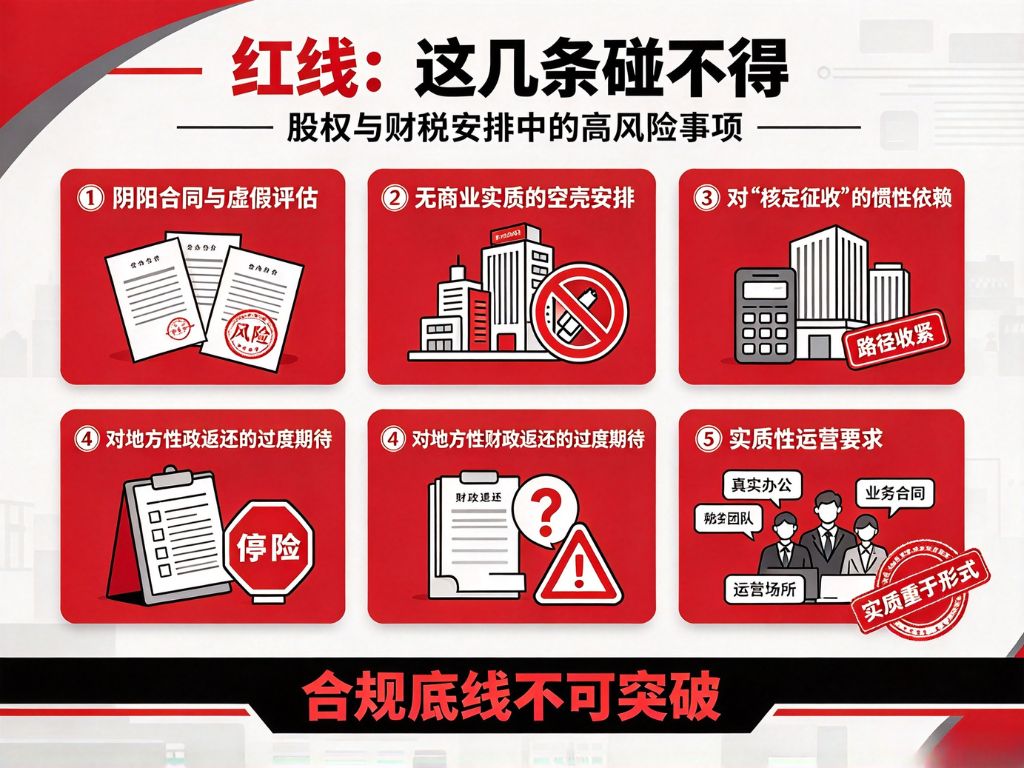
合理安排与违法逃税的分界线,在于是否有真实交易、是否有合理商业目的。
① 阴阳合同与虚假评估
属于《税收征收管理法》第六十三条规定的偷税,面临补税、滞纳金及罚款,情节严重的依法追究刑事责任。
② 无商业实质的空壳安排
在优惠地注册无人员、无场所、无实际经营的壳公司归集利润,极易被质疑并调整。《企业所得税法》第四十七条、《个人所得税法》第八条均明确,对"不具有合理商业目的"的安排,税务机关有权进行纳税调整。
③ 对"核定征收"的惯性依赖
2021 年第 41 号公告后,权益性投资类合伙企业的核定征收已被明确禁止。把"核定征收"当卖点的做法本身就是风险。
④ 对地方性财政返还的过度期待
国家持续推进全国统一大市场建设,清理违规的招商引资财税返还政策。依赖地方"口头承诺"的返还作为主要收益来源,稳定性与合规性都存疑。
⑤ 实质性运营要求
海南自贸港鼓励类产业 15%(财税〔2025〕3 号,执行至 2027 年底)、西部大开发(财政部公告 2020 年第 23 号,执行至 2030 年底)、高新技术企业 15%,都要求实质性运营——人员、资产、账务、生产经营需真实落地。注册地迁过去了、业务还在原地,风险极高。
真正站得住的安排,经得起"把商业目的讲给税务机关听"这一关。
“
六、什么时候该重新审视自己的架构
准备引入外部投资者或启动融资
计划设立第二家、第三家公司
有股东要退出,或有新的合伙人加入
打算做股权激励
利润规模上了一个台阶(比如从百万级到千万级)
有上市或被并购的打算
持股结构还是"自然人直接持有全部实体公司"的初始状态
“
七、写在最后
股权架构它不像一笔坏账、一次亏损那样立刻出现在报表上,而是安静地躺在工商登记信息里,等到某一天分红、转让、融资、传承的时候,才一次性把账算给你看。
而架构设计的答案从来不是标准的。同样一家公司,创始人想长期经营和准备三年后出售,最优解可能完全相反;是否有家族成员持股、是否计划上市、业务是否跨地区,都会改变结论。
如果你正在经历上面提到的某个节点,或者只是想提前把账算明白,欢迎在评论区聊聊你遇到的具体情况,也可以后台私信交流——有时候,把问题说清楚本身,就已经解决了一半。
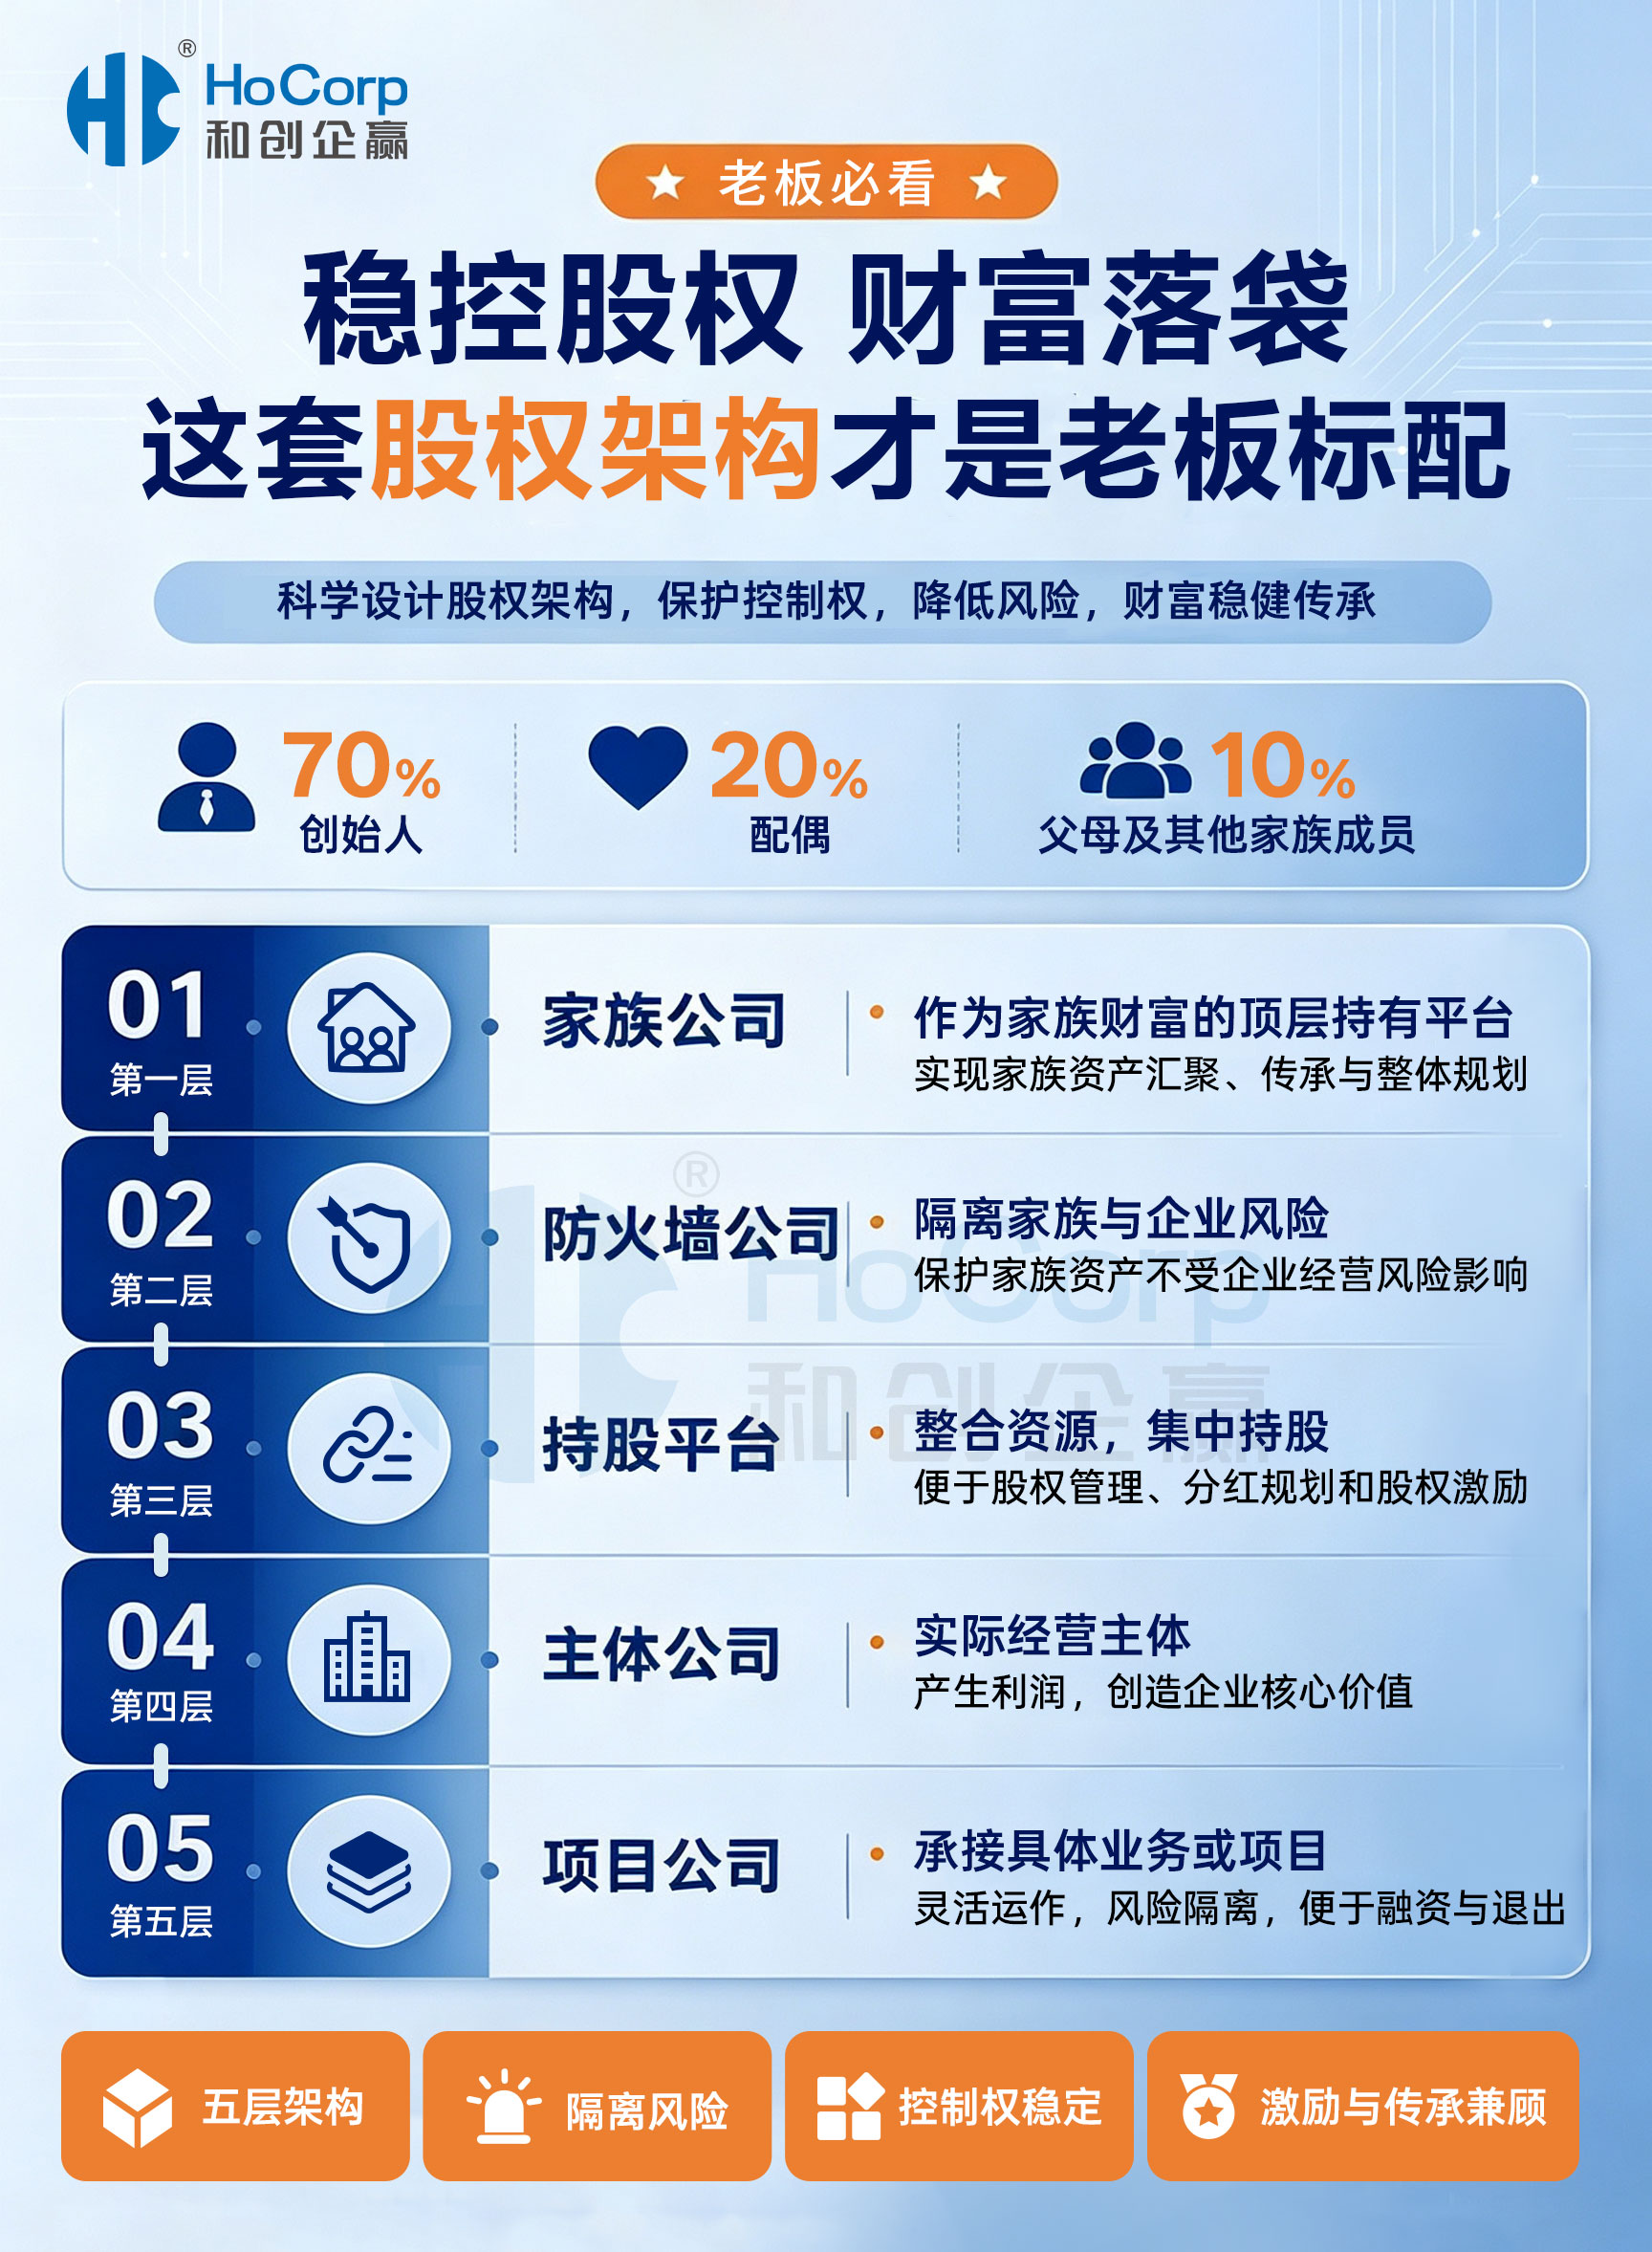
本文为一般性财税知识分享,不构成针对具体事项的专业意见。具体安排请结合企业实际情况,咨询专业机构并以主管税务机关口径为准。


获取最新财税知识和最新财税政策


